Ce que tu dois déclarer quand tu entreprends sur le web
- Je pars de ce que tu vends et de ton régime fiscal pour savoir quoi déclarer.
- En micro, je distingue les recettes à reporter des dépenses réellement payées.
- Je vérifie aussi la TVA, la CFE et les comptes étrangers, même avec une activité depuis chez moi.
Si tu entreprends sur le web, tu dois déclarer les revenus de ton activité selon ton régime fiscal, même quand une plateforme étrangère te paie. En micro-entreprise, cela passe notamment par tes déclarations de chiffre d'affaires à l'Urssaf et le report annuel sur la 2042-C-PRO, l'annexe professionnelle de ta déclaration personnelle. Je vérifie aussi la TVA, la CFE et les éventuels comptes étrangers : aucune plateforme ne règle automatiquement tout ça à ta place.
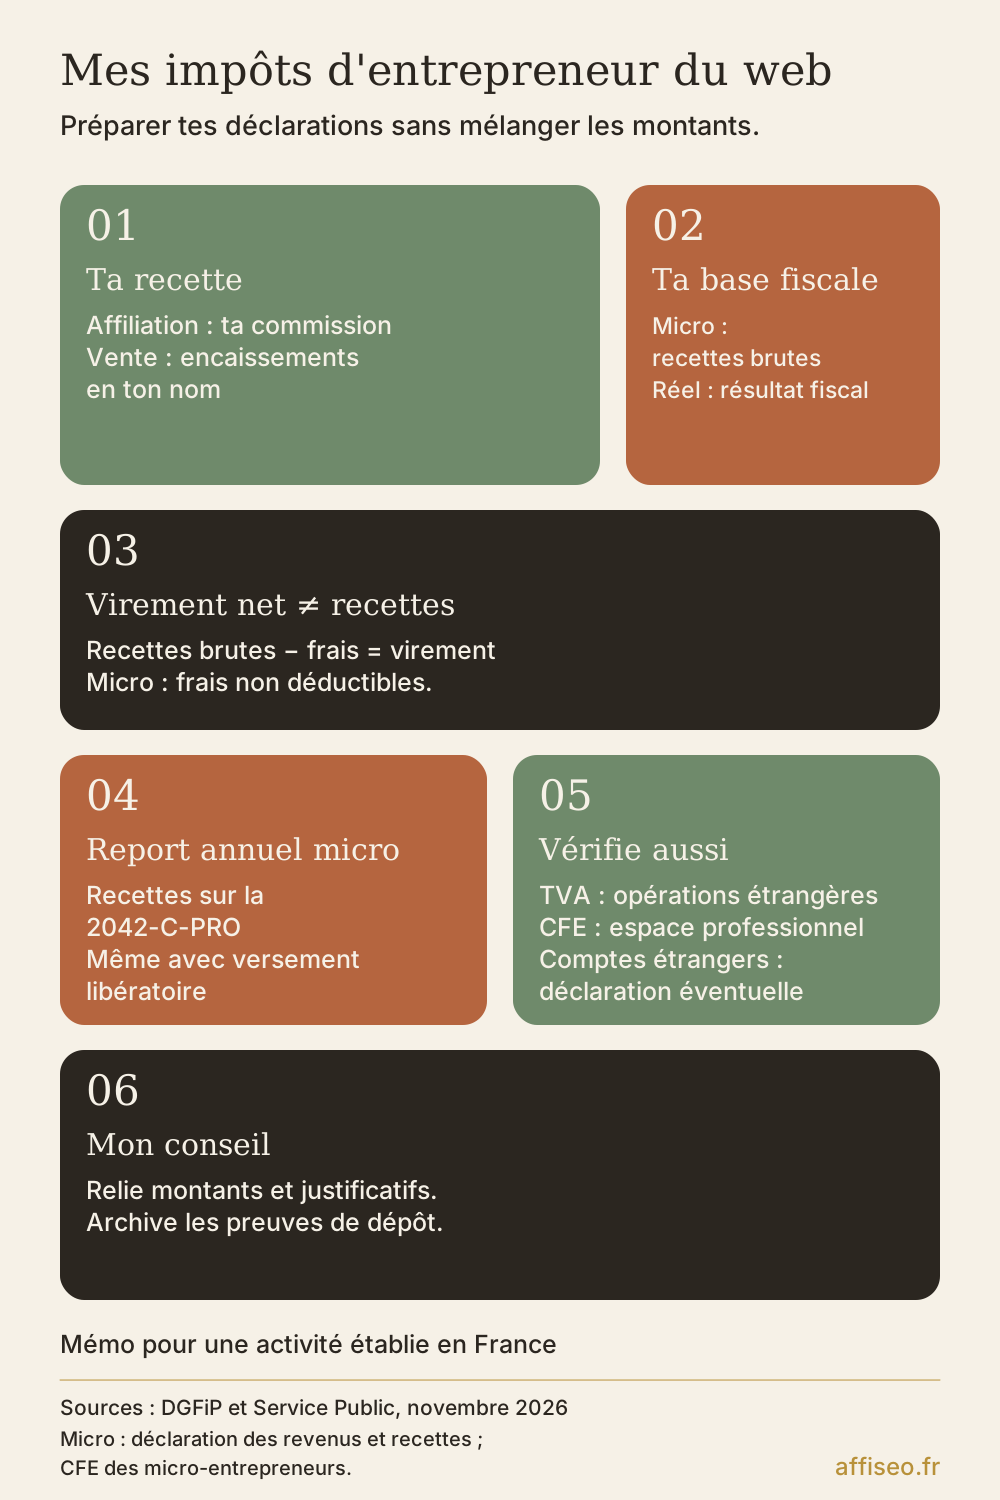
Le truc c'est que « gagner de l'argent sur internet » ne dit pas ce que tu vends. Sur mes sites d'affiliation, je touche des commissions ; sur une boutique, le vendeur encaisse des commandes. Je vais te montrer comment séparer ces flux avant d'ouvrir les formulaires. Je parle ici d'une activité établie en France ; une résidence fiscale étrangère ou une activité outre-mer demande de vérifier les règles territoriales.
Tu en es où ?
Affiliation ou vente en propre, quelle recette est à toi ?
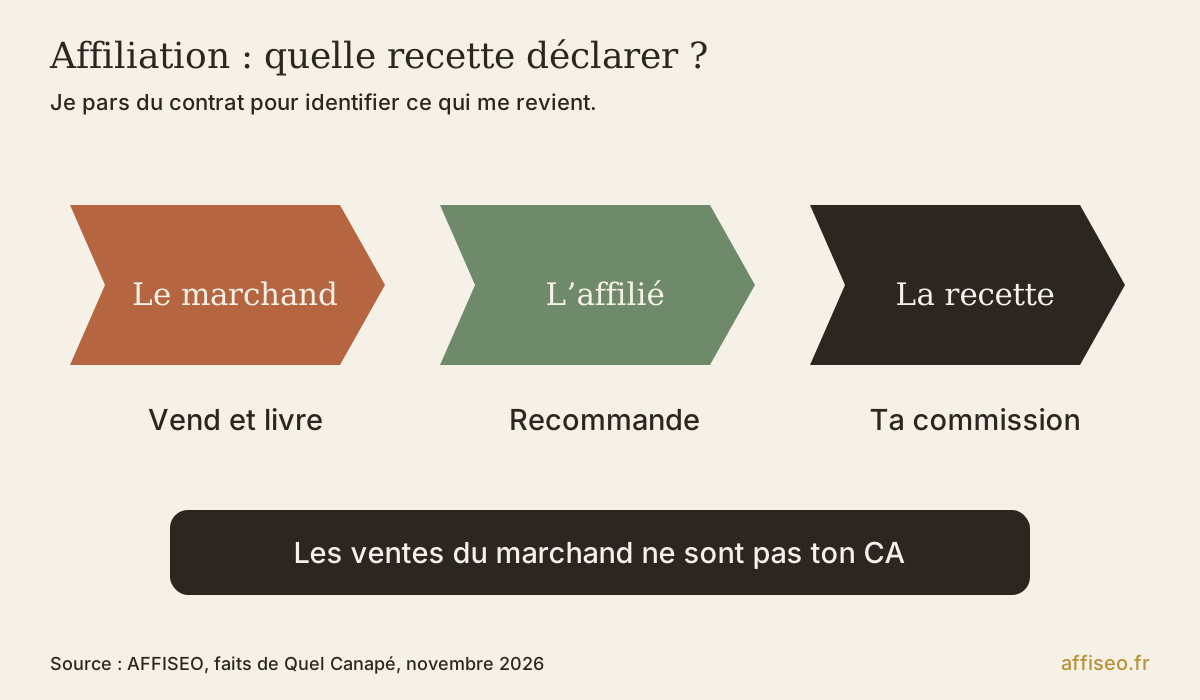
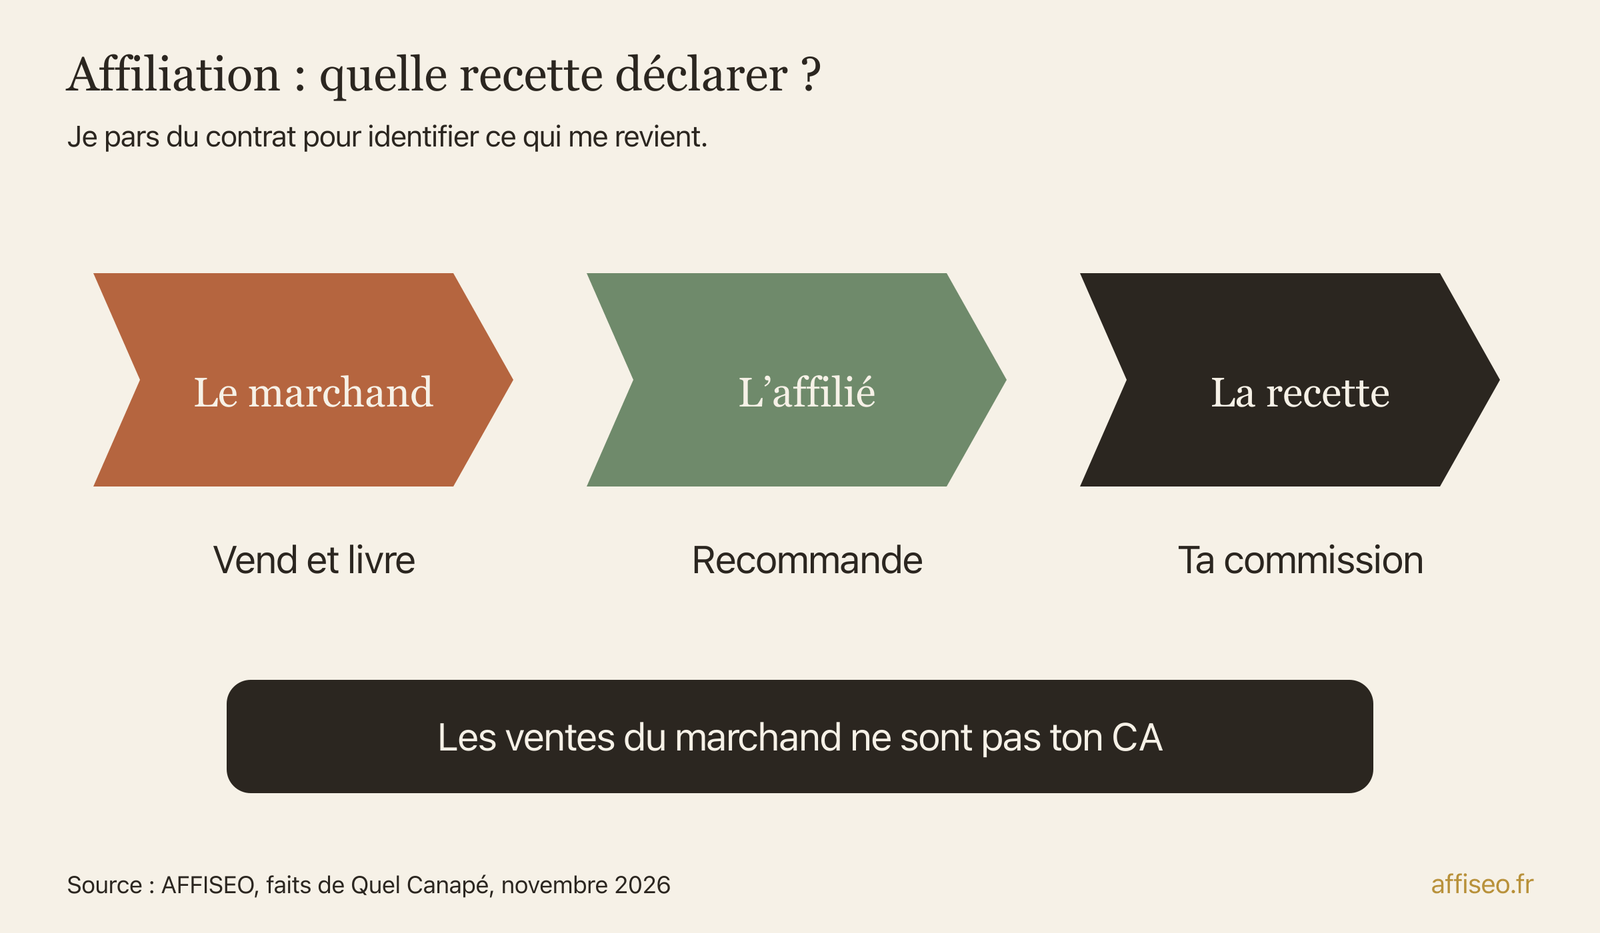
Quand j'ai repris Quel Canapé avec Claude Code et Codex, le site sortait de 2 ans à l'abandon. Il avait pourtant encore produit 4 000 € de chiffre d'affaires sur les 12 derniers mois. Sur l'ensemble de son parcours, j'avais généré 279 000 € de ventes chez les marchands partenaires et touché 35 000 € de commissions en 5 ans. Je sélectionne les produits ; le marchand vend, livre et gère le service client. Ma recette, c'est donc la commission. Ces montants racontent la vie du site, pas une déclaration annuelle à recopier.
Maisons du Monde passe chez moi par Effinity ; La Redoute et Conforama par Affilae. Pour comprendre ton propre flux, je te conseille de lire le contrat : qui facture qui, pour quelle prestation, et quelle entité te doit l'argent ? La marque affichée sur ton tableau de bord peut être différente de ton client contractuel. Télécharge ton dernier relevé de commissions et retrouve l'entité qui te rémunère dans le contrat.
À l'inverse, si tu vends une affiche en ton nom, les frais d'impression et de livraison ne transforment pas automatiquement ta recette en simple marge. Je distingue aussi les prestations, les formations et la publicité YouTube. BIC signifie bénéfices industriels et commerciaux ; BNC signifie bénéfices non commerciaux. Je ne choisis pas cette catégorie au nom de la plateforme : en cas de doute, je décris précisément l'activité au service des impôts des entreprises, le SIE, et je demande une réponse écrite.
Micro, réel ou société : des obligations différentes
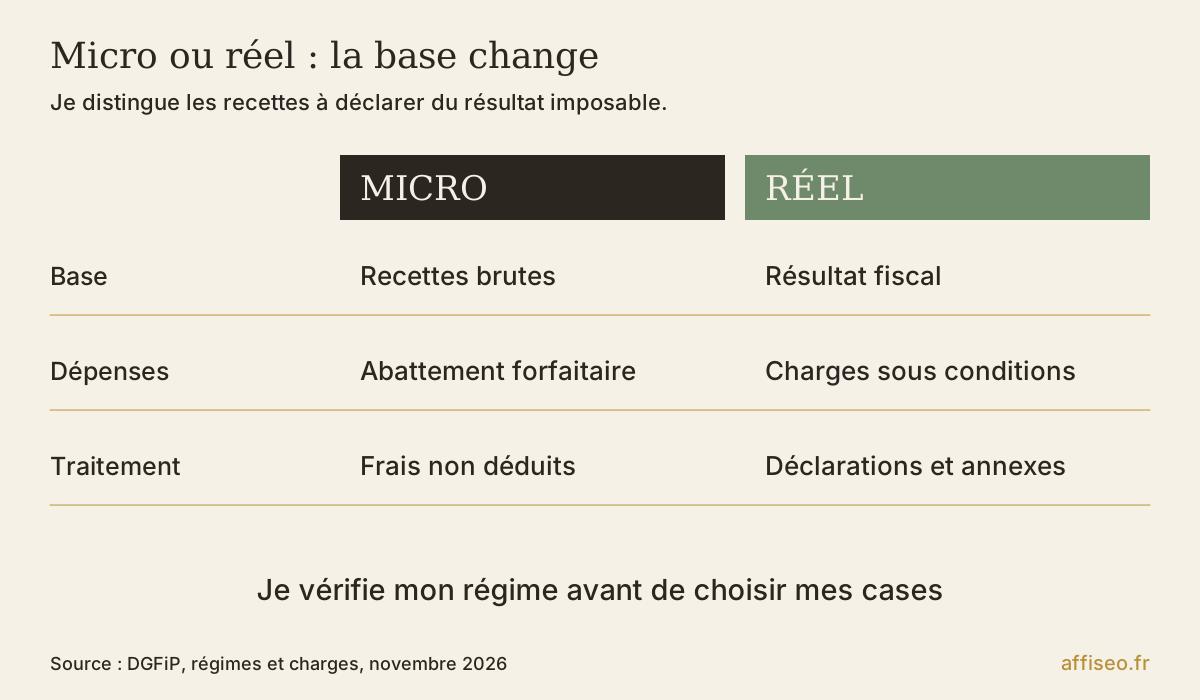
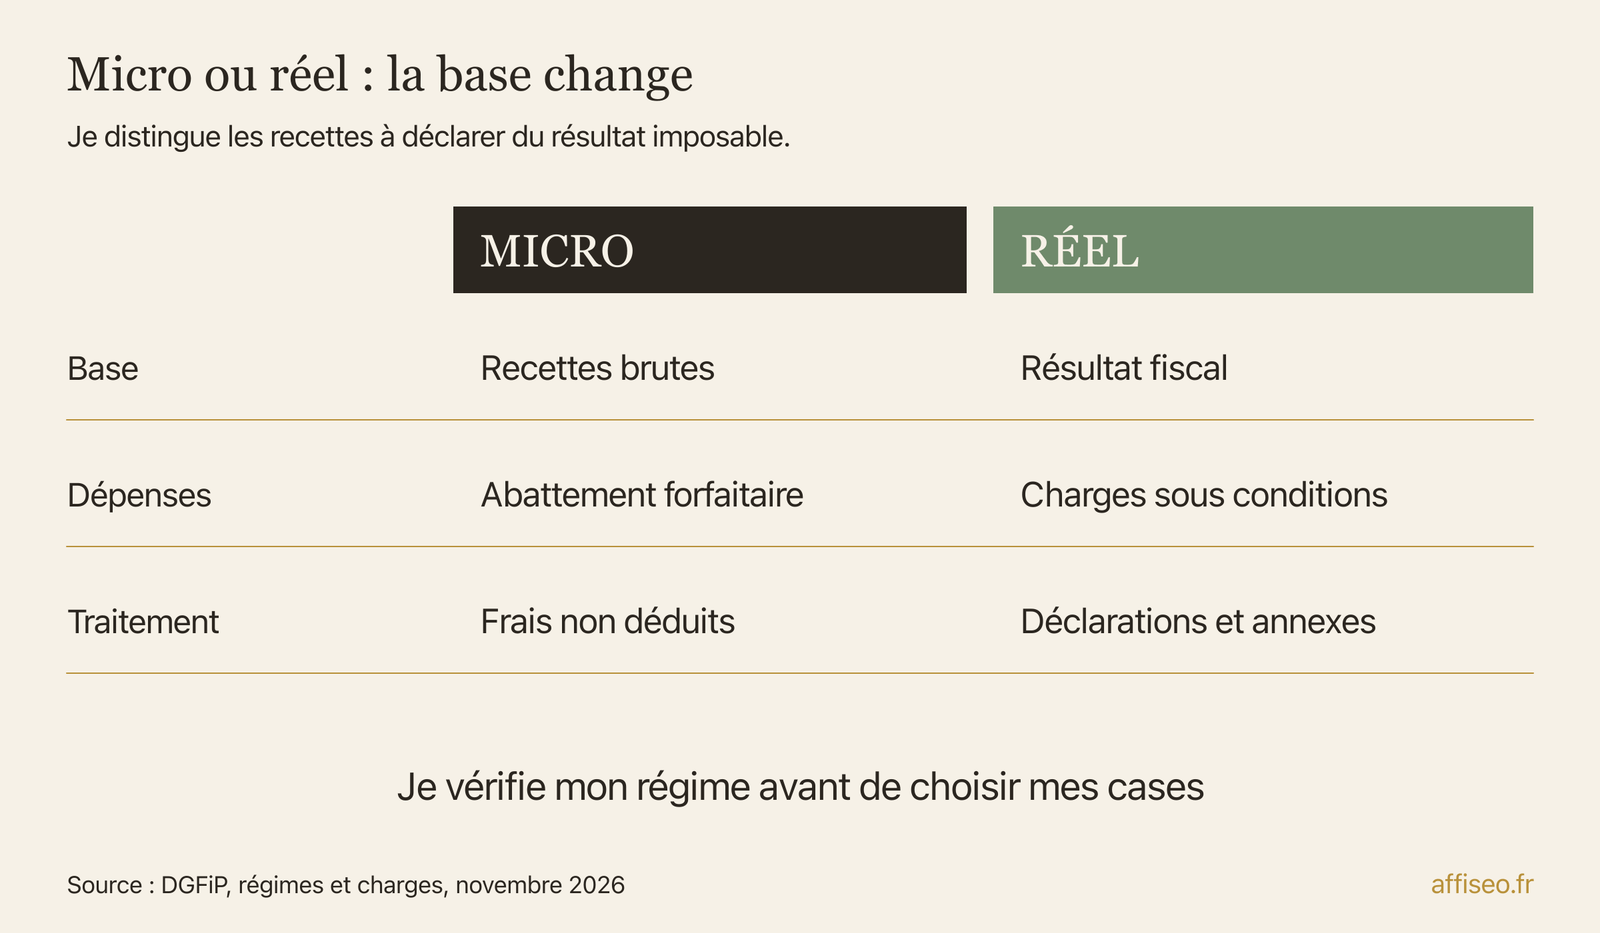
Je commence par noter mon régime d'imposition : micro, réel à l'impôt sur le revenu, ou impôt sur les sociétés. Le réel signifie que le résultat fiscal s'établit à partir de la comptabilité, avec les retraitements nécessaires. L'impôt sur les sociétés concerne le bénéfice de la structure ; ce n'est pas un prélèvement personnel calculé sur chaque virement reçu.
En micro, les cotisations sociales financent notamment ta protection sociale. L'impôt sur le revenu concerne ton foyer. La TVA est une taxe sur la consommation que tu peux devoir collecter et reverser. La CFE, cotisation foncière des entreprises, est un impôt local. Je leur donne des lignes séparées dans le suivi : payer l'Urssaf ne prouve pas que la déclaration fiscale annuelle a été faite.
Si tu es au réel, je ne te renvoie pas vers les cases micro. Selon ta situation, les déclarations de résultats relèvent notamment des formulaires 2031 pour les BIC, 2035 pour les BNC ou 2065 pour l'impôt sur les sociétés, avec leurs annexes. Une société et son dirigeant peuvent avoir des déclarations distinctes, notamment pour les rémunérations et distributions. Je fais confirmer ce circuit avec la comptabilité avant la première clôture. Pour choisir la structure, repars de la rubrique statut et finances, puis reviens ici avec ton régime identifié.
Le virement bancaire peut cacher des frais
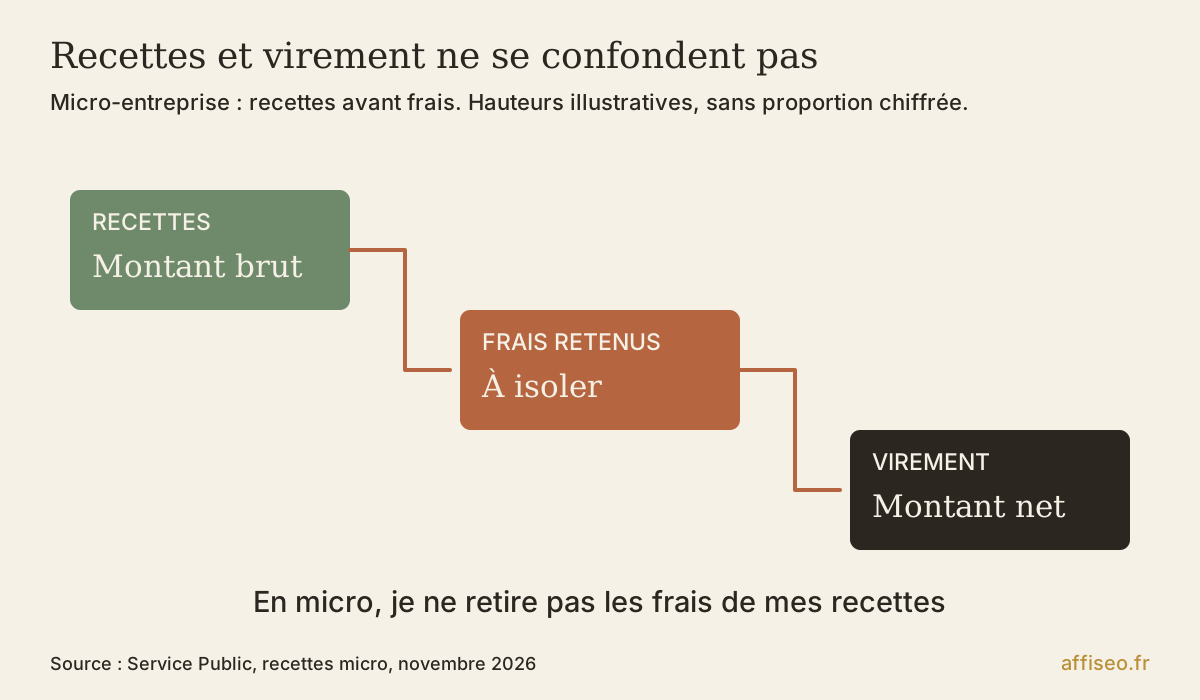
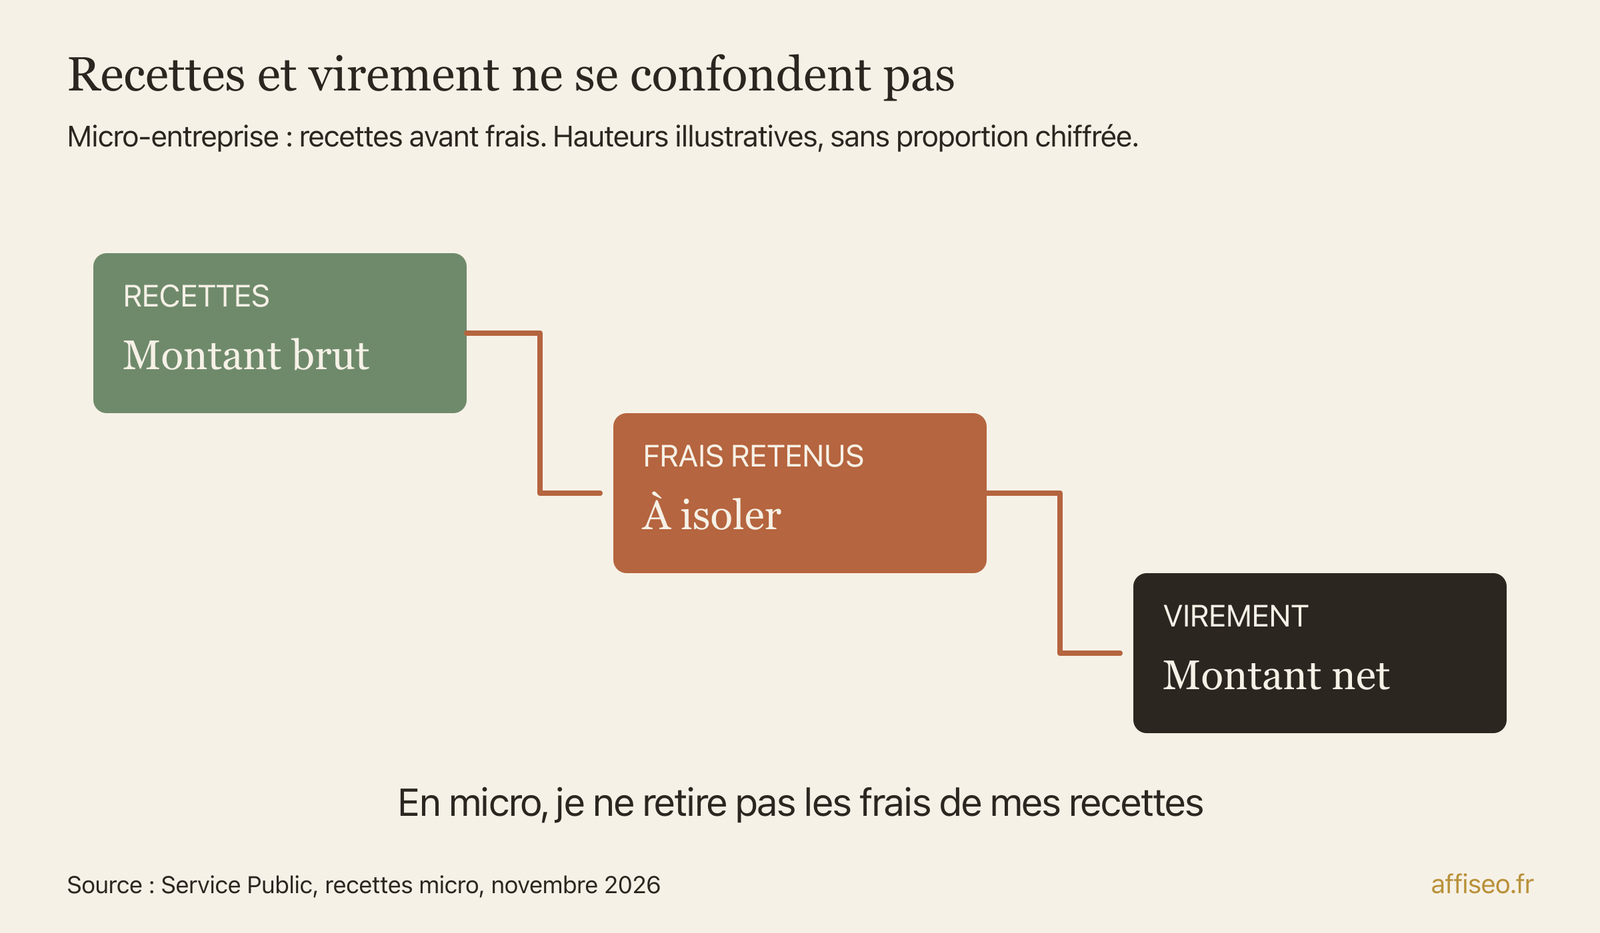
Pour tes déclarations sociales en micro, pars du chiffre d'affaires encaissé hors TVA, en séparant les activités si tu en exerces plusieurs. Une facture envoyée et encore impayée n'est pas une recette encaissée. Je rapproche les factures, les relevés des intermédiaires et la banque ; le total bancaire seul peut cacher des frais prélevés avant le versement. Je respecte la périodicité mensuelle ou trimestrielle choisie, et je dépose aussi la déclaration lorsque le chiffre d'affaires est nul.
Service Public précise que les dépenses ne se retranchent pas de cette base, y compris les commissions prises par les plateformes. Je fais donc apparaître le montant brut qui te revient contractuellement, les frais retenus et le montant transféré. Attention au vocabulaire : ta commission d'affilié constitue ta recette ; la commission facturée par une plateforme à ton activité constitue une dépense. Ce sont des flux différents.
Je garde les remboursements et annulations avec leurs justificatifs pour traiter correctement les régularisations. Je ne décide pas qu'un encaissement disparaît parce qu'il est resté sur un solde de plateforme : la date de mise à disposition mérite d'être vérifiée selon le fonctionnement du compte. Pour une boutique d'impression à la demande, garde séparément la facture au client, celle du fabricant et le relevé de la place de marché.
Dans The Lean Startup, Eric Ries explique comment apprendre avec la boucle construire, mesurer, apprendre. Je reprends ici la discipline de mesure, pas une règle fiscale du livre : reconstruis un encaissement de bout en bout avant d'automatiser ton tableau. Ajoute une colonne pour expliquer chaque écart, même quand tu connais sa cause.
Déclaration annuelle : quelle base et quel formulaire ?
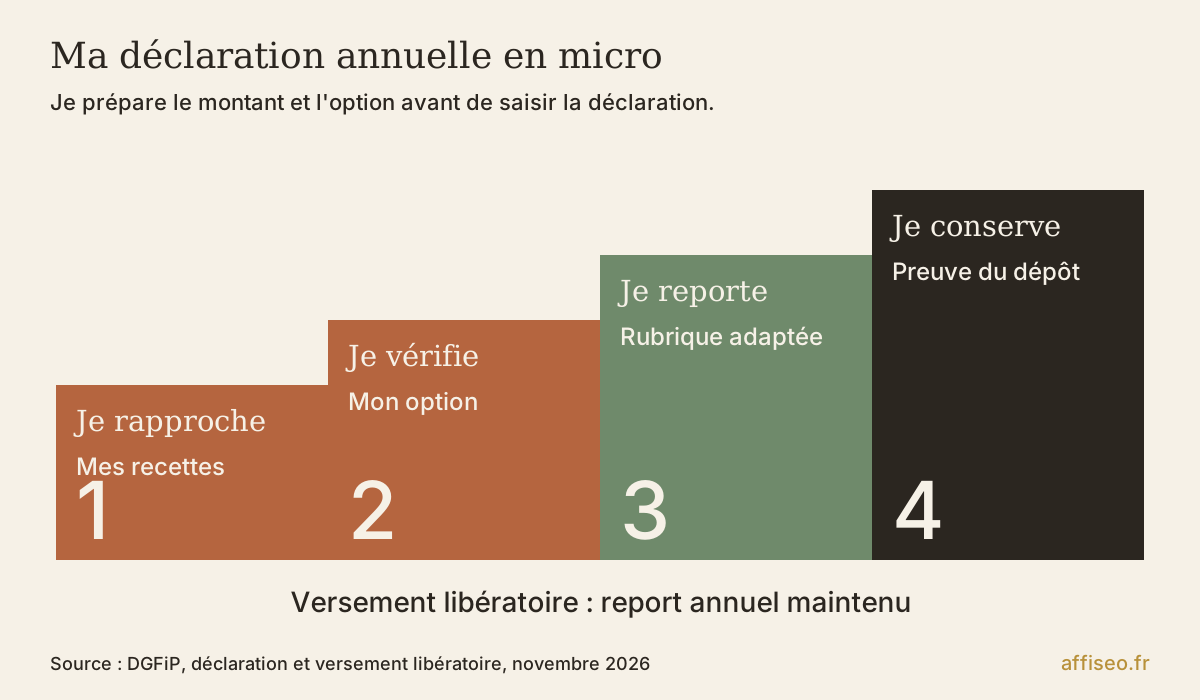
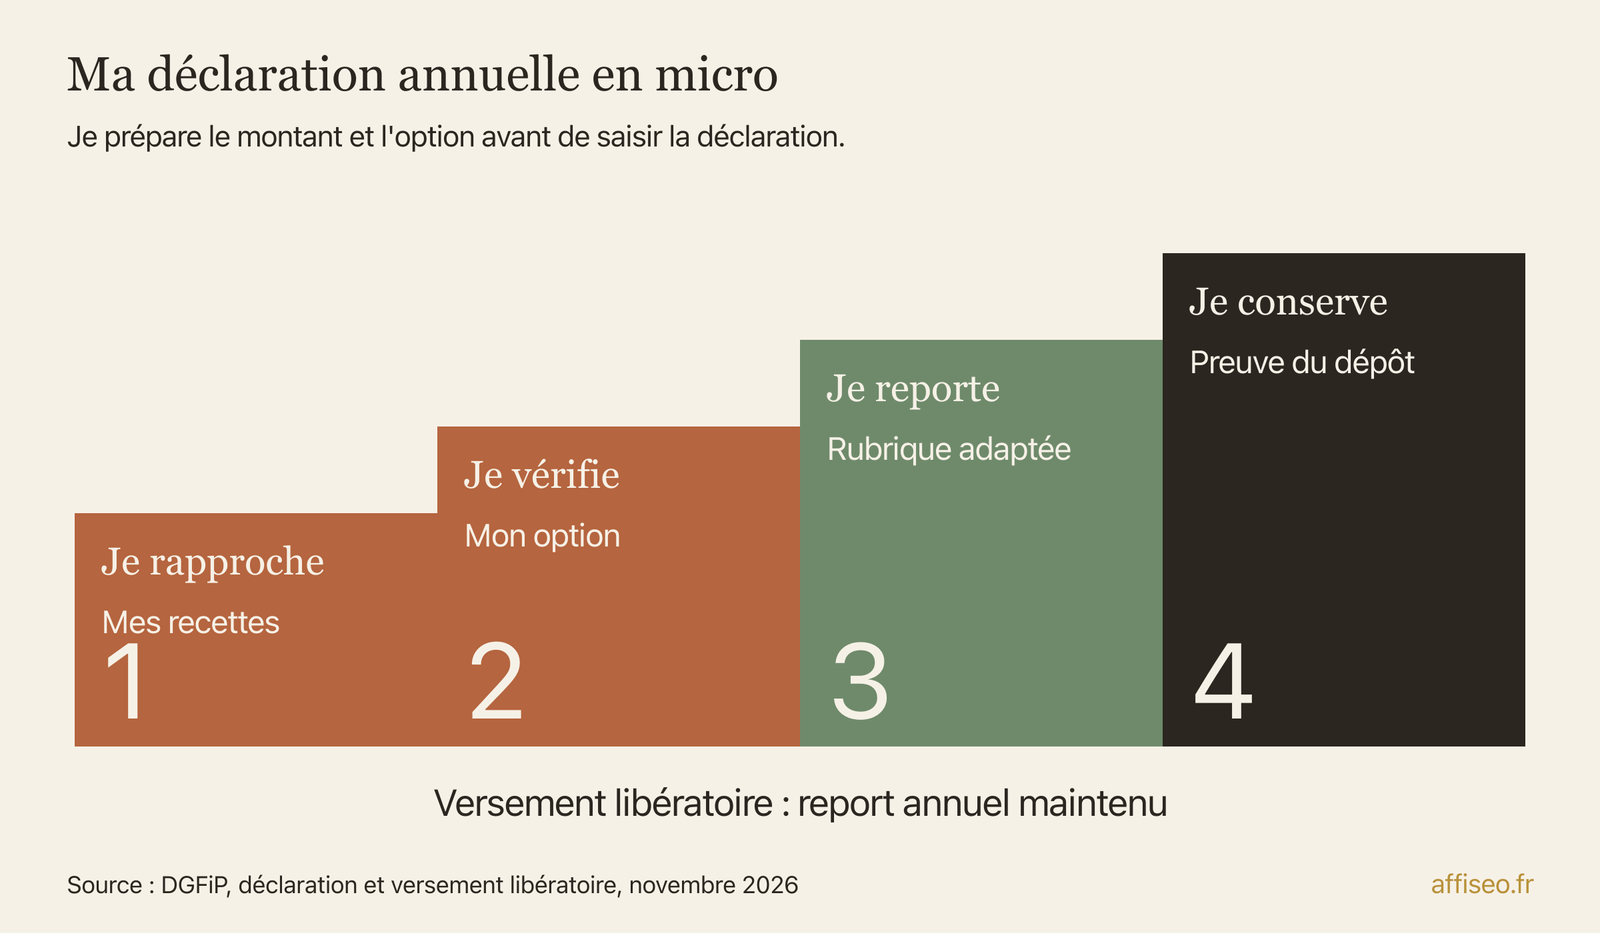
Chaque année, je reporte les recettes ou le chiffre d'affaires de la micro sur la 2042-C-PRO. Je choisis la rubrique correspondant à l'activité et à l'option fiscale effectivement appliquée. Je ne copie pas un numéro de case trouvé dans un article ancien : l'identité du déclarant et la situation professionnelle peuvent changer la ligne attendue. Pour retrouver les rubriques, je pars de la notice officielle pour déclarer les revenus micro. Voici le circuit annuel à choisir selon ton régime.
Sans versement libératoire, l'administration applique un abattement, une réduction forfaitaire censée couvrir les dépenses. Pour les activités ordinaires évoquées ici, les abattements sont de 71 % pour la vente de marchandises, 50 % pour les services micro-BIC et 34 % pour le micro-BNC. Je déclare les recettes brutes : je ne retire pas cet abattement moi-même. Ce mécanisme fiscal ne rembourse pas tes dépenses réelles.
Avec le versement libératoire, tu paies l'impôt lié à cette activité avec tes déclarations périodiques, si tu remplis les conditions de l'option. Le report annuel reste nécessaire dans la rubrique dédiée. Ce revenu entre notamment dans le calcul du revenu fiscal de référence et peut influer sur le taux applicable aux autres revenus. Je vérifie donc l'option dans les documents, plutôt que de la déduire d'un souvenir.
Pour préparer la saisie, je compare le total annuel des déclarations Urssaf avec mon livre des recettes et les justificatifs. Une différence se corrige à sa source ; je ne force pas les totaux pour les rendre identiques. Au réel, fais préciser par ton cabinet le mode de télétransmission des résultats : le dépôt peut passer par son logiciel. Le dirigeant déclare séparément ses revenus personnels. Après validation, télécharge l'accusé de dépôt et classe-le avec le total annuel.
| Régime | Base à déclarer | Formulaire | Espace de dépôt |
|---|---|---|---|
| Micro sans versement libératoire | CA ou recettes brutes hors TVA, avant abattement | 2042-C-PRO, rubrique selon activité | Déclaration du foyer, espace personnel impots.gouv.fr |
| Micro avec versement libératoire | CA ou recettes brutes hors TVA, avant abattement | 2042-C-PRO, rubrique versement libératoire | Déclaration du foyer, espace personnel impots.gouv.fr |
| BIC au réel à l’impôt sur le revenu | Résultat fiscal issu de la comptabilité | 2031 et annexes, puis report personnel sur 2042-C-PRO | Résultats par téléprocédure professionnelle ; report dans l’espace personnel |
| BNC en déclaration contrôlée | Résultat fiscal professionnel | 2035 et annexes, puis report personnel sur 2042-C-PRO | Résultats par téléprocédure professionnelle ; report dans l’espace personnel |
| Société soumise à l’IS | Résultat fiscal de la société | 2065 et annexes | Téléprocédure professionnelle, souvent via le cabinet comptable |
Abonnements IA et matériel, que peux-tu déduire ?
J'utilise Claude Code et Codex par abonnement pour construire mes outils. Ça coûte moins cher dans mon usage que de passer par des appels facturés séparément. Mais ce choix économique ne raconte rien de mon traitement fiscal personnel : je ne t'invente pas une déduction appliquée chez moi pour rendre le conseil plus convaincant.
En micro, tu ne retires pas tes abonnements IA, ton ordinateur ou tes publicités en plus de l'abattement. Au réel, une dépense doit notamment servir l'activité, être justifiée et être rattachée correctement à l'exercice. Un ordinateur peut relever de l'immobilisation : son coût est alors réparti comptablement par amortissement, au lieu d'être entièrement passé en charge immédiatement. Pour un usage mixte, je documente la part professionnelle.
Dans Profit First, Mike Michalowicz propose de répartir les encaissements entre des comptes ayant chacun un rôle, dont les impôts et les dépenses. Je trouve la méthode utile pour empêcher le solde disponible de dicter tes achats. Ses pourcentages ne remplacent pas une estimation française adaptée à ton activité : je préfère une réserve calculée avec tes vrais paramètres.
Pour chaque abonnement, ouvre dès maintenant la dernière facture : je te conseille de relever l'entité qui facture, son pays et l'usage de l'outil dans ton activité. Si tu n'as qu'un reçu bancaire, récupère la facture depuis ton compte client. Range-la avec la preuve du paiement, puis note la question de TVA à traiter si le fournisseur est étranger.
La franchise de TVA ne règle pas les achats étrangers
La franchise en base permet, sous conditions, de ne pas facturer de TVA sur les opérations couvertes. Elle ne signifie pas que ton entreprise est extérieure au système de TVA. Je vérifie les seuils en vigueur pour ton activité sur la page officielle, séparément des plafonds du régime micro. Dépasser un seuil de TVA ne signifie pas automatiquement créer une société.
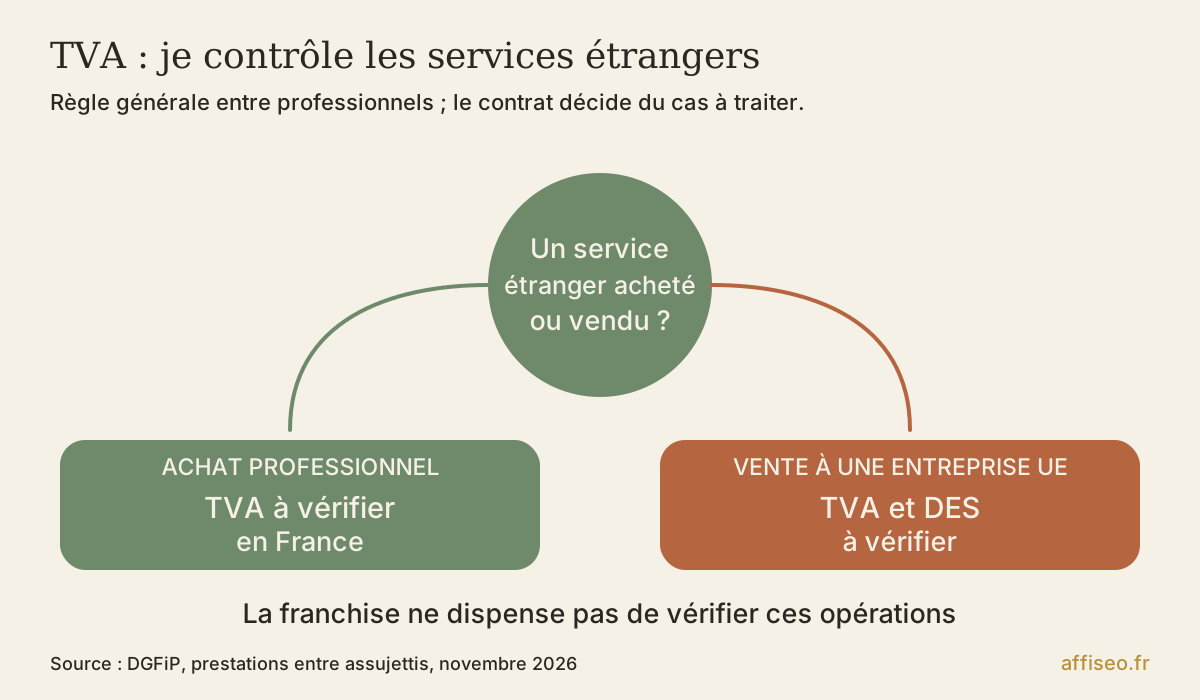
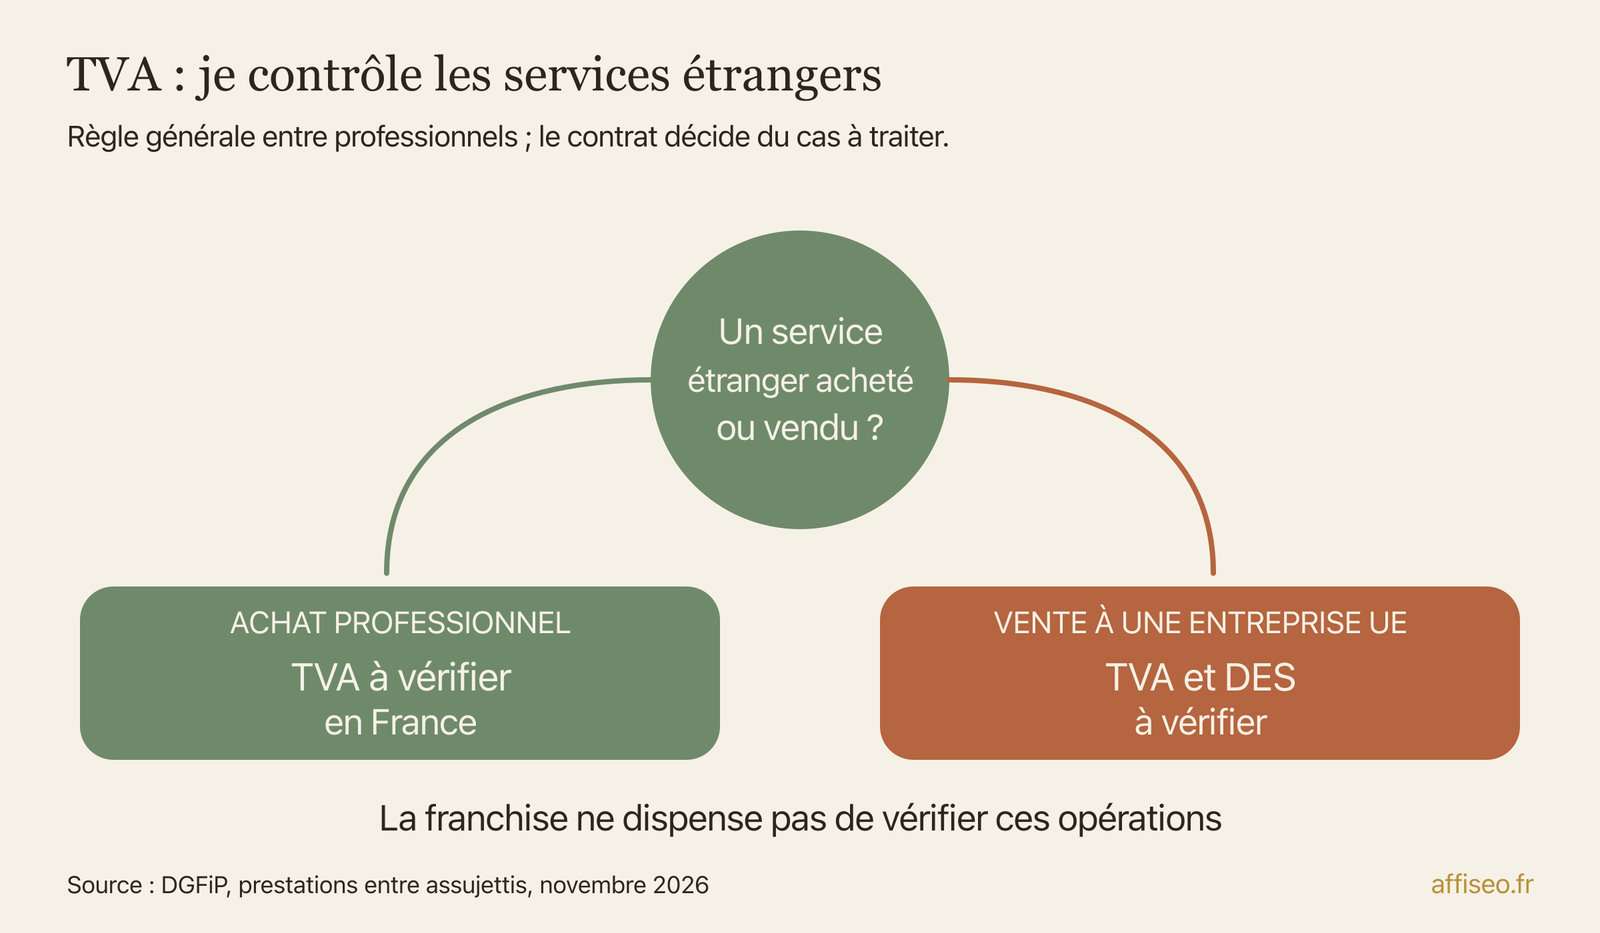
Le piège du web, c'est aussi l'achat de services étrangers. La fiche TVA de la DGFiP pour les micro-entrepreneurs explique que des services achetés ou fournis à une entreprise d'un autre État de l'Union européenne peuvent imposer un numéro de TVA intracommunautaire, même avec la franchise. Selon l'opération, l'autoliquidation signifie que le client calcule et déclare lui-même la taxe. Je contrôle aussi les achats de services hors Union européenne : une facture étrangère sans taxe ne prouve pas qu'aucune TVA française n'est due.
Si tu fournis une prestation relevant de la règle générale à une entreprise identifiée dans un autre État membre, la déclaration européenne de services, ou DES, peut être requise. Une boutique vendant des produits à des particuliers étrangers relève d'autres règles ; les ventes numériques peuvent encore avoir leur propre traitement. Je commence par identifier le client, le pays et la nature de l'opération avant de décider de la mention sur la facture.
Prends une facture d'achat et une facture de vente avec l'étranger, puis compare-les aux règles officielles sur les services entre professionnels. Je te conseille d'envoyer au SIE celles qui posent question, avec le contrat et ta situation TVA. Demande quelles démarches effectuer avant la prochaine opération : numéro intracommunautaire, déclaration de TVA ou DES selon le cas.
CFE et comptes étrangers, même depuis chez toi
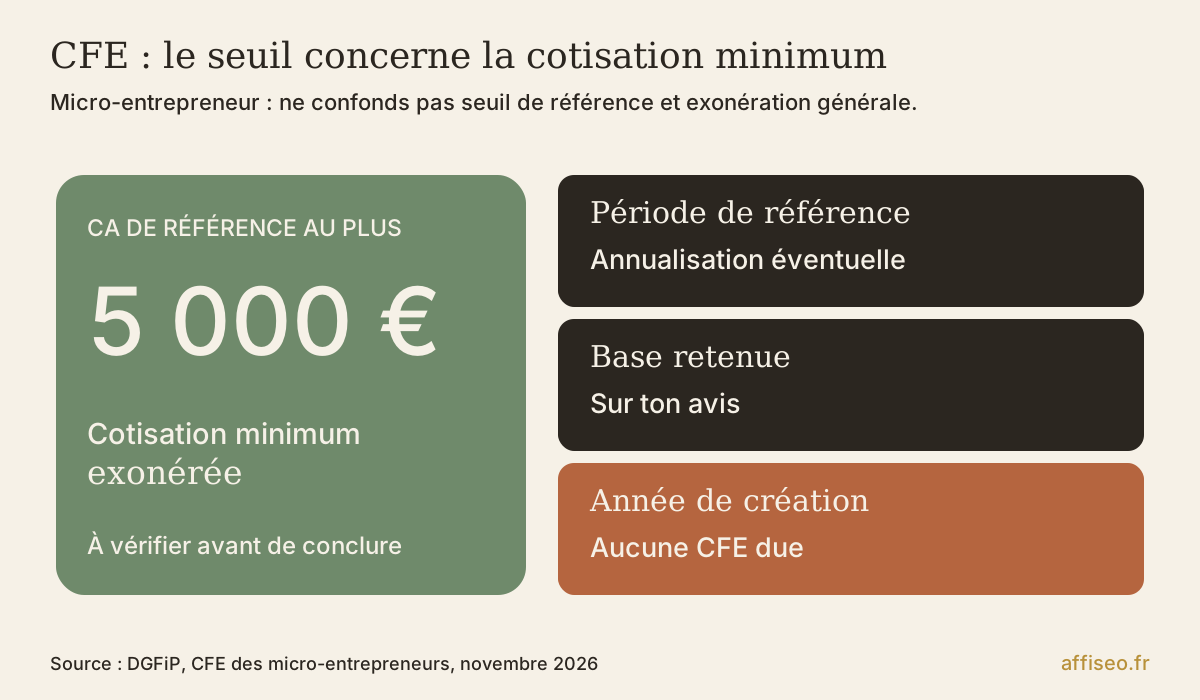
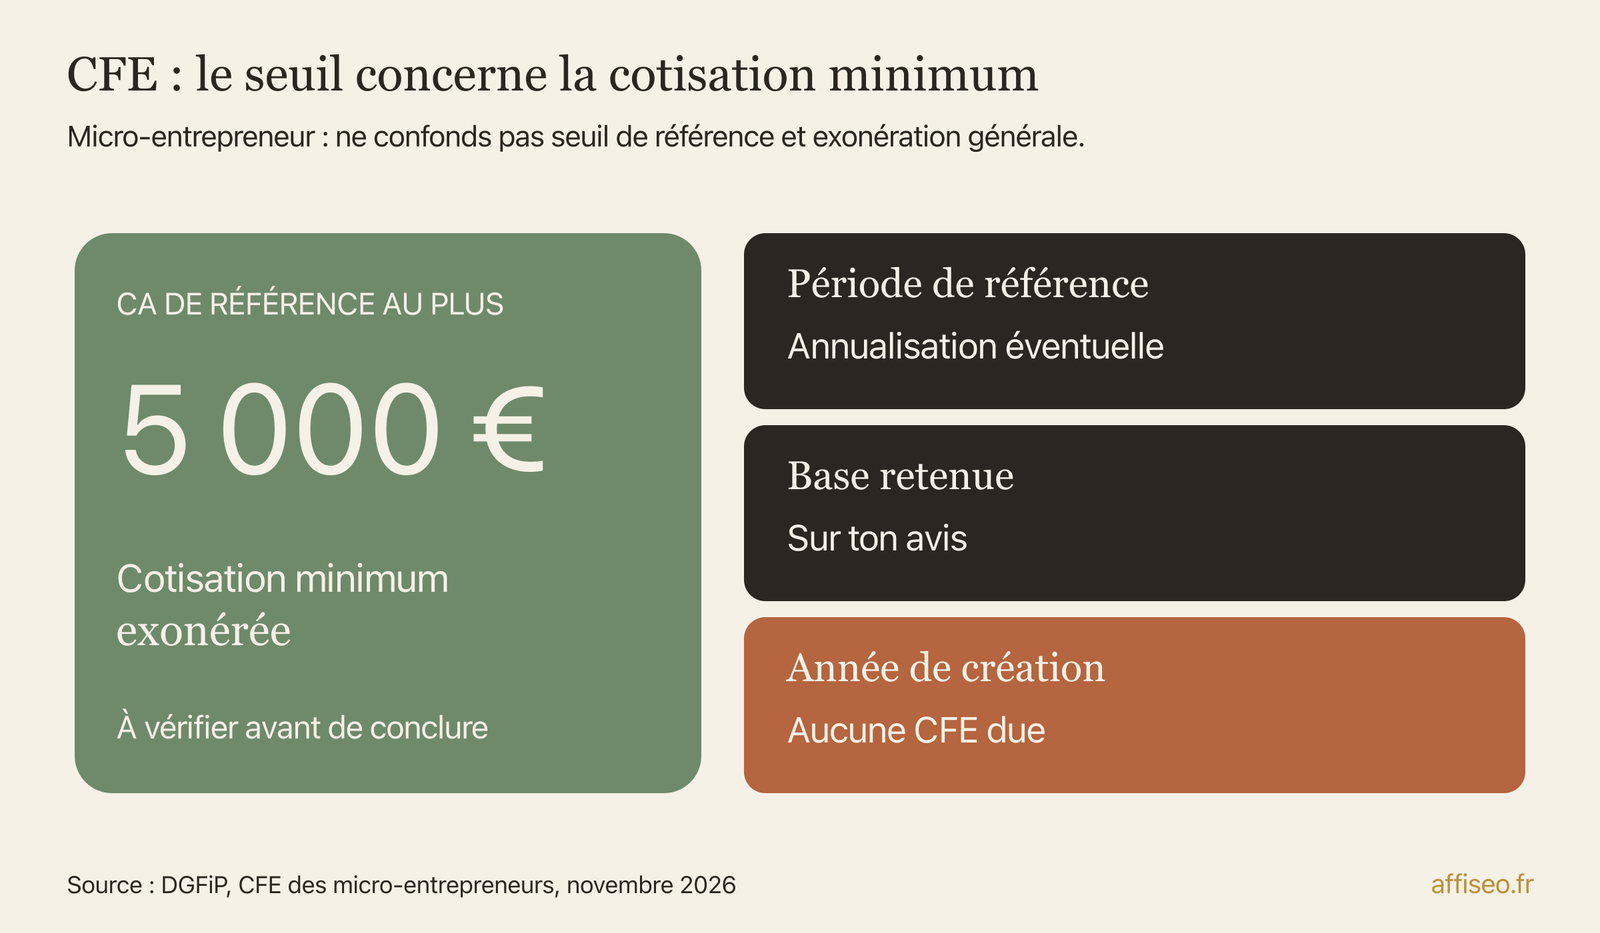
Travailler chez toi n'écarte pas la CFE. La DGFiP indique une exonération l'année de création ; ensuite, la situation dépend notamment du local et de la base minimum. L'exonération liée à un chiffre d'affaires de référence ne dépassant pas 5 000 € concerne cette cotisation minimum : je n'en fais pas une exonération universelle. La période de référence et une éventuelle annualisation doivent aussi être vérifiées.
Je te conseille de créer l'espace professionnel assez tôt pour consulter l'avis de CFE. Il est distinct de l'espace où tu déclares les revenus de ton foyer. L'année de création, adresse au SIE la déclaration initiale 1447-C-SD avant le 31 décembre, même si tu n'as pas de CFE à payer cette année-là. La fiche officielle sur la CFE donne accès au formulaire et aux consignes de dépôt. Note cette échéance dès l'immatriculation et conserve la preuve d'envoi.
Pour les comptes étrangers, pars des conditions de déclaration publiées par la DGFiP et des annexes 3916 ou 3916-bis selon leur nature. Le nom PayPal, Stripe ou Amazon ne suffit pas pour conclure : je regarde l'établissement, le titulaire et les services du compte. Une exception existe pour certains comptes de paiement sous conditions cumulatives ; je ne l'applique pas automatiquement à un compte recevant des prestations professionnelles.
L'origine étrangère d'un virement n'en fait pas automatiquement un revenu étranger au sens fiscal. Je sépare cette question de celle du compte et de celle de la TVA. Si la plateforme retient un impôt étranger, conserve le justificatif et fais vérifier la convention applicable avant toute compensation improvisée.
Des justificatifs que tu peux retrouver sans fouiller
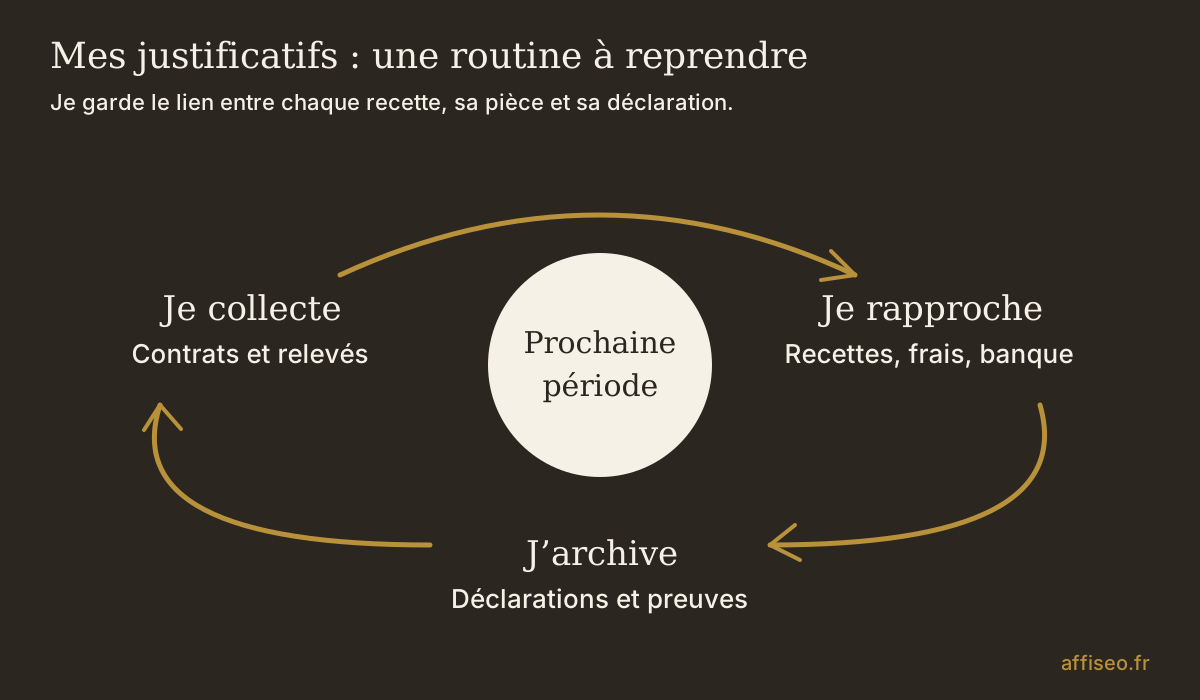
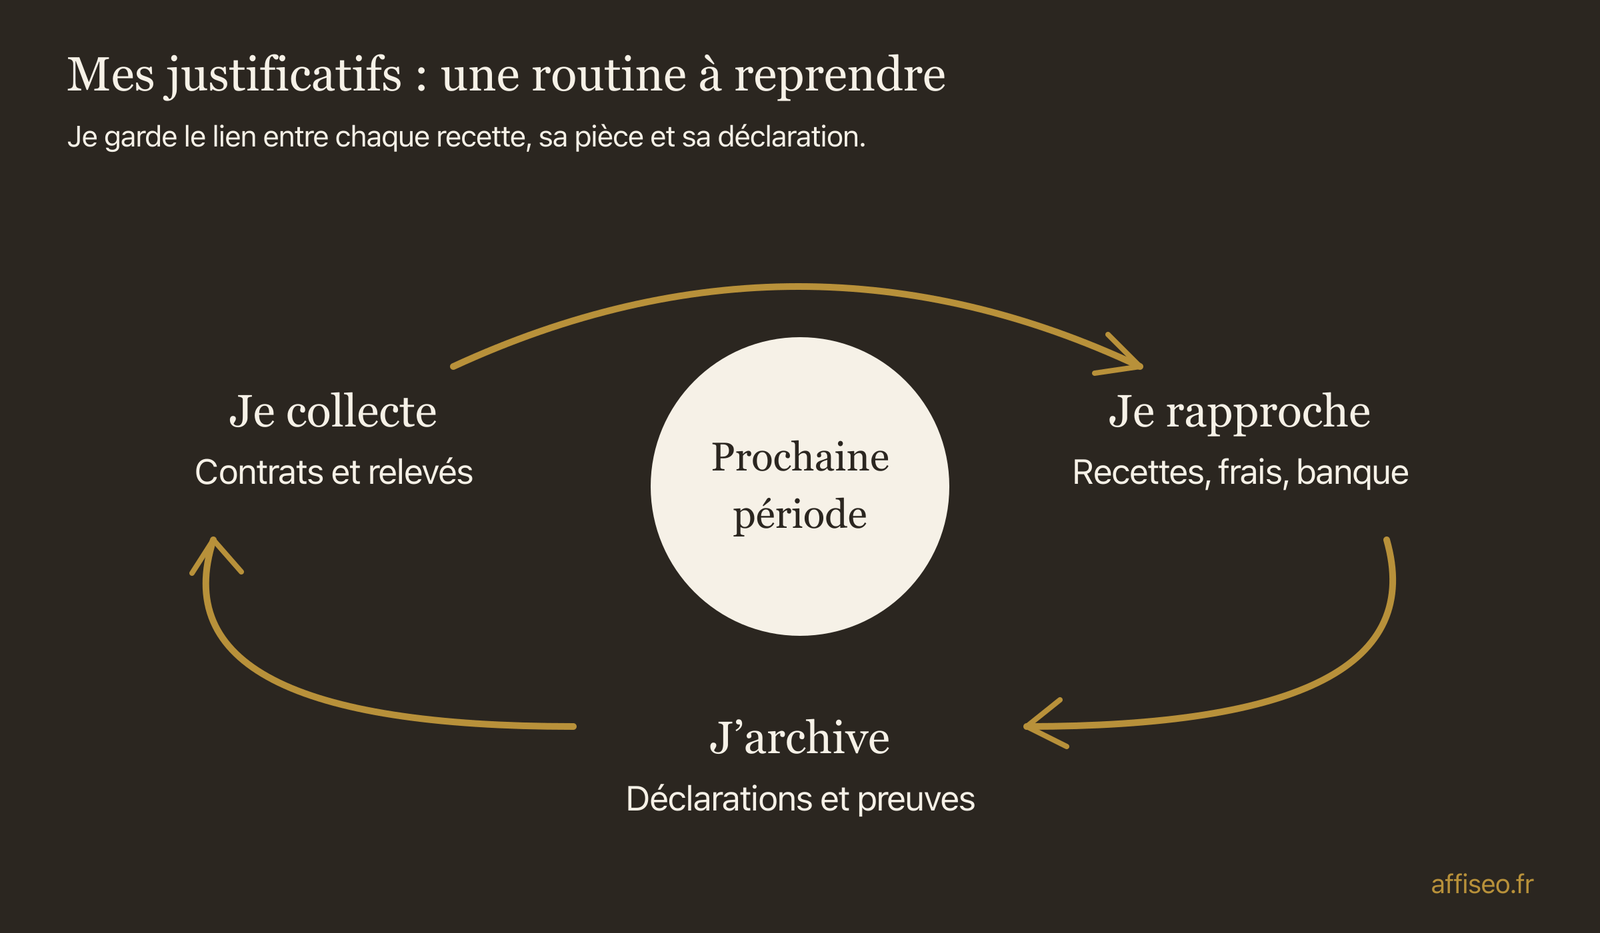
Je te conseille un dossier par exercice avec les contrats, les factures, les relevés de plateformes et les déclarations déposées. Dans le tableau, sépare recettes, TVA, frais et virements internes. Un transfert entre tes propres comptes ne doit pas devenir une nouvelle vente parce qu'il apparaît comme une entrée sur le relevé suivant.
Le 19 octobre, j'ai corrigé le même bogue sur 6 de mes applications, dans la même journée. Chacune gérait ses comptes IA dans son coin ; j'ai fini par les centraliser dans un coffre partagé. C'était un problème de rangement informatique, pas une anecdote fiscale. Pour tes justificatifs, je te propose d'en tirer une règle pratique : garde une pièce de référence, puis renvoie vers elle depuis ton tableau plutôt que d'entretenir des copies qui divergent.
Une fois les pièces réunies, cherche chaque écart entre recettes et banque. Je te conseille ensuite de programmer les échéances sociales, fiscales et de TVA qui te concernent. Pour une activité mixte, sépare les catégories dès la collecte ; un encaissement personnel et celui d'une société ne doivent pas se mélanger sans explication.
Si tu encaisses déjà sans avoir formalisé l'activité, je te conseille de contacter le guichet des formalités et les organismes concernés pour régulariser les obligations adaptées à ta situation. Je ne te proposerai pas un montant imaginaire en dessous duquel une activité habituelle deviendrait invisible. Conserve les traces depuis le premier encaissement et prépare la liste des recettes à transmettre aux organismes concernés.
Pour le prochain contrôle, garde aussi une note avec les questions encore ouvertes et la réponse officielle obtenue. Je préfère une incertitude écrite avec son justificatif à une catégorie choisie au hasard. Prépare maintenant le dossier du prochain mois pendant que tu as encore les documents sous les yeux.
Exemple fictif d'une boutique micro en franchise de TVA
- Je suppose une boutique qui vend en son nom, sans remboursement : ses clients paient 2 000 € sur le mois.
- La plateforme retient 60 € de frais et reverse 1 940 € sur la banque : 2 000 - 60 = 1 940.
- Le vendeur paie ensuite 800 € d'impression et 100 € de logiciels. Il reste 1 040 € avant cotisations et impôt : 1 940 - 800 - 100.
- Pour la déclaration micro, la base reste 2 000 € dans cette hypothèse. Les 960 € de frais cumulés ne sont pas soustraits.
- Je suppose maintenant que cette activité relève de la vente de marchandises et réalise 24 000 € sur l'année. L'abattement de 71 % représente 17 040 € ; la base après abattement est 6 960 €.
Je ne calcule pas l'impôt final avec ces seules données : il dépend aussi du foyer et de l'option fiscale. Les 1 040 € de trésorerie ne sont ni la base déclarée ni un revenu net après toutes les obligations.
Les erreurs fréquentes
Ta check-list
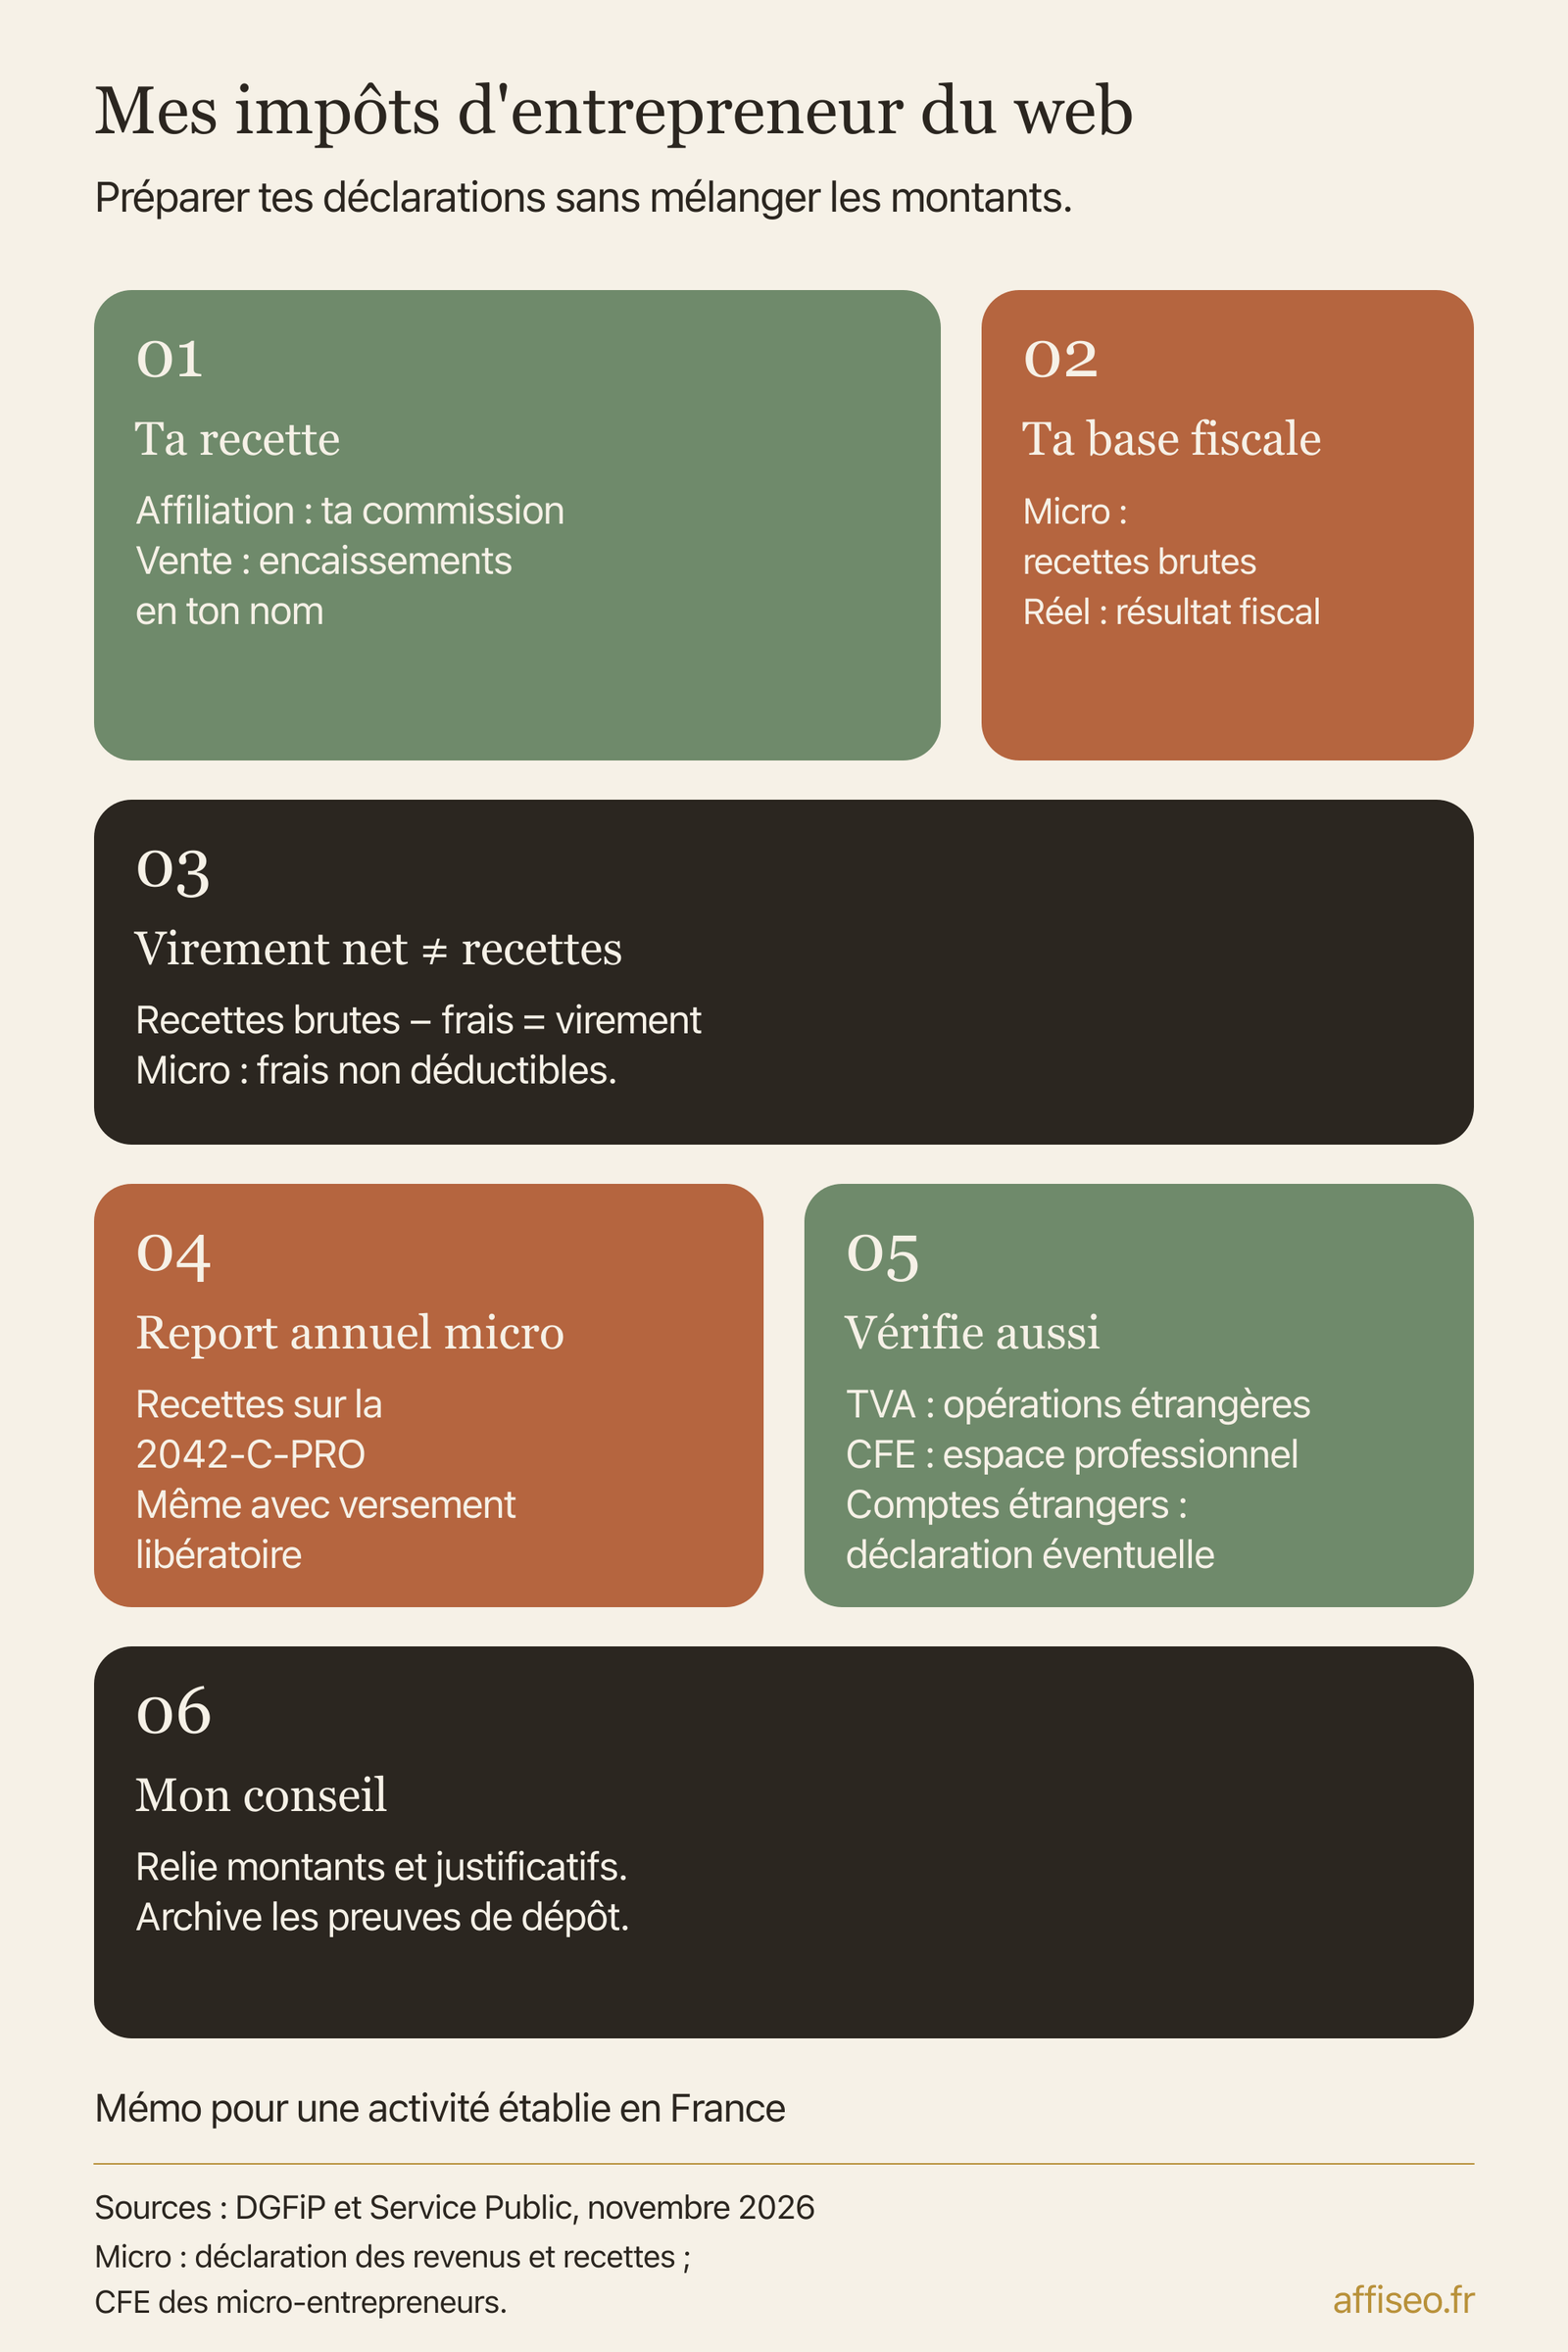
Tout le guide en une image
Pour aller plus loin
Questions fréquentes
Comment déclarer les impôts pour un auto-entrepreneur ?
Je commence par rapprocher les recettes annuelles et les déclarations Urssaf. Tu reportes ensuite le chiffre d'affaires ou les recettes dans la rubrique adaptée de la 2042-C-PRO, avec ou sans versement libératoire. Je garde les activités distinctes quand leur traitement diffère.
Est-il obligatoire de déclarer ses impôts en ligne ?
La déclaration personnelle se fait en principe en ligne lorsque ta résidence principale dispose d'internet et que tu peux l'utiliser. Des exceptions existent. Je distingue cette déclaration des téléprocédures professionnelles et des déclarations sociales ; une difficulté d'accès se traite avec le service concerné.
Quelle est la date limite pour les entreprises en 2026 ?
Je ne donnerais pas une échéance unique : déclaration personnelle, résultats et TVA suivent des calendriers distincts. La campagne personnelle 2026 concernait les revenus 2025. Pour des revenus encaissés en 2026, je vérifierai le calendrier de la campagne 2027 quand il sera publié, sans recopier les anciennes dates.
Pourquoi avoir un espace professionnel aux impôts en micro ?
Je m'en sers comme point d'accès aux obligations professionnelles, notamment l'avis et le paiement de CFE et, selon la situation, la TVA. Il ne remplace pas l'espace personnel de déclaration du foyer. Je le prépare avant d'avoir une échéance urgente.
Quels impôts doit payer un auto-entrepreneur ?
Je vérifie l'impôt sur le revenu, la CFE et la situation de TVA. Les cotisations sociales constituent encore une obligation distincte. Je ne transforme pas cette liste en facture automatique : les exonérations, options et opérations réalisées changent ce qui est effectivement dû.
Dois-je déclarer ce qu'une plateforme étrangère me verse ?
Oui, une rémunération professionnelle ne devient pas exonérée parce que le payeur est étranger. Je vérifie le contrat, le montant qui te revient et les justificatifs. Je traite séparément les questions de TVA, de compte étranger et d'éventuelle retenue fiscale à l'étranger.
Sources
- Micro : report des recettes brutes sur 2042-C-PRO, rubriques selon activité, abattements 71 %, 50 %, 34 %. : https://www.impots.gouv.fr/particulier/questions/comment-declarer-les-revenus-provenant-de-mon-activite-dauto-entrepreneur (consulté le 2026-11-15)
- Micro : déclaration sociale des encaissements hors TVA, dépenses et commissions de plateformes non déductibles du chiffre d'affaires. : https://entreprendre.service-public.gouv.fr/vosdroits/F36249 (consulté le 2026-11-15)
- Fiscalité micro : impôt du foyer, cotisations sociales, options et obligations distinctes. : https://entreprendre.service-public.gouv.fr/vosdroits/F36244 (consulté le 2026-11-15)
- Versement libératoire : paiement périodique, report annuel, effet sur revenu fiscal de référence et autres revenus. : https://www.impots.gouv.fr/professionnel/le-versement-liberatoire (consulté le 2026-11-15)
- Charges au réel : intérêt professionnel, justification, rattachement à l'exercice ; amortissements. Au micro, pas de déduction des frais réels. : https://www.impots.gouv.fr/professionnel/questions/que-puis-je-deduire-de-mes-resultats-professionnels (consulté le 2026-11-15)
- TVA micro : franchise distincte du régime fiscal ; numéro intracommunautaire et obligations sur certains échanges de services européens. : https://www.impots.gouv.fr/professionnel/questions/je-suis-micro-entrepreneur-ou-la-tete-dune-micro-entreprise-ai-je-des (consulté le 2026-11-15)
- Prestations entre professionnels : territorialité, achats de services UE et hors UE, autoliquidation, DES pour les prestations européennes relevant de la règle générale. : https://www.impots.gouv.fr/professionnel/prestations-entre-assujettis (consulté le 2026-11-15)
- CFE : aucune CFE l'année de création ; exonération de la seule cotisation minimum lorsque le CA ou les recettes de référence n'excèdent pas 5 000 €. Période de référence N-2 ou à défaut N-1 ; annualisation si elle ne couvre pas 12 mois. Avis dans l'espace professionnel. Page rouverte pour le schéma CFE. : https://www.impots.gouv.fr/professionnel/questions/je-suis-micro-entrepreneur-dois-je-payer-une-cotisation-fonciere-des (consulté le 2026-11-15)
- Comptes étrangers : déclaration et formulaires 3916 / 3916-bis selon le compte, exception sous conditions cumulatives pour certains comptes de paiement. : https://www.impots.gouv.fr/particulier/questions/dois-je-declarer-mon-compte-paypal-ou-un-compte-bancaire-ouvert-letranger-et (consulté le 2026-11-15)
- Calendrier : campagne 2026 pour revenus 2025, déclaration personnelle en ligne et exceptions. : https://www.impots.gouv.fr/les-modalites-de-la-declaration-de-revenus-en-2026 (consulté le 2026-11-15)
- Déclaration personnelle en ligne si résidence principale équipée et capacité à l'utiliser ; exceptions. : https://www.service-public.gouv.fr/particuliers/vosdroits/F358 (consulté le 2026-11-15)
- CFE : déclaration initiale 1447-C-SD à adresser au SIE avant le 31 décembre de l’année de création ; exonérations et espace professionnel. : https://entreprendre.service-public.gouv.fr/vosdroits/F23547 (consulté le 2026-11-15)
- Déclarations professionnelles : 2031 BIC, 2035 BNC et 2065 IS et annexes. : https://www.impots.gouv.fr/sites/default/files/media/3_Documentation/depliants/pro_fiche_espace_professionnel_2026.pdf (consulté le 2026-11-15)
- Micro : déclaration mensuelle ou trimestrielle selon l'option, obligatoire même avec un chiffre d'affaires nul. : https://entreprendre.service-public.gouv.fr/vosdroits/F23257 (consulté le 2026-11-15)
Autres pages sur notre guide « Statut, administratif et finances »
Toutes les pages du sujet sont dans notre guide « Statut, administratif et finances ».