Choisir son compte bancaire professionnel
- Je pars de ton activité et de ton statut avant de regarder les marques.
- Je compare le coût complet, les opérations acceptées et l’accès aux justificatifs.
- Je vérifie aussi comment récupérer mes données et continuer à payer si le compte devient indisponible.
Pour choisir ton compte bancaire professionnel, je te conseille de vérifier ton obligation légale, puis de comparer les comptes sur tes encaissements et tes dépenses réels. Mon conseil : une offre simple pour une activité entièrement en ligne, et un établissement capable de traiter les espèces ou le financement si tu en as besoin. Le bon compte est celui qui laisse ton activité tourner sans te rajouter de l’administratif.
Sur mes sites, je touche des commissions ; sur Brunelia, je vends des affiches. Ça ne raconte pas la même histoire à un établissement bancaire. Du coup, je vais te montrer comment poser ton besoin, lire une grille tarifaire et ouvrir le compte sans choisir uniquement le prix écrit en gros.
Tu en es où ?
Compte dédié ou offre pro : que demande ton statut ?
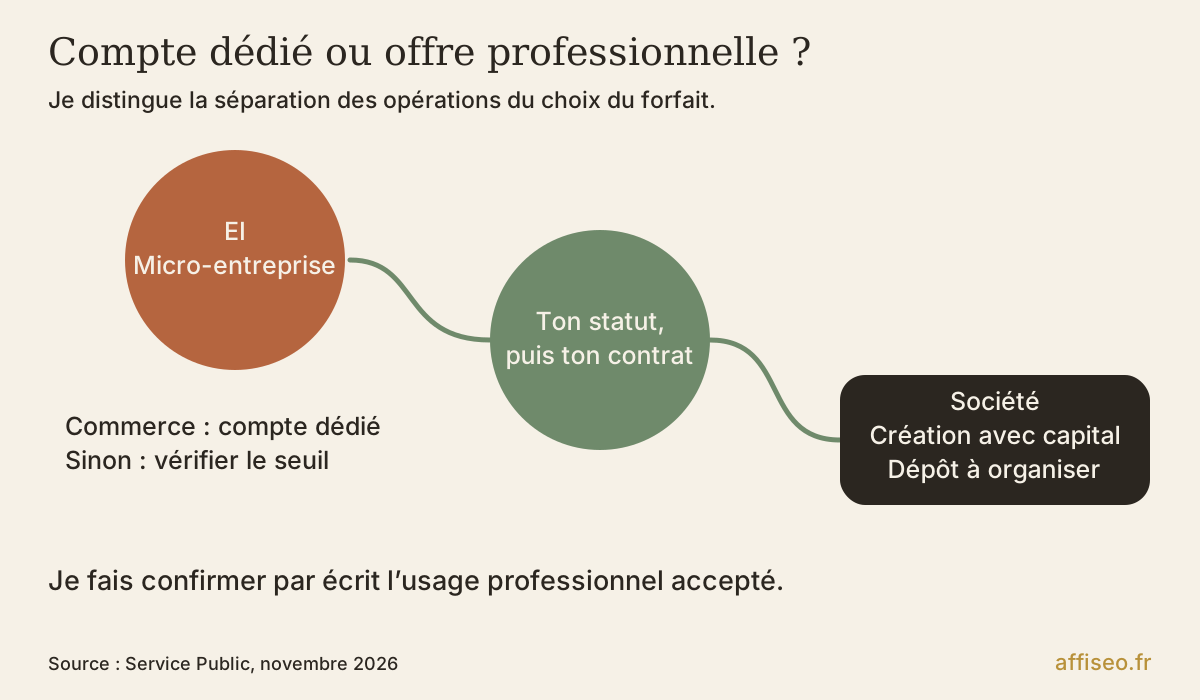
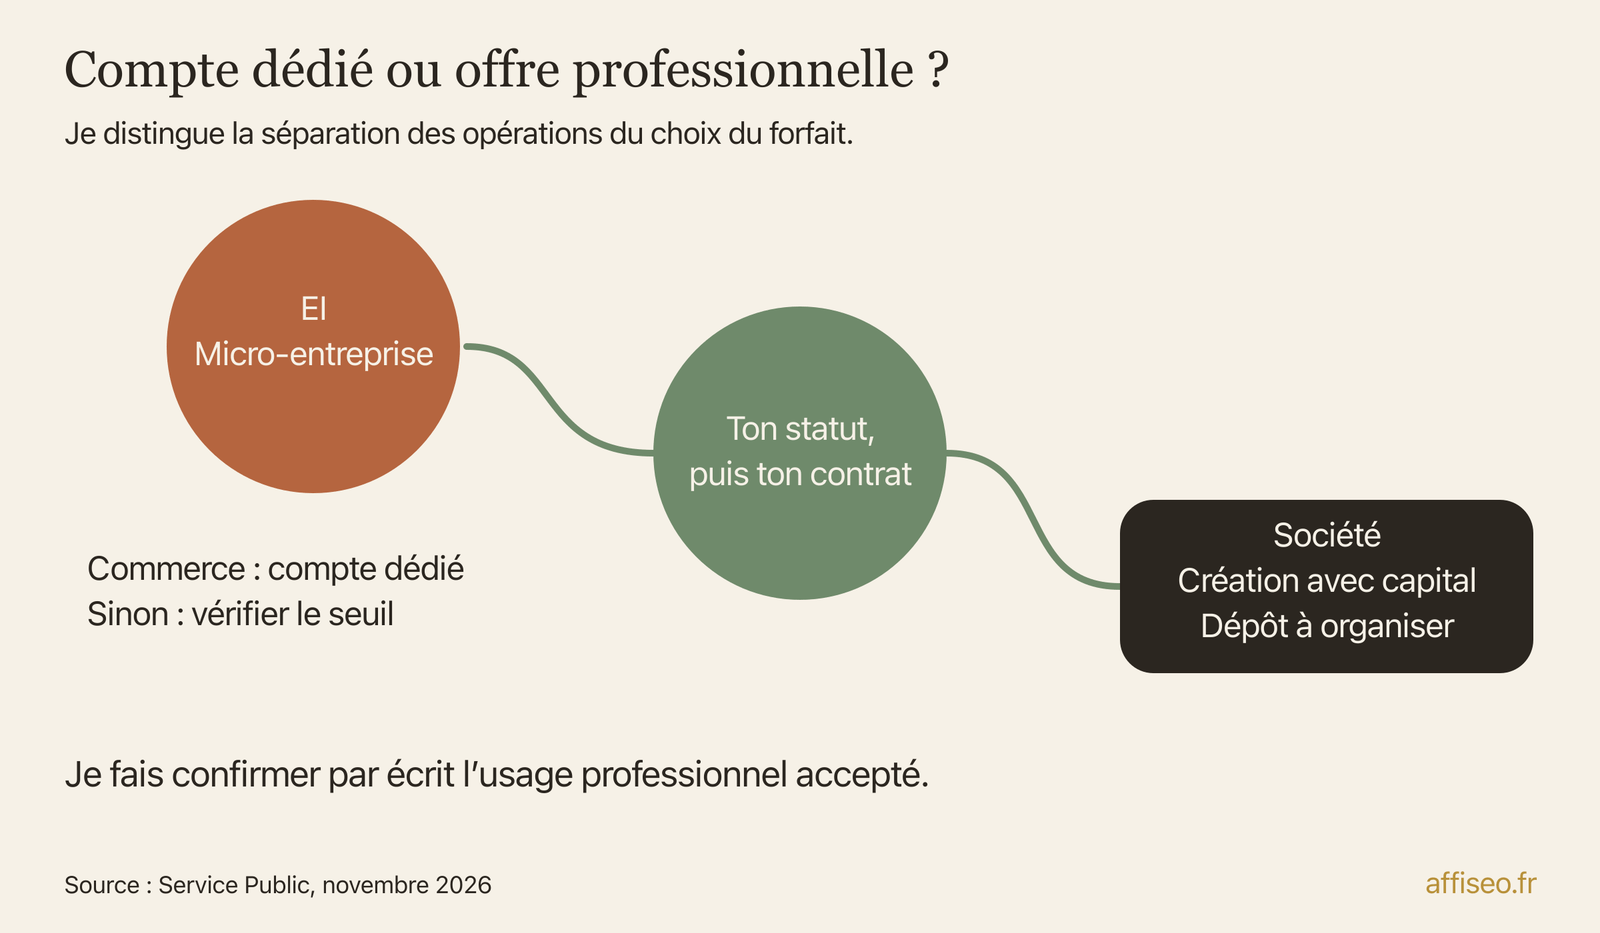
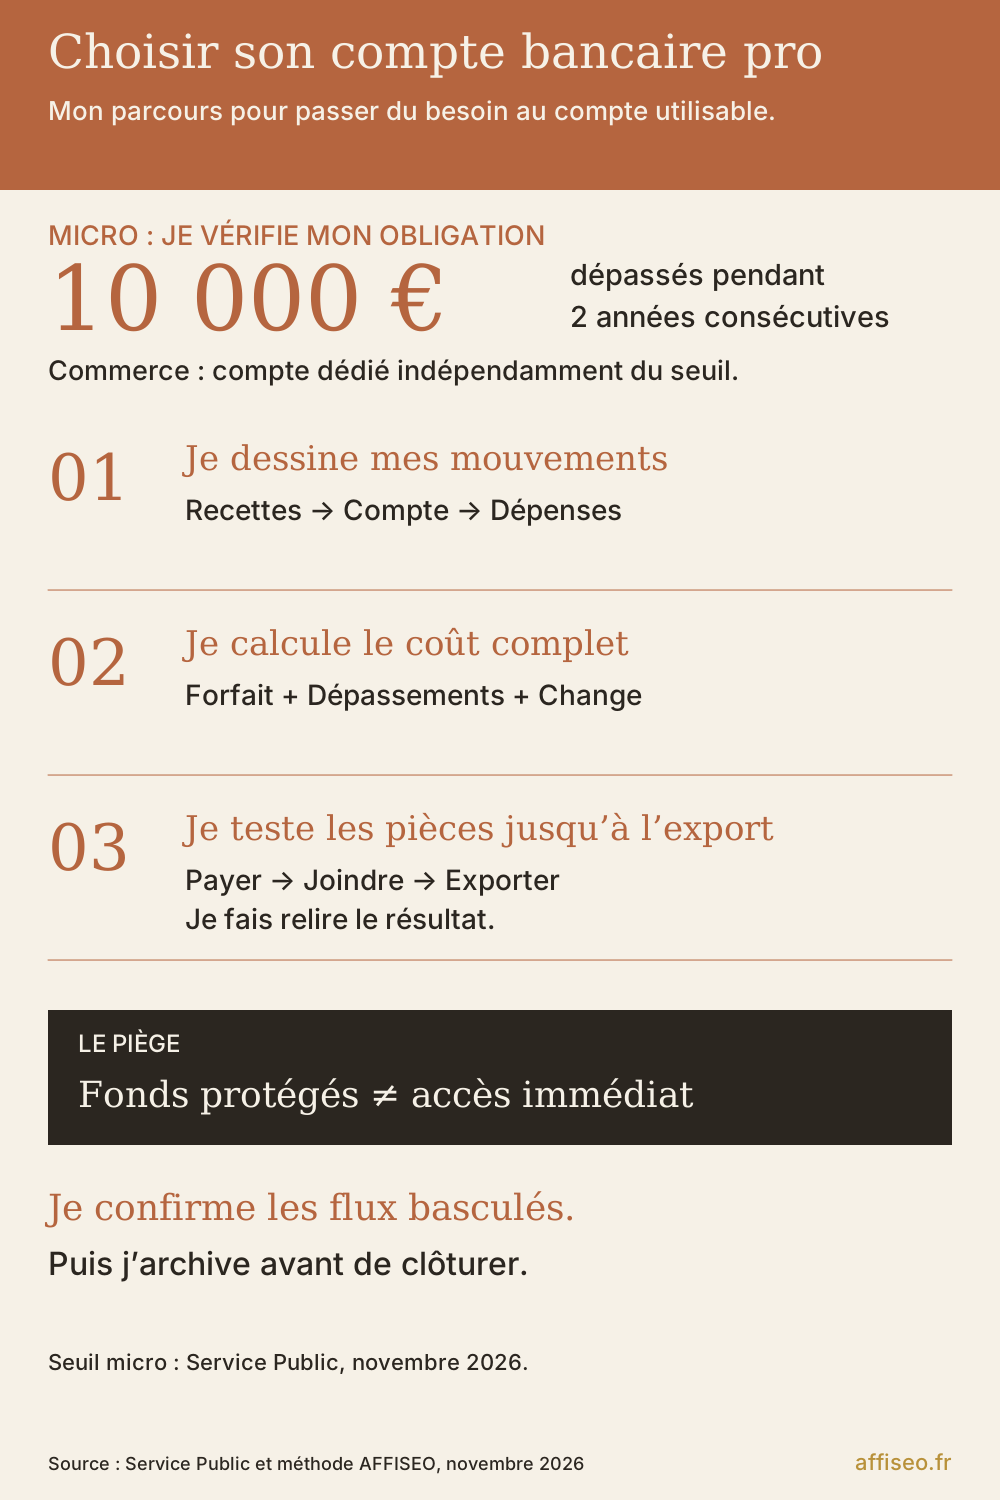
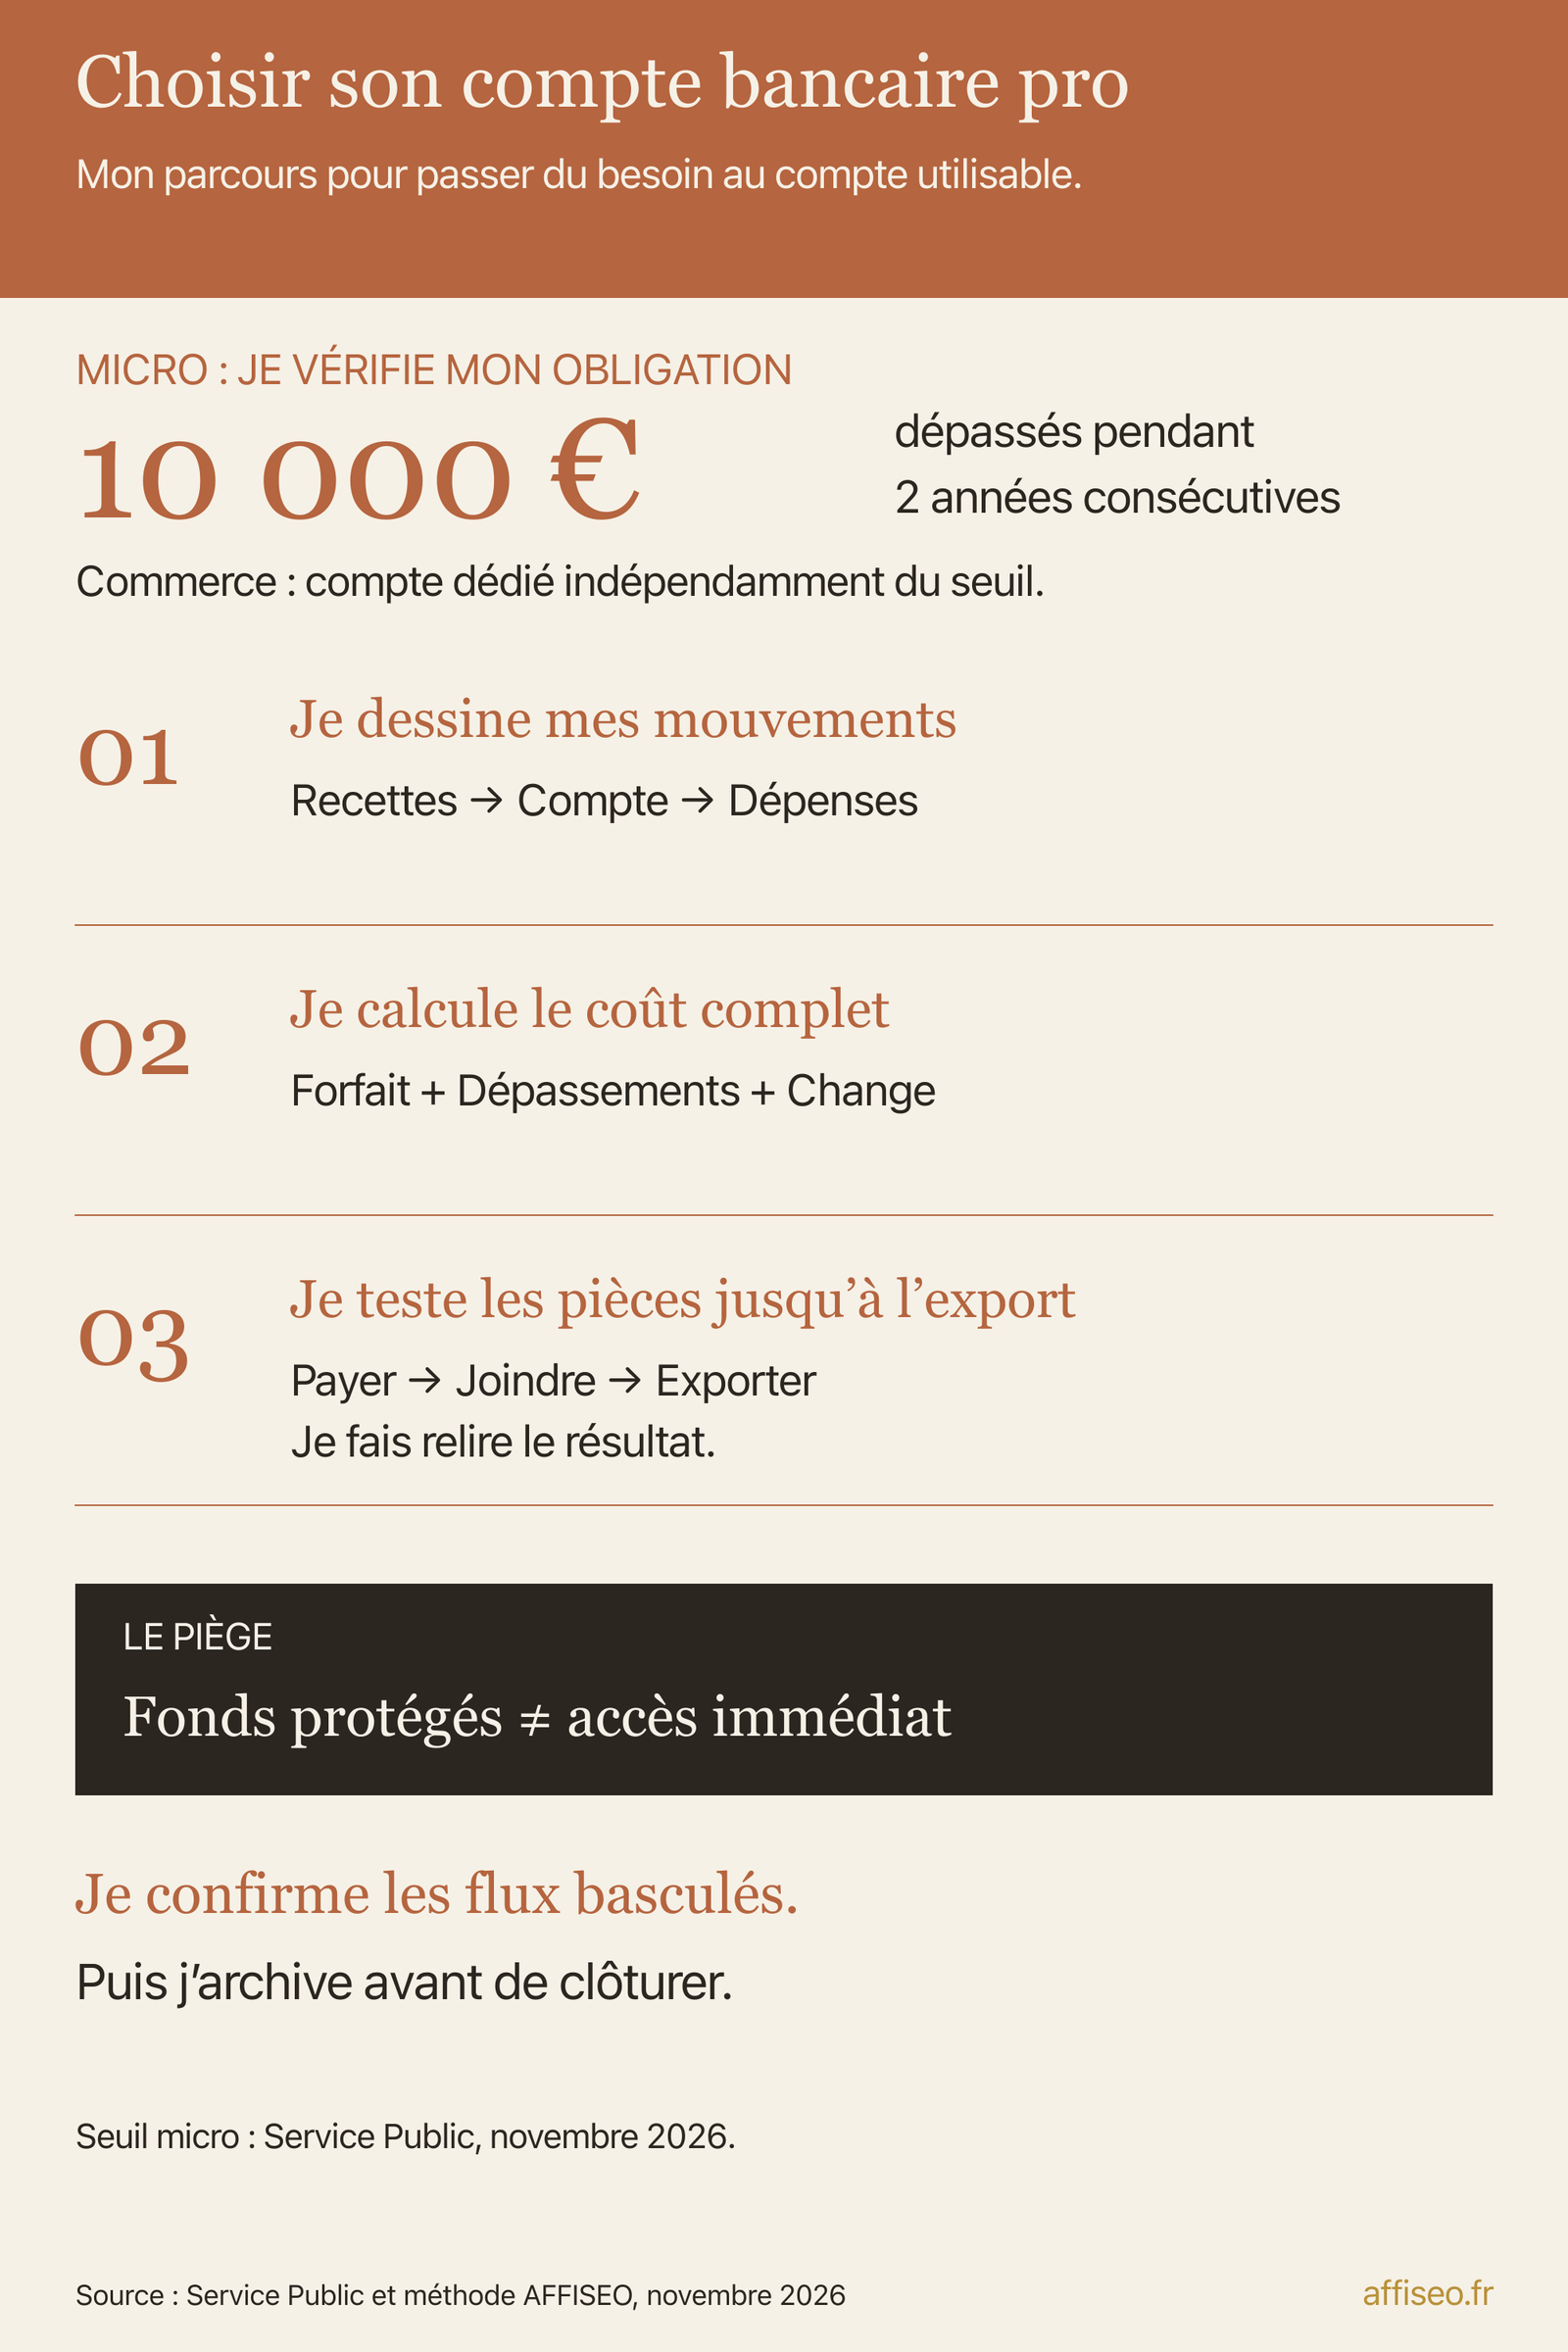
Je commence par séparer le compte dédié, réservé aux mouvements de l’activité, de l’offre dite professionnelle, avec ses services et son tarif. En micro-entreprise, le seuil général concerne le chiffre d’affaires qui dépasse 10 000 € durant 2 années consécutives. Il impose un compte distinct, sans imposer automatiquement une formule commerciale pro. Service Public précise également que l’activité commerciale oblige à disposer d’un compte dédié indépendamment de ce seuil.
Je demande donc à la banque si son contrat accepte mon usage professionnel et la mention EI, pour entrepreneur individuel. Un compte personnel séparé peut convenir juridiquement dans certains cas tout en étant refusé par les conditions de l’établissement. Je veux une confirmation écrite avant d’y faire arriver mes recettes.
Pour une SASU ou une SARL en création, je regarde le dépôt du capital, l’argent apporté à la société. Le dépôt des apports en numéraire passe par un établissement de crédit ou un notaire ; une application peut proposer le parcours avec un partenaire. Après immatriculation, Service Public indique que conserver cette offre pro n’est pas une obligation légale générale. Mon critère : un compte au nom de la société pour ses opérations. Avant le dépôt, demande qui délivre l’attestation et comment récupérer les fonds après immatriculation.
Quels mouvements vont vraiment passer sur ton compte ?
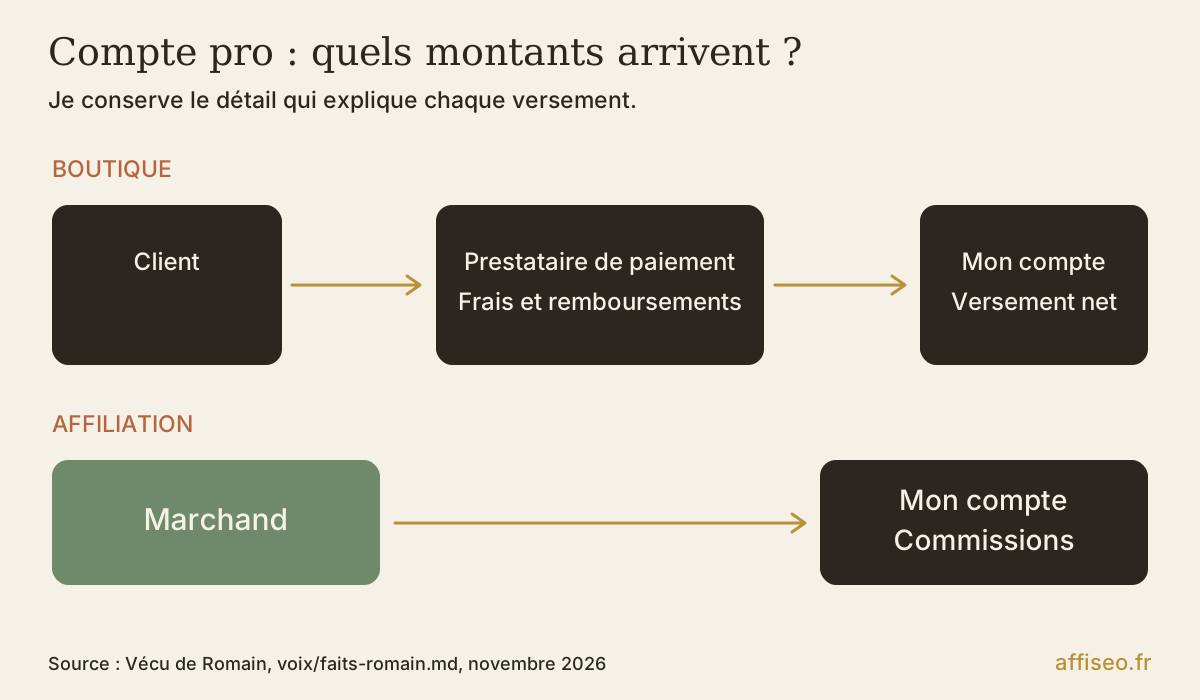
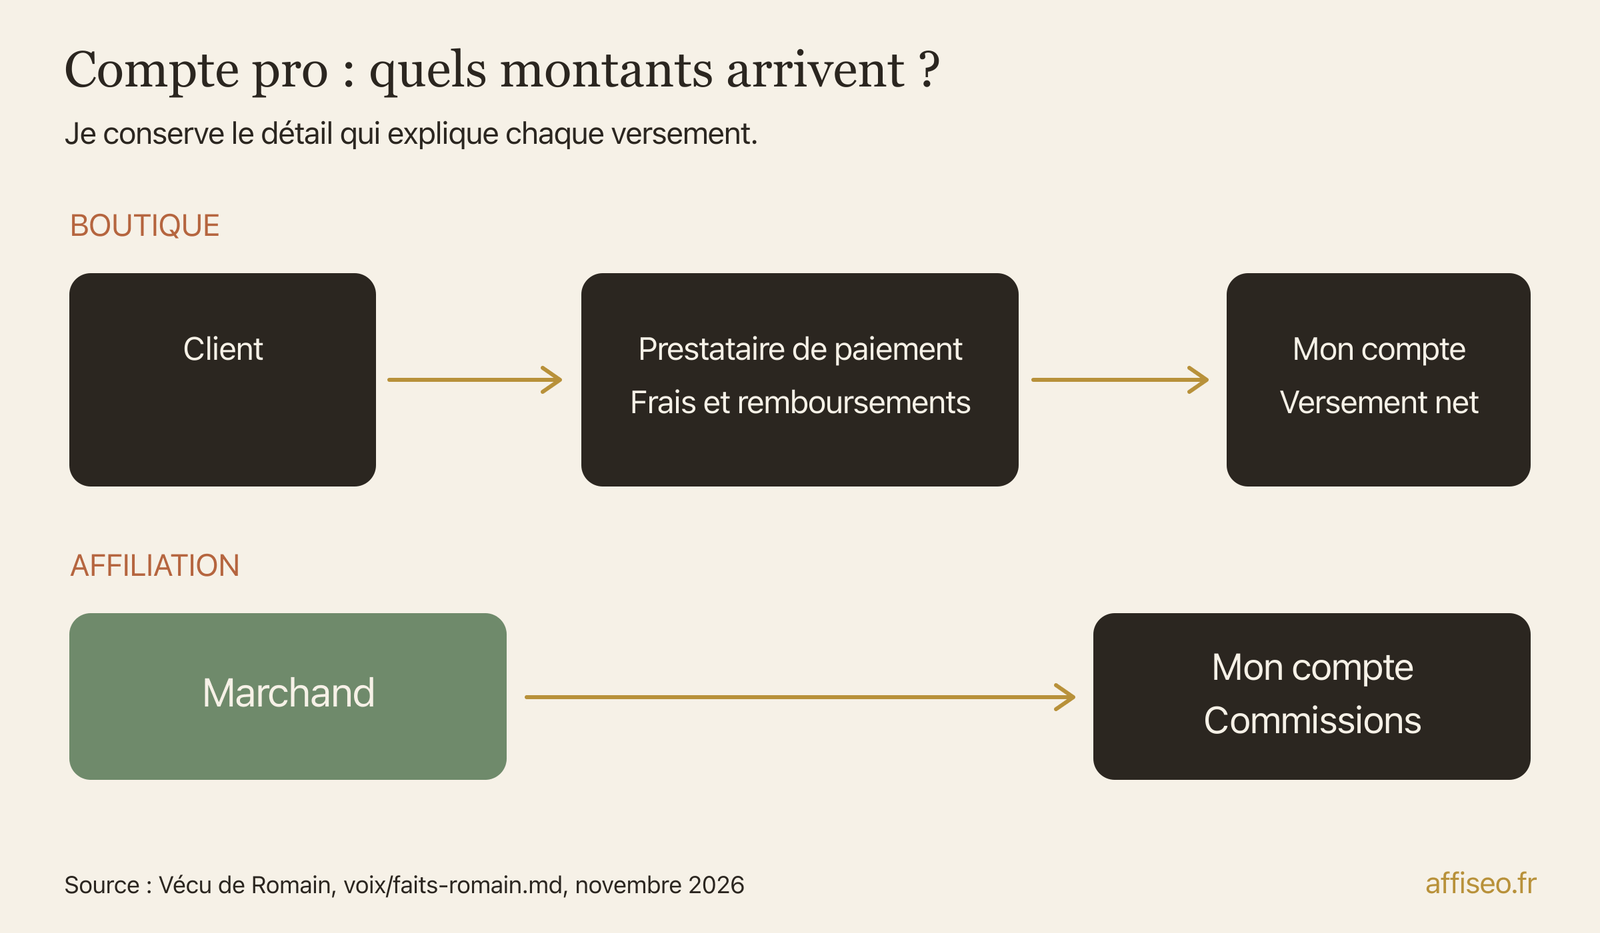
Sur Quel Canapé, je sélectionne des produits vendus chez des marchands partenaires. J’ai généré 279 000 € de ventes chez eux et touché 35 000 € de commissions en 5 ans. Ce qui revient à mon activité, ce sont mes commissions ; le prix du canapé payé au marchand ne traverse pas mon compte. Je m’en sers pour te montrer pourquoi le volume de ventes affiché par une plateforme ne décrit pas forcément tes encaissements bancaires.
Brunelia, ma boutique d’affiches sur Shopify, a un autre circuit : vente, paiement, production et dépenses de boutique. Si tu vends en ligne, je te conseille de distinguer le règlement du client, les frais du prestataire de paiement, les remboursements et le versement final sur ton compte. Garde les relevés détaillés de la plateforme pour expliquer ce versement, au lieu d’essayer de tout comprendre depuis son seul libellé bancaire.
Je liste ensuite ce qui sort : outils, hébergement, fournisseurs, cotisations et rémunération éventuelle. J’ajoute les devises, les pays et les moments où les dépenses arrivent avant les recettes. Le compte bancaire ne remplace pas la solution d’encaissement. Avec Stripe ou PayPal, vérifie que le compte peut recevoir les versements de ta plateforme, dans la devise prévue, et que le nom du titulaire correspond.
Espèces, crédit, paiements : les services éliminatoires
Je distingue la banque avec agence, la banque accessible à distance et l’établissement de paiement. Les premières catégories décrivent surtout une manière de servir le client ; la dernière correspond à un statut réglementaire. Bpifrance Création rappelle qu’un établissement de crédit et un établissement de paiement n’ont pas les mêmes possibilités. Le mot néobanque, employé un peu partout, ne me suffit donc pas pour comprendre l’offre.
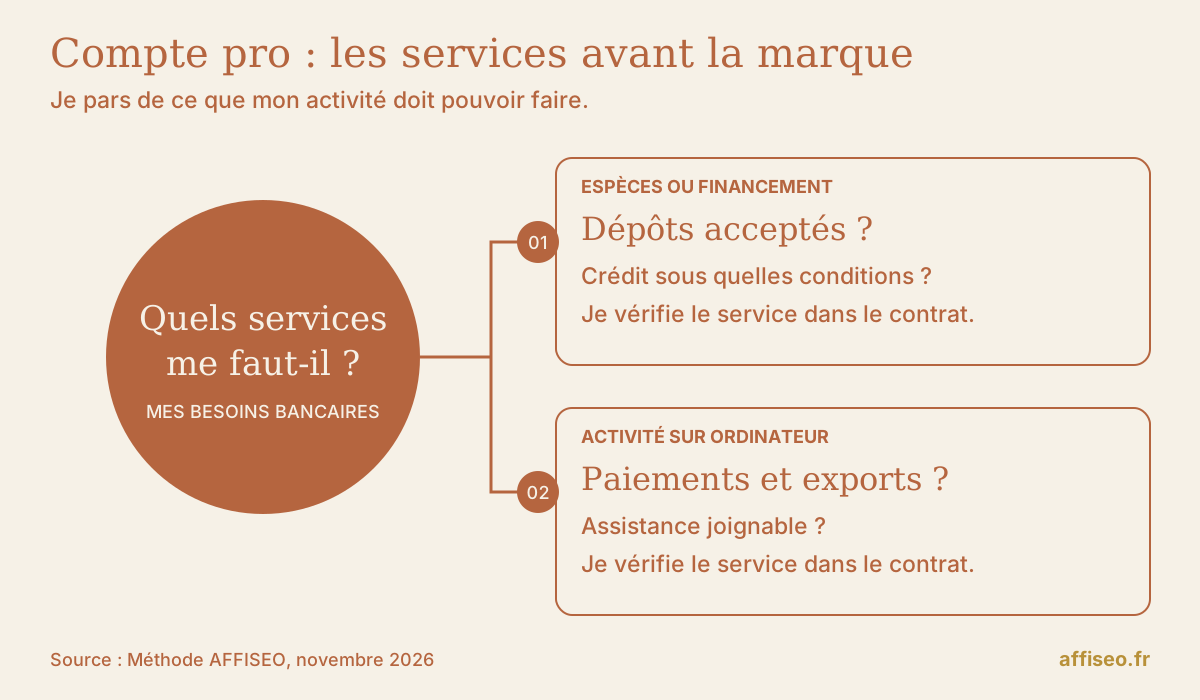
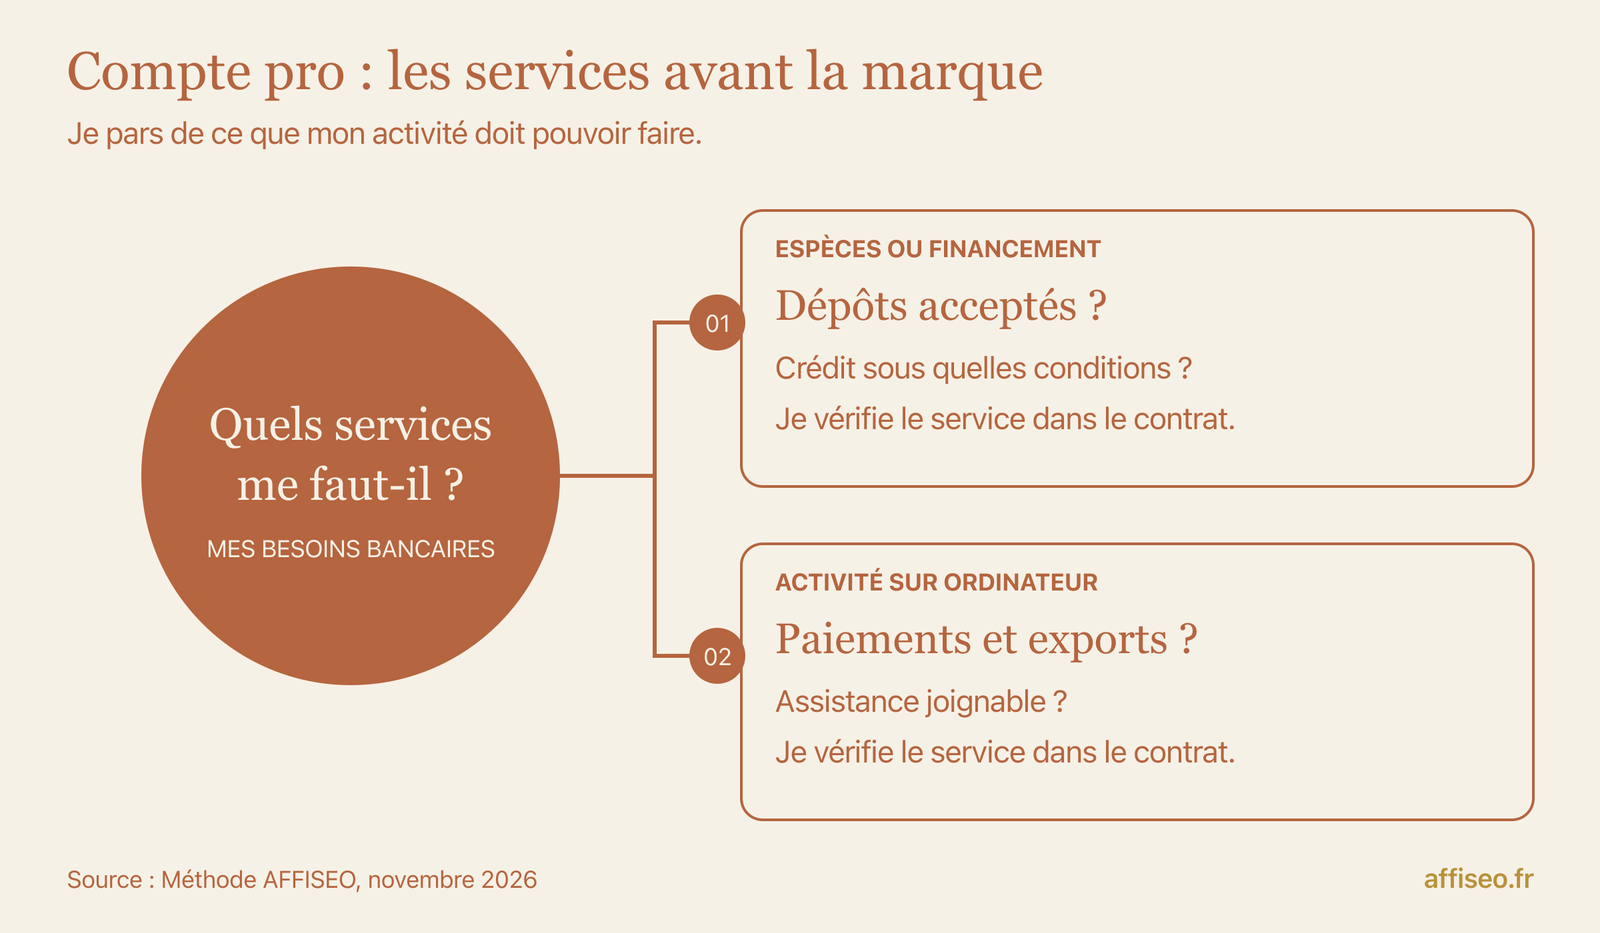
Si tu déposes régulièrement des espèces ou cherches un financement, commence par les établissements capables de traiter ces besoins. Pour une activité sur ordinateur, mes premiers critères sont les paiements, les justificatifs et l’assistance. Ça reste une présélection : je vérifie le service dans le contrat, même quand il paraît évident. Chèque, découvert ou dépôt de capital ne sont pas à déduire du nom commercial.
Dans SPIN Selling, Neil Rackham explique une méthode de vente fondée sur les questions de situation, de problème, d’implication et de bénéfice recherché. La présentation officielle de Huthwaite détaille ces familles de questions. Je reprends ce fil pour parler à un conseiller : comment j’encaisse, ce qui bloque, ce que ce blocage empêche de payer, puis le service qui le résout. Si je demande un découvert, une avance autorisée sur le compte, je veux ses conditions d’accord. Demande une réponse écrite sur ce service avant de comparer les prix : un formulaire de demande de crédit ne vaut pas un accord de financement.
Je calcule ce que le compte va vraiment coûter
Je ramène les offres à la même période et à la même base fiscale. HT signifie hors taxes : je vérifie les taxes applicables et ce que je peux effectivement récupérer, sans ajouter automatiquement de TVA à tous les frais bancaires. Puis je distingue paiement mensuel et équivalent mensuel d’un engagement annuel. La sortie de trésorerie n’est pas la même.
Au relevé du 17 novembre 2026, Qonto Basic affiche 9 € HT par mois avec facturation annuelle de 108 € et 30 virements mensuels inclus. Shine Start affiche également 9 € HT par mois en paiement annuel de 108 €, avec 30 virements et prélèvements inclus. Je n’en déduis pas que les quotas fonctionnent pareil : la formulation du périmètre diffère. Ces tarifs sont des repères datés, à rouvrir au moment de souscrire.
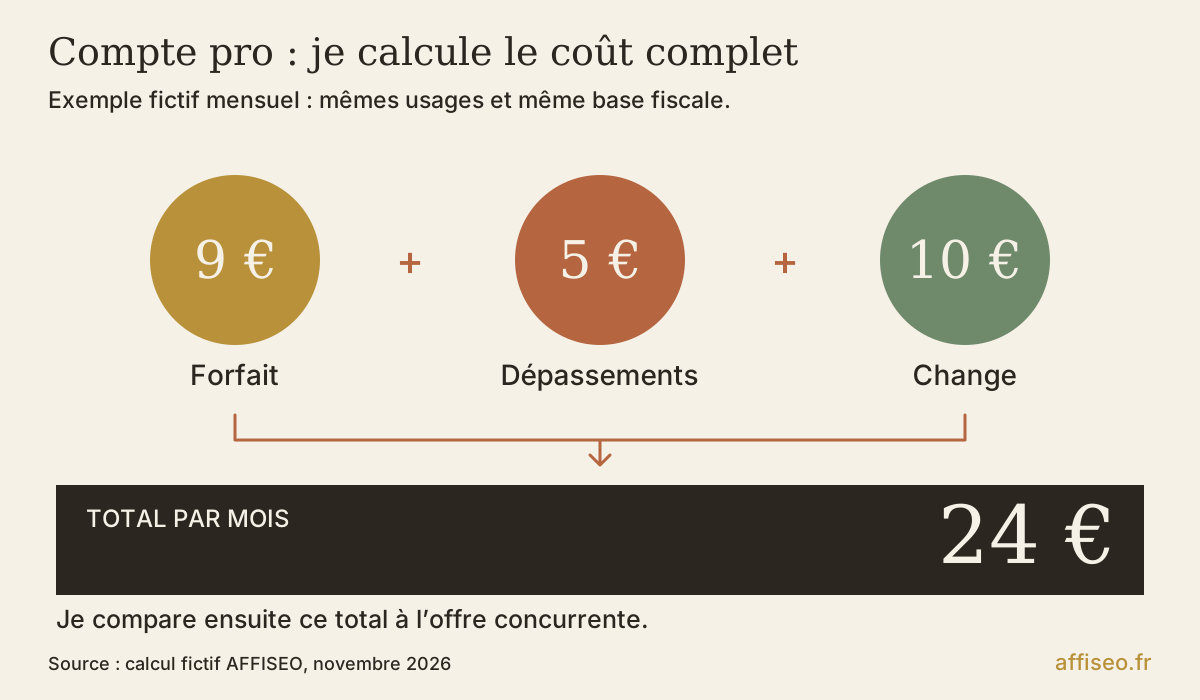
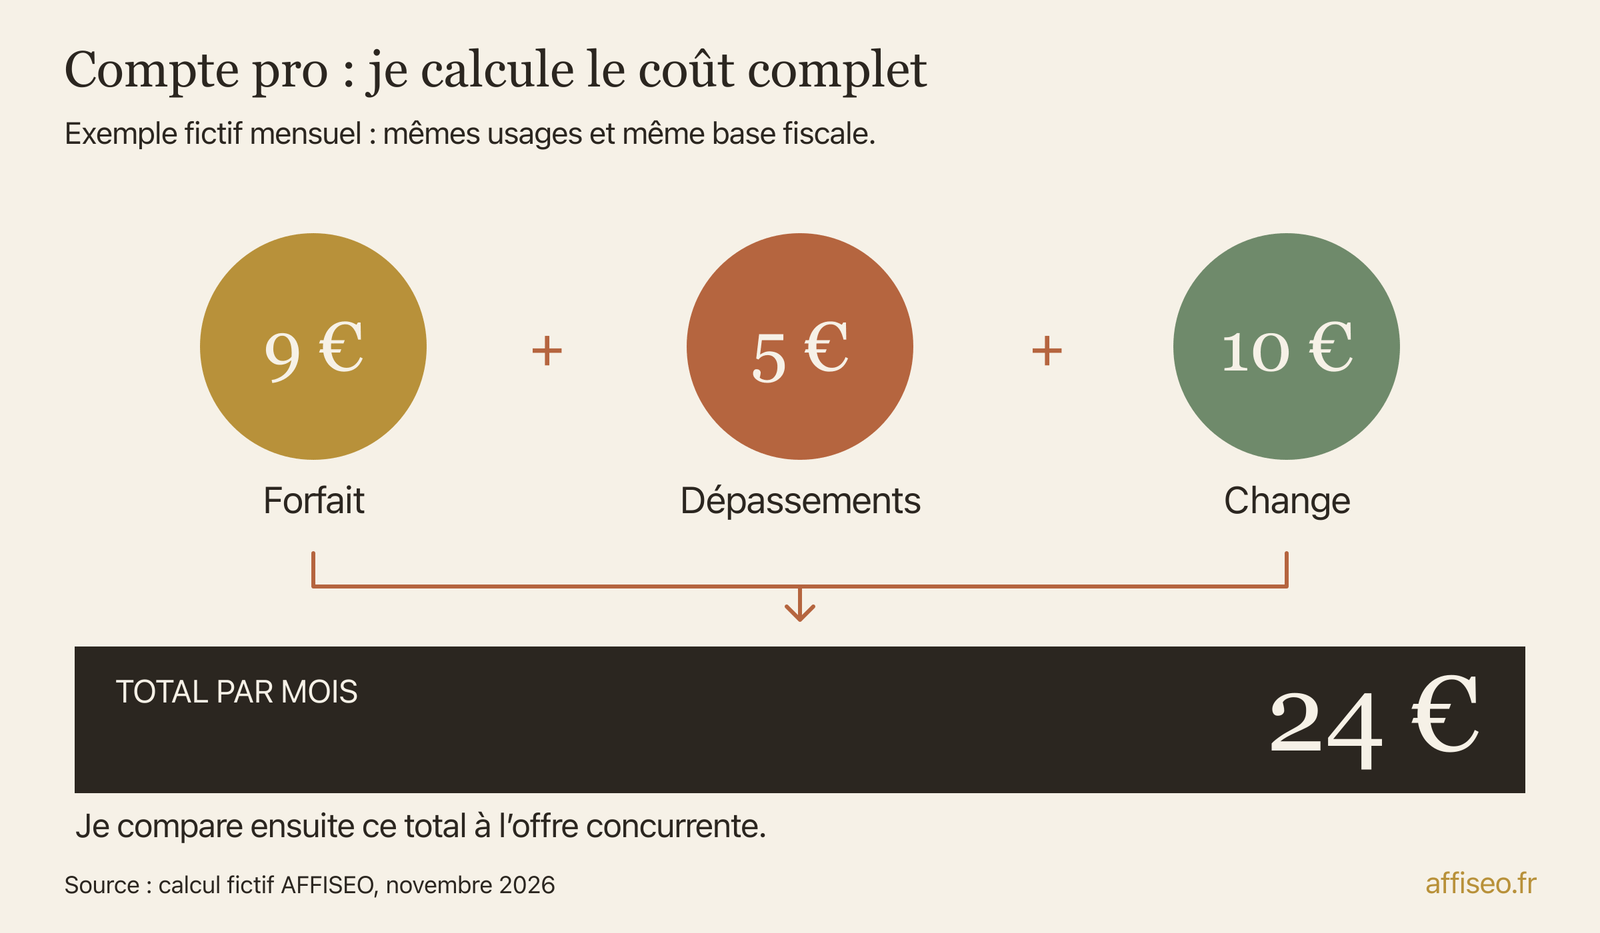
Dans Monetizing Innovation, Madhavan Ramanujam et Georg Tacke consacrent une partie du chapitre sur la configuration des produits et les offres groupées au cas Microsoft Office. Le sommaire reproduit dans les extraits de ma bibliothèque permet de retrouver ce passage. Je transpose cette idée ici : un forfait paraît avantageux quand j’additionne toutes ses fonctions, mais seules celles que j’utilise ont de la valeur pour moi. Je chiffre donc séparément cartes supplémentaires, opérations hors quota, change et encaissements. L’exemple fictif plus bas montre le calcul complet. Je garde aussi les conditions de renouvellement : le coût de l’année suivante doit rester lisible après la promotion.
J’ai regardé l’offre de Qonto : si tu cherches un compte pro pour une activité en ligne, je te conseille de comparer Basic avec tes virements, tes cartes et tes besoins de justificatifs. Pour trancher, reprends ton dernier relevé et chiffre ses opérations avec la grille de Basic, frais hors forfait compris. Si ton compte actuel suffit ou qu’une formule gratuite couvre tes opérations, je te conseille de la garder.
Achats en devises : le supplément à isoler
Si tu paies des logiciels américains, le prix de la carte ne suffit pas. Je demande le taux utilisé pour convertir la devise, la commission ajoutée et les éventuels frais fixes. Une carte annoncée sans frais sur certains paiements peut avoir d’autres conditions pour un virement international ou un retrait. Je fais préciser chaque usage.
Je sépare aussi le paiement d’un abonnement en dollars, le virement à un fournisseur et la réception d’une recette étrangère. Ce sont des parcours différents. Un IBAN, l’identifiant international du compte, ne décrit ni les devises conservées ni les circuits de virement disponibles. Avant un gros règlement, fais confirmer les pays pris en charge et les frais possibles des intermédiaires.
Chez moi, je passe par les abonnements Claude Code et Codex plutôt que par leur API, l’interface facturée à l’usage, pour mes automatisations décrites dans le Carnet. Ce choix de mode de paiement montre pourquoi je regarde l’achat complet plutôt qu’une ligne de frais isolée. Je ne vais pas t’inventer mes frais de change : je n’ai pas de relevé bancaire personnel à te montrer ici. Pour ta comparaison, prends une facture réelle et demande au prestataire le montant total qui aurait été débité.
Les justificatifs suivent-ils quand tu changes d’outil ?
Il y a 2 ans, je faisais mes automatisations avec Make. Ça accélérait les choses, mais l’ensemble était compliqué et peu stable (une vraie usine à gaz, comme je le raconte dans mon Carnet). Avec Olivier, j’ai ensuite construit MagicMoon pour simplifier le parcours entre création des visuels et publication des produits. Ce choix me donne un critère concret pour comparer des outils : regarder tout le trajet. Pour ton compte, une facture bien photographiée ne sert pas à grand-chose si tu dois la retrouver et la rattacher à la main après l’export.
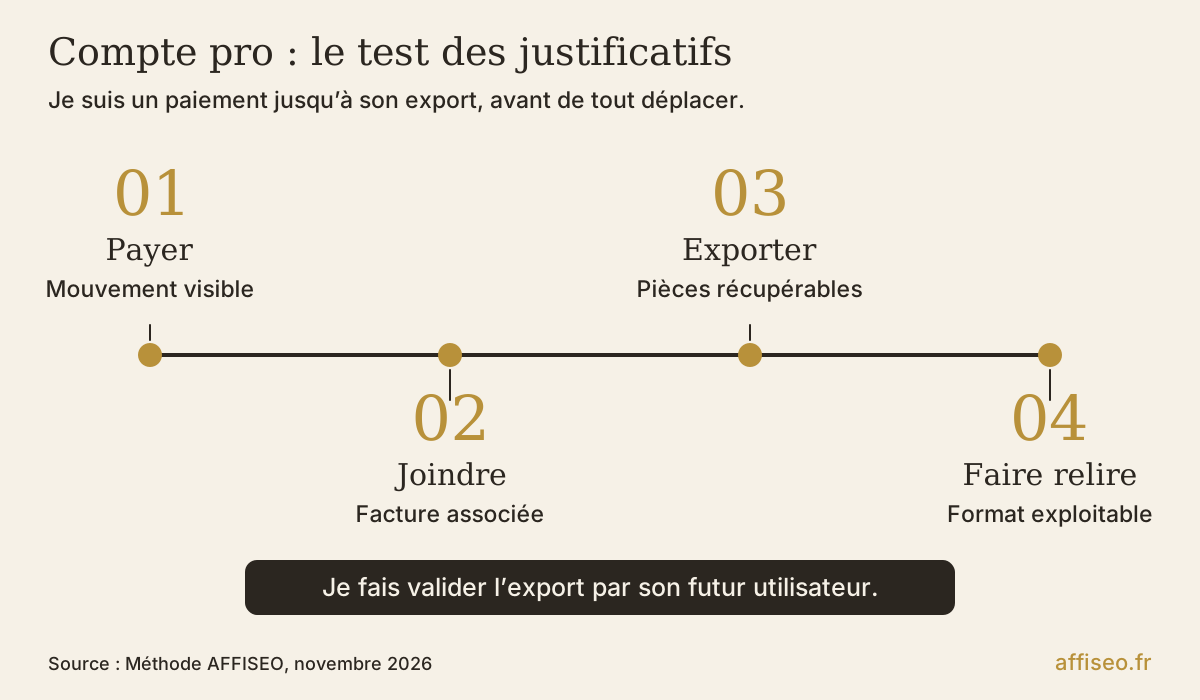
Dans The Lean Startup, Eric Ries propose de construire, mesurer et apprendre à partir d’un produit minimum viable, une version réduite qui sert à tester une hypothèse. Le site officiel du livre décrit cette méthode. Ma transposition pour ton compte : teste un parcours réel avant de tout déplacer. Paiement, récupération de facture, association au mouvement puis export vers ton outil comptable. Je veux voir le résultat à l’arrivée.
Je demande notamment si l’export contient les pièces jointes ou seulement les montants. Je vérifie le format CSV, un tableau de données réutilisable, et l’accès de mon comptable s’il intervient. La pré-comptabilité, c’est la préparation des mouvements et des documents ; elle ne remplace pas automatiquement les comptes annuels ou les déclarations. Pour compléter ce choix avec le statut, j’ai regroupé mes repères sur le statut et les finances. Avant de payer une option, fais lire un export d’essai à la personne qui l’utilisera.
Compte indisponible : comment continuer à payer ?
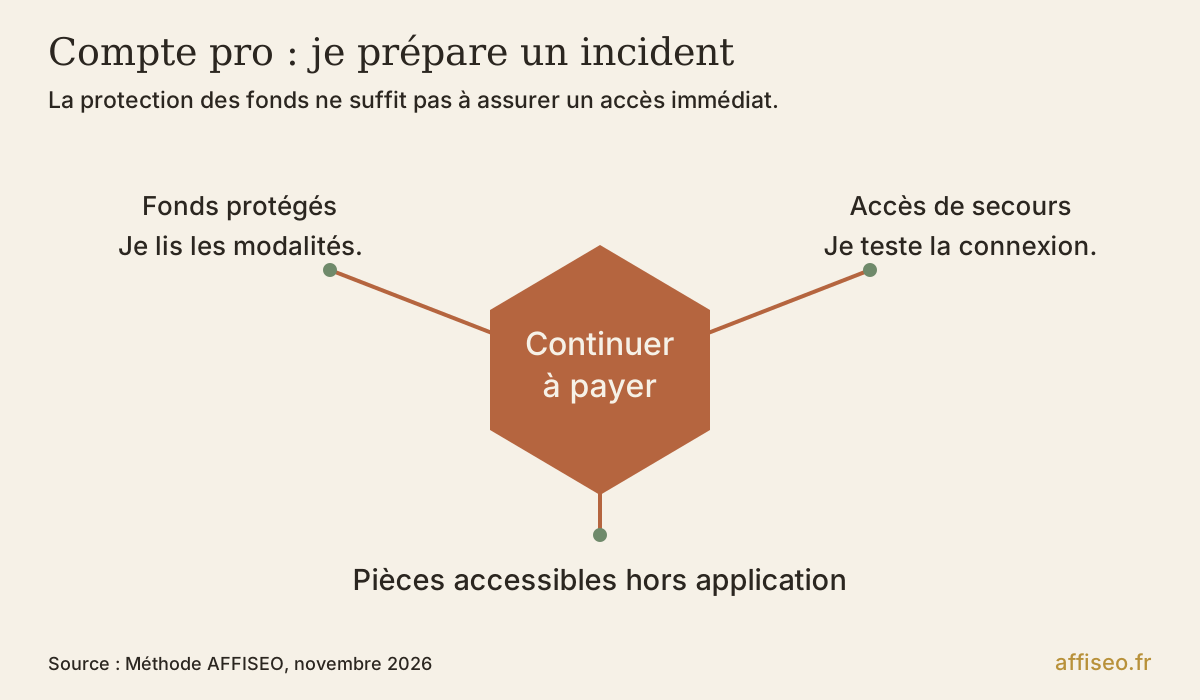
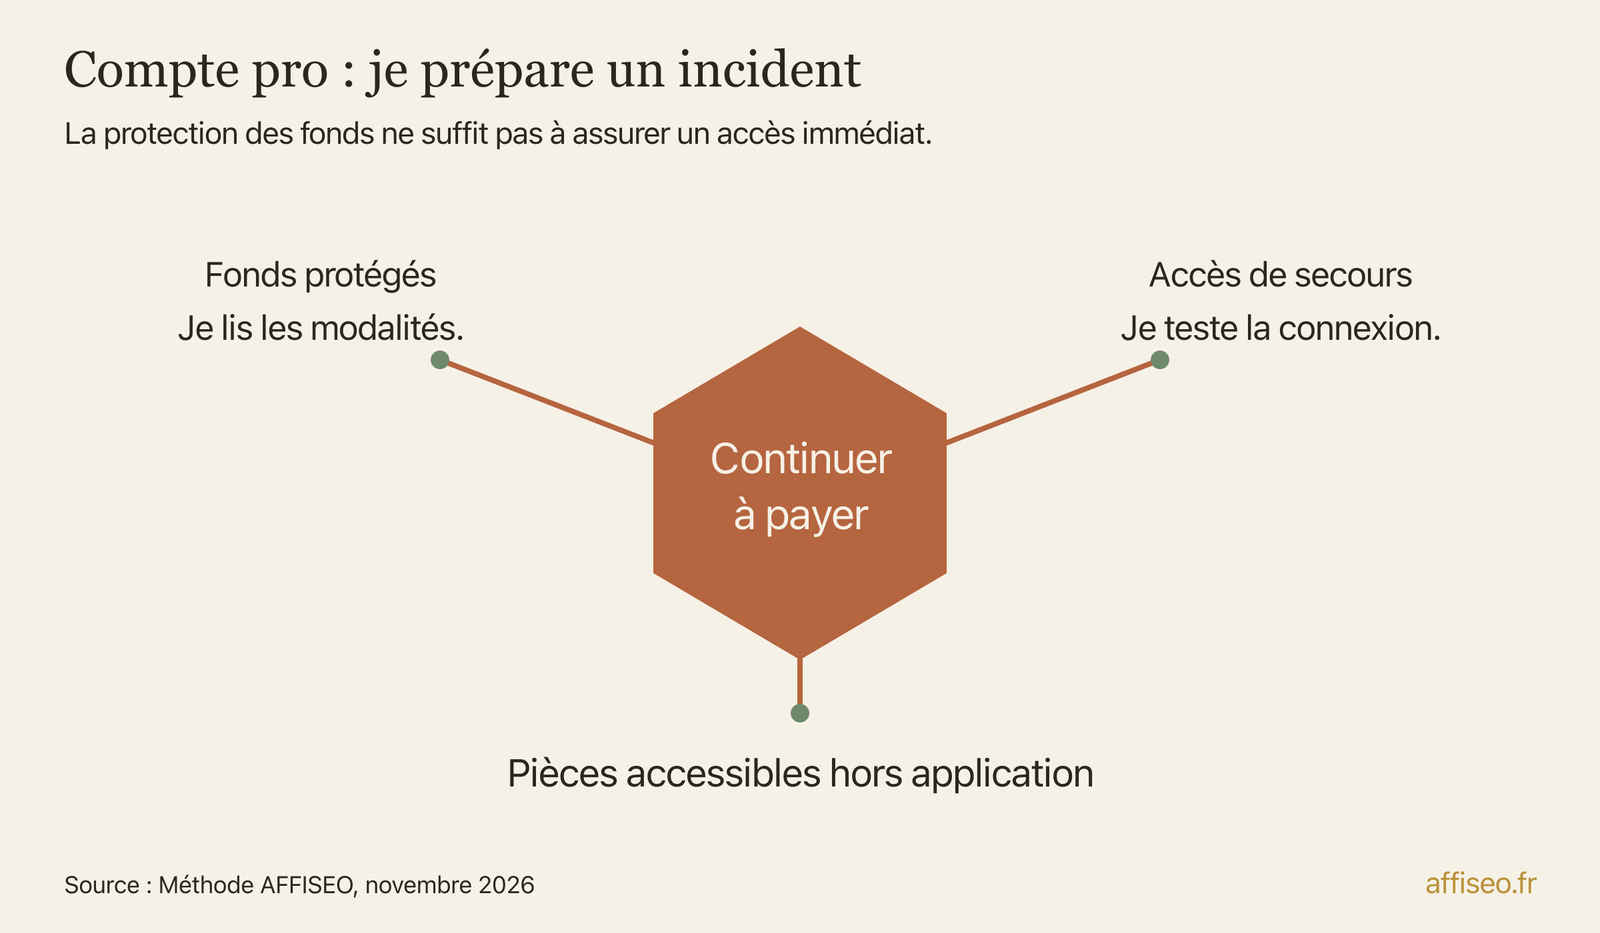
Je commence par identifier la société avec laquelle je signe et son statut. Je demande ensuite comment mes fonds sont protégés et où ils sont conservés. Pour un établissement de paiement, le cantonnement désigne une séparation des fonds des clients de ceux de l’établissement ; les modalités doivent être expliquées dans les documents contractuels. Je ne confonds pas cette protection avec la possibilité d’utiliser mon argent immédiatement pendant un incident.
Je veux aussi connaître les horaires du support, le canal à utiliser si l’application est inaccessible et la manière de remplacer le téléphone qui sert à valider les opérations. Si tu travailles avec quelqu’un, demande des accès nominatifs et des droits limités plutôt que de partager ton mot de passe. Accorde la consultation sans autoriser les paiements si la mission ne l’exige pas.
Mon conseil est de préparer une liste des paiements qui ne peuvent pas attendre : fournisseur, outil central, prélèvement fiscal. Selon ton activité, un autre moyen de paiement professionnel peut être utile, avec ses propres frais à comparer. Inutile d’accumuler les comptes par principe. En revanche, garde les justificatifs d’origine des recettes facilement accessibles : contrats, factures et relevés des plateformes. Si l’établissement demande d’expliquer un mouvement, tu peux répondre avec le document qui correspond.
Ouvrir ou changer de compte sans oublier un paiement
Je rassemble une pièce d’identité valide, le justificatif de domiciliation et les documents de mon activité. Pour une société en formation, le projet de statuts fait partie du dossier décrit par Service Public ; après création, l’établissement demande les pièces d’immatriculation adaptées. La liste précise dépend du statut et du contrôle du dossier. Je vérifie aussi les activités et domiciliations acceptées avant d’envoyer mes documents.
Ouvrir à distance est possible chez les prestataires qui le proposent, mais je ne compterais pas sur un délai publicitaire pour payer une échéance urgente. Je demande ce qui arrive après la validation : coordonnées du compte, réception de la carte, activation et éventuel déblocage du capital. En cas de refus d’une banque, je regarde le droit au compte auprès de la Banque de France, sous ses conditions d’éligibilité. Ce recours donne accès à des services de base, pas à toutes les options commerciales souhaitées.
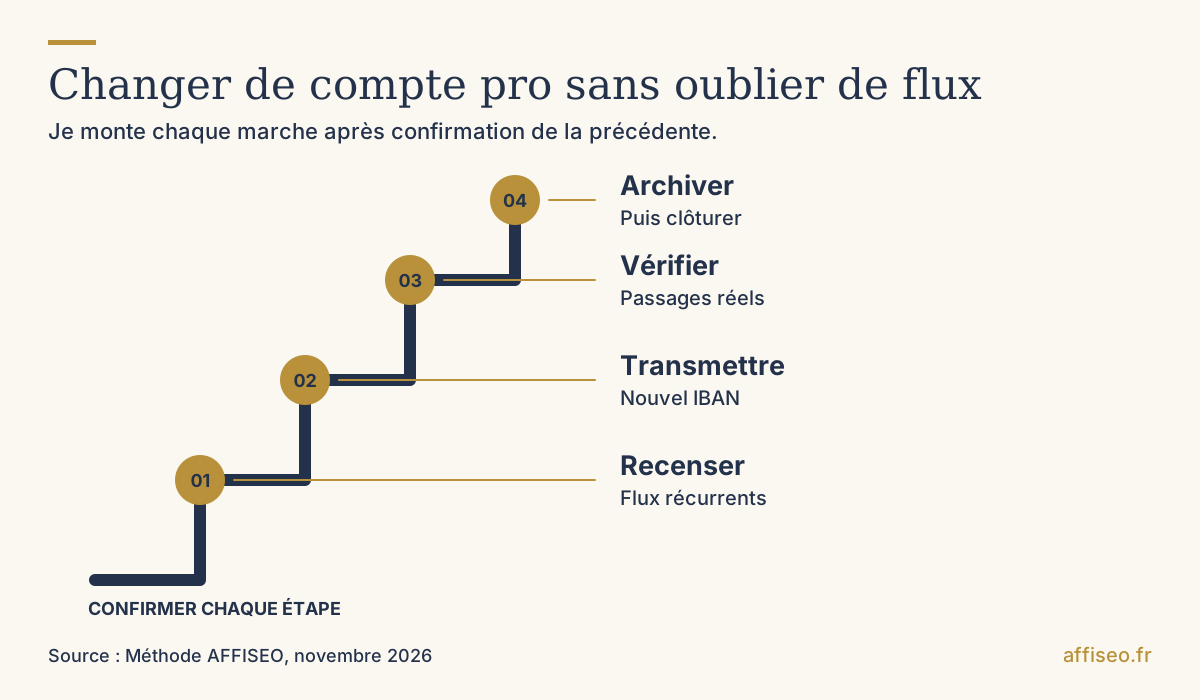
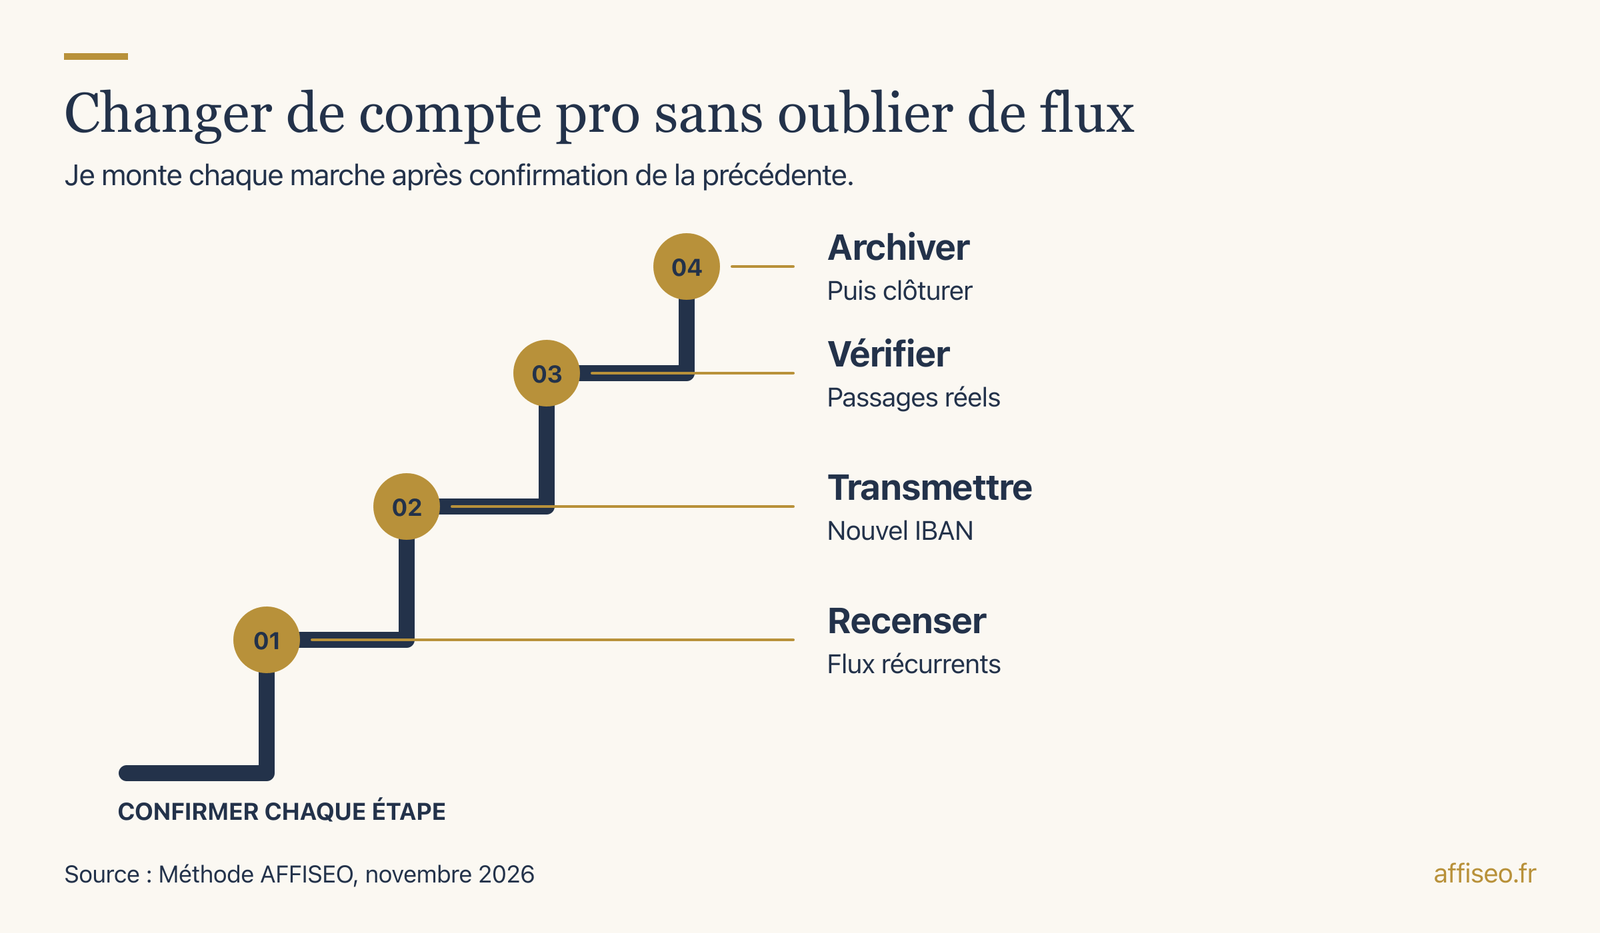
Pour changer de compte, je liste mes prélèvements et versements récurrents, je transmets les nouvelles coordonnées puis je surveille leur passage effectif. Je télécharge mes relevés et justificatifs avant la clôture. Mon dernier contrôle : je reprends mon ancien relevé ligne par ligne et je coche chaque mouvement dont le changement de coordonnées est confirmé.
Pour décider, je ramène les offres restantes à ton profil dans la grille ci-dessous. Commence par la colonne éliminatoire : si le service manque, le prix ne rattrape rien. Pour les offres compatibles, demande le coût complet avec tes opérations habituelles, puis fais le test des justificatifs avant de transférer tous tes paiements.
| Ton profil | Ce que je privilégie | Ce qui élimine une offre |
|---|---|---|
| Commissions en ligne | Versements des plateformes acceptés, devises utiles et relevés de commissions faciles à rapprocher. | Ton activité est exclue, la plateforme ne peut pas verser sur ce compte ou le titulaire ne correspond pas. |
| Commerce avec espèces | Dépôt accessible, coût par dépôt et fréquence compatibles avec ta caisse. | Aucun dépôt possible ou des plafonds incompatibles avec tes recettes habituelles. |
| Société en création | Dépôt de capital adapté, attestation et compte au bon nom, puis accès aux fonds après immatriculation. | Absence de dépositaire habilité ou parcours incompatible avec ta forme de société. |
Mon calcul sur un exemple fictif, sans tarif commercial réel
- Je prends un indépendant fictif : il effectue 40 virements mensuels et règle l’équivalent de 500 € en achats en devises.
- L’offre A fictive coûte 9 € par mois, inclut 30 virements et facture chaque dépassement 0,50 €. Les frais de change supposés sont de 2 %.
- Je compte 10 virements supplémentaires : 10 × 0,50 € = 5 €. Pour les devises : 500 € × 2 % = 10 €.
- Le coût mensuel de A devient 9 € + 5 € + 10 € = 24 €, soit 288 € sur 12 mois, avec des usages identiques chaque mois.
- L’offre B fictive coûte 19 € par mois avec ces virements inclus et aucun supplément de change dans ce scénario : 19 € × 12 = 228 €.
- Je trouve une différence annuelle de 60 € en faveur de B. Tous les montants sont supposés sur une même base fiscale, hors frais d’encaissement identiques et hors variation du taux de change.
Je choisis B dans ce scénario si les services et les conditions se valent. Je refais le calcul avec moins d’achats en devises : mon résultat peut s’inverser. Ces montants illustrent une méthode, pas les conditions de Qonto ou Shine.
Les erreurs fréquentes
Ta check-list
Tout le guide en une image
Pour aller plus loin
Questions fréquentes
Est-il possible d’ouvrir un compte professionnel en ligne ?
Oui, si l’établissement propose ce parcours et accepte ton statut, ton activité et ta domiciliation. Je prépare le dossier avant de commencer et je vérifie les étapes de validation. Une demande en ligne ne signifie pas que le compte sera utilisable immédiatement.
Quels sont les 3 types de banques ?
Pour ce choix, je distingue surtout agence, banque à distance et compte fourni par un établissement de paiement. Cette grille pratique mélange canal et statut : ce ne sont pas 3 catégories juridiques équivalentes. Je lis donc l’identité réglementaire du prestataire derrière l’offre.
Quel est le meilleur type de compte bancaire ?
Je choisirais selon mes opérations indispensables : encaisser des commissions, déposer des espèces ou financer une activité ne demande pas les mêmes services. Je commence par écarter les comptes incompatibles, puis je compare le coût complet et la facilité de récupérer les documents.
Comment ouvrir un compte bancaire d’entreprise ?
Je vérifie l’éligibilité, je fournis les justificatifs demandés et je suis la procédure de l’établissement. Pour une société en formation, je distingue le dépôt du capital de l’utilisation courante du compte. Je ne programme aucun règlement urgent avant sa validation effective.
Quelle banque choisir pour mon compte professionnel ?
Je ne donnerais pas un gagnant sans tes besoins. Qonto et Shine sont des offres à examiner, avec leurs limites et leur tarification du moment ; une banque avec agence peut mieux répondre à un besoin de dépôt ou de financement. Je ferais chiffrer le même scénario à chaque prestataire.
Un compte bancaire dédié suffit-il en micro-entreprise ?
Il peut suffire sans formule commerciale pro, sous réserve de conditions contractuelles adaptées. Je vérifie aussi la mention EI et la nature commerciale éventuelle de l’activité. Je garde séparées mes opérations privées et professionnelles même quand l’obligation générale de séparation ne s’applique pas encore.
Sources
- Service Public distingue compte dédié et offre professionnelle en micro ; seuil annuel supérieur à 10 000 € pendant 2 années consécutives ; activité commerciale soumise au compte dédié indépendamment du seuil ; mention EI et conditions du compte personnel. Source du seuil présenté dans l’infographie et des distinctions du schéma de statut. : https://entreprendre.service-public.gouv.fr/vosdroits/F35991 (consulté le 2026-11-17)
- Le commerçant doit ouvrir un compte dans un établissement de crédit ou un bureau de chèques postaux : article L123-24. : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006219343/ (consulté le 2026-11-17)
- Article L613-10 : compte dédié et seuil de 10 000 € durant 2 années civiles consécutives pour les travailleurs indépendants concernés. : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000038586837 (consulté le 2026-11-17)
- Société : compte au nom de la société, documents d’identité, domiciliation et projet de statuts ; maintien de l’offre pro non obligatoire légalement après immatriculation selon la fiche. : https://entreprendre.service-public.gouv.fr/vosdroits/F37369 (consulté le 2026-11-17)
- Capital social : dépôt pour société commerciale auprès d’un établissement de crédit ou d’un notaire, pas directement auprès d’un établissement de paiement. : https://entreprendre.service-public.gouv.fr/vosdroits/F32333 (consulté le 2026-11-17)
- Qonto Basic : 9 € HT par mois en paiement annuel de 108 €, 30 virements mensuels inclus ; quotas et options à vérifier par offre. Basic inclut un IBAN français, 1 carte physique et 2 cartes virtuelles ; centralisation des factures clients, fournisseurs et notes de frais. : https://qonto.com/fr/pricing (consulté le 2026-11-17)
- Shine Start : 9 € HT par mois avec paiement annuel de 108 € HT, 30 virements et prélèvements inclus. Tableau comparatif, colonne Free : 0 € par mois ; 3 virements et prélèvements SEPA inclus par mois puis 0,50 € HT par opération supplémentaire ; carte physique en option. La gratuité concerne le forfait, les autres services restent soumis aux frais et conditions de l’offre. : https://www.shine.fr/tarifs/ (consulté le 2026-11-17)
- Bpifrance Création distingue établissements de crédit, banques à distance et établissements de paiement, capacités et services différents selon le statut. : https://bpifrance-creation.fr/encyclopedie/formalites-creation-dune-entreprise/formalites-generalites/banque-banque-ligne (consulté le 2026-11-17)
- Règles de cantonnement : fonds reçus pour opérations de paiement identifiés séparément des fonds propres de l’établissement dans les conditions prévues. : https://www.legifrance.gouv.fr/codes/section_lc/JORFTEXT000021218007/JORFSCTA000021218103/2026-04-03 (consulté le 2026-11-17)
- Refus bancaire : recours au droit au compte auprès de la Banque de France selon éligibilité ; services bancaires de base. : https://entreprendre.service-public.gouv.fr/vosdroits/F21118 (consulté le 2026-11-17)
- The Lean Startup, site officiel : boucle construire-mesurer-apprendre, produit minimum viable pour tester une hypothèse. Référence de la méthode transposée au test du parcours bancaire, sans attribution du cas Zappos. : https://theleanstartup.com/principles (consulté le 2026-11-17)
- Huthwaite, organisme créateur de SPIN Selling : questions de situation, problème, implication et bénéfice recherché. Référence de la méthode de Neil Rackham transposée à la conversation avec le conseiller. : https://www.huthwaiteinternational.com/spin-methodology (consulté le 2026-11-17)
Autres pages sur notre guide « Statut, administratif et finances »
Toutes les pages du sujet sont dans notre guide « Statut, administratif et finances ».