Comment fixer le prix de son produit ou de son service
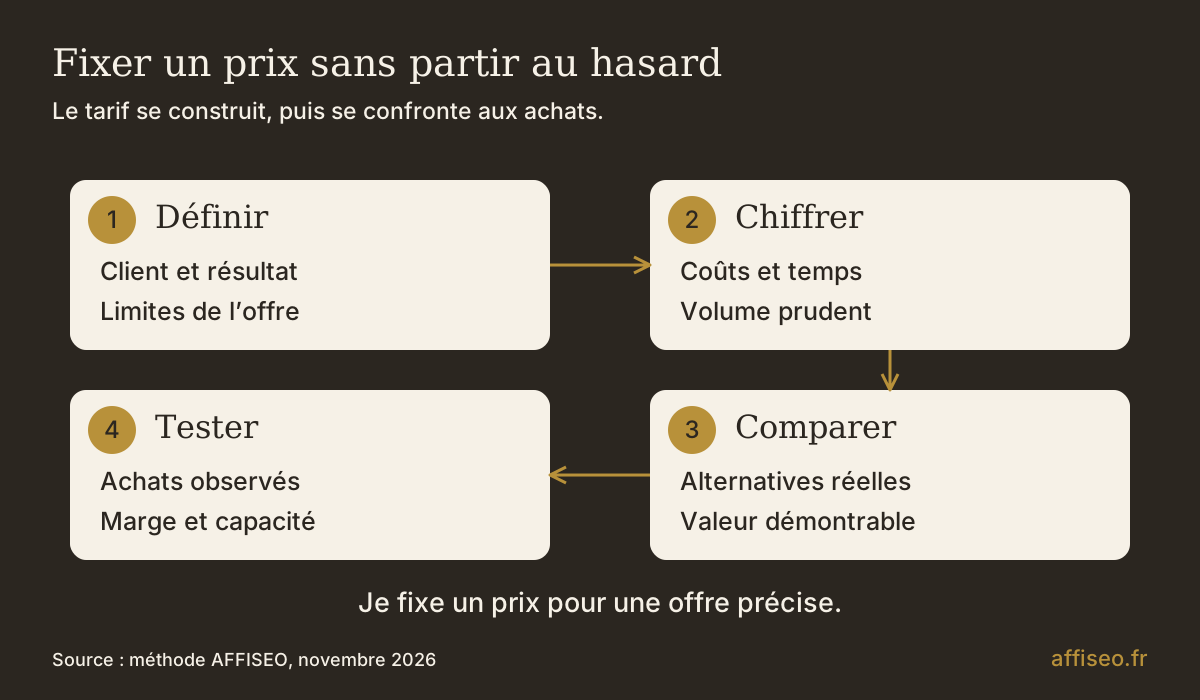
- Je calcule ce que chaque vente doit financer avant de choisir mon tarif.
- Je compare des offres équivalentes et je vérifie ce que mon client est prêt à payer.
- Je teste un prix avec un périmètre clair, puis je mesure ce qui reste après les dépenses.
Pour fixer le prix de ton produit ou de ton service, je te conseille de croiser tes coûts, les offres concurrentes et la valeur pour ton client. Calcule ton minimum viable, choisis un tarif cohérent avec ce que tu livres, puis confronte-le à de vrais achats. Une formule donne un point de départ ; elle ne prouve pas que quelqu'un achètera.
Le truc c'est que tu peux vendre beaucoup et garder très peu. Je veux donc t'aider à sortir avec un prix défendable, mais aussi avec la liste de ce qu'il comprend et les conditions qui te feront le revoir. Pas besoin de chercher le chiffre parfait pendant des semaines : commence par savoir ce que tu finances.
Tu en es où ?
Avant le prix, précise ce que tu vends
Je n'écris pas un prix tant que l'offre reste floue. Une affiche seule, une affiche encadrée et une création personnalisée ne financent pas le même travail. Pour une prestation, je veux connaître le livrable, le délai, les échanges inclus et la façon dont le client valide. Écris tout ça sur une fiche courte : elle servira autant au calcul qu'à la vente.
Je précise aussi qui achète et pourquoi maintenant. Le besoin d'un particulier qui décore son salon n'est pas celui d'un hôtel qui équipe ses chambres. Tu peux proposer un produit proche, mais les contraintes de quantité, de personnalisation et de livraison changent. Je compare donc des situations d'achat avant de comparer des étiquettes.
Dans Monetizing Innovation, Madhavan Ramanujam et Georg Tacke expliquent qu'il faut parler de volonté de payer avant de terminer le produit. Au chapitre 6, leur analyse de Microsoft Office, repérée dans les extraits de ma bibliothèque, montre l'intérêt de réfléchir à la composition d'un ensemble vendu. Pour toi, l'action est simple : demande quels éléments le client veut réellement acheter avant d'ajouter des options coûteuses.
Prépare une phrase : j'aide ce client à obtenir ce résultat, avec ces éléments inclus et ces limites. Si tu bloques sur cette phrase, reprends ton offre et positionnement. Tu pourras ensuite décider si la personnalisation se vend à part.
Ce que chaque vente doit financer
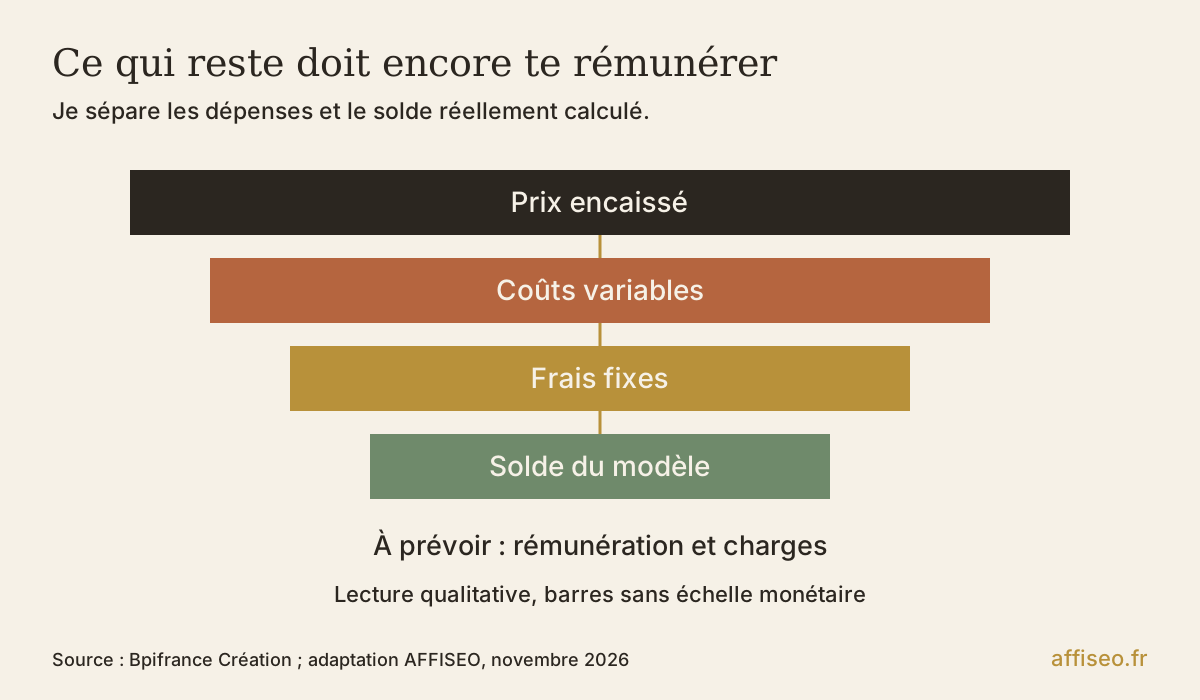
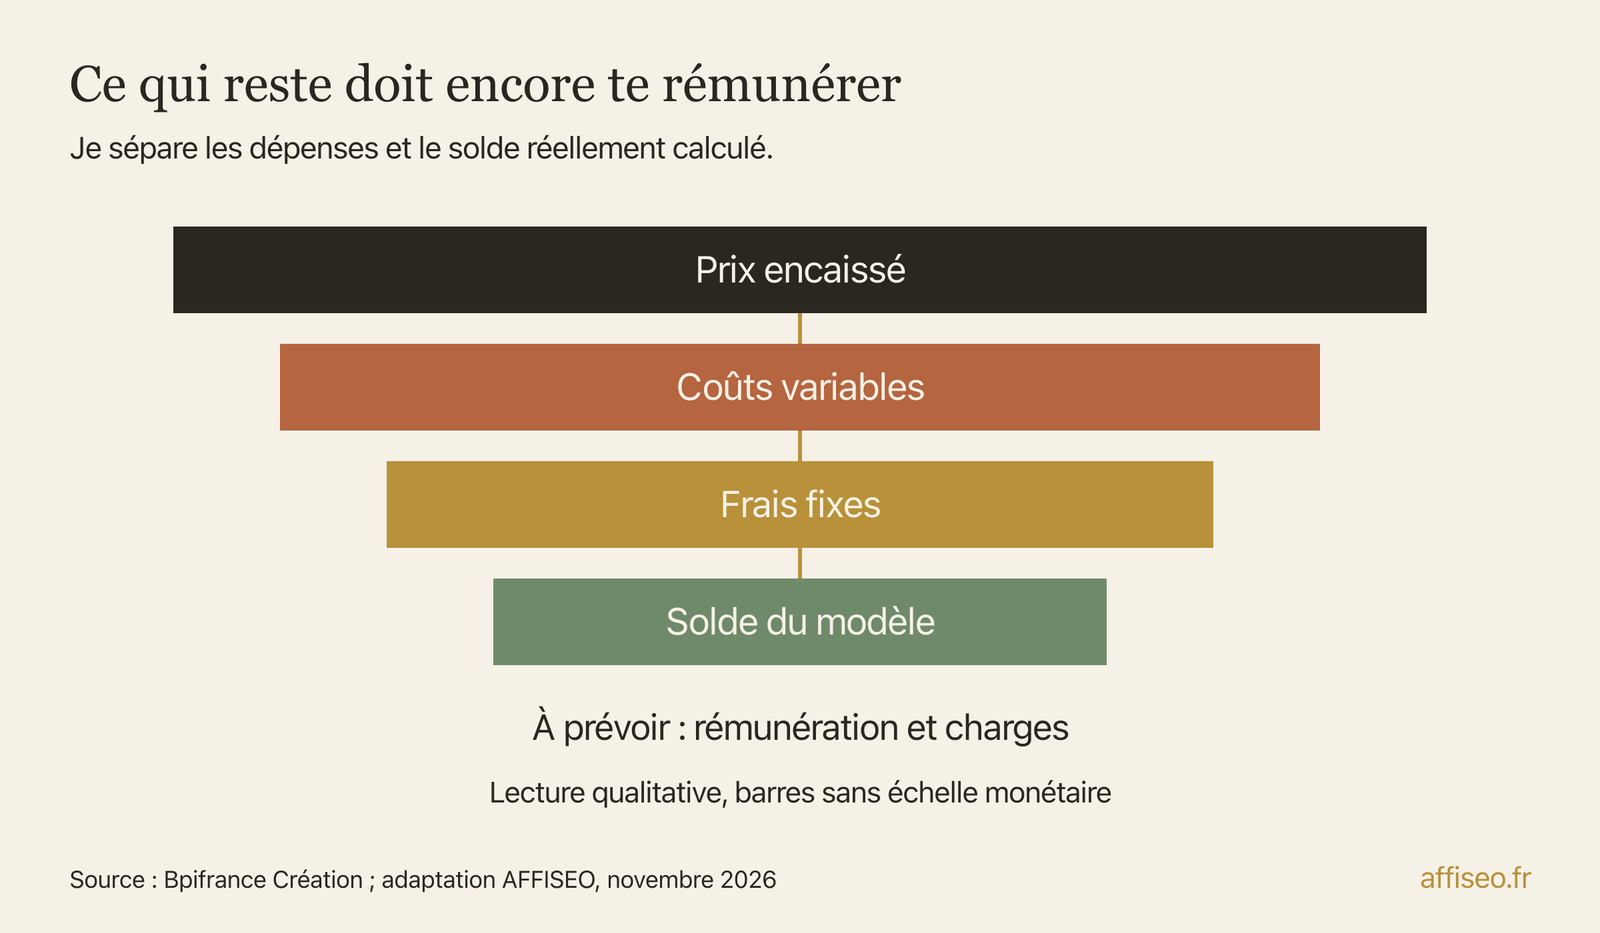
Je sépare les coûts variables, qui suivent les ventes, des frais fixes, qui restent même sans commande. Pour un produit, j'inscris fabrication, emballage, expédition à ma charge, frais de paiement, commission de plateforme et coût pour attirer l'acheteur. J'estime aussi les incidents à partir de mes données quand elles existent : remboursement, remplacement ou colis perdu.
Les abonnements, assurances et autres dépenses de structure vont dans une colonne différente. Je les répartis sur un volume de ventes prudent pour estimer un coût complet unitaire. Cette répartition est une hypothèse de gestion, pas une facture qui diminuerait automatiquement avec chaque nouvelle commande. Si tu comptes sur un volume énorme pour rendre ton prix viable, teste aussi un mois plus calme.
J'ai exercé très brièvement en micro-entreprise avant ma SASU AFFISEO, aujourd'hui EURL. J'avais beaucoup de charges et je ne me suis rien versé pendant cette courte période. Je suis passé rapidement en société, où j'ai fonctionné un moment seulement sur les dividendes. Cette histoire ne te donne pas un statut à copier ; elle te rappelle de regarder tes dépenses avant l'argent disponible.
Je vérifie enfin la TVA, la taxe sur la valeur ajoutée. Quand elle est récupérable, je retiens les achats hors taxe concernés ; en franchise, la TVA payée sur les achats reste un coût, comme le rappelle impots.gouv.fr. Je fais confirmer le traitement de mes dépenses si ma situation est particulière, puis je garde la même convention dans tout le tableau.
Taux de marge ou taux de marque ?
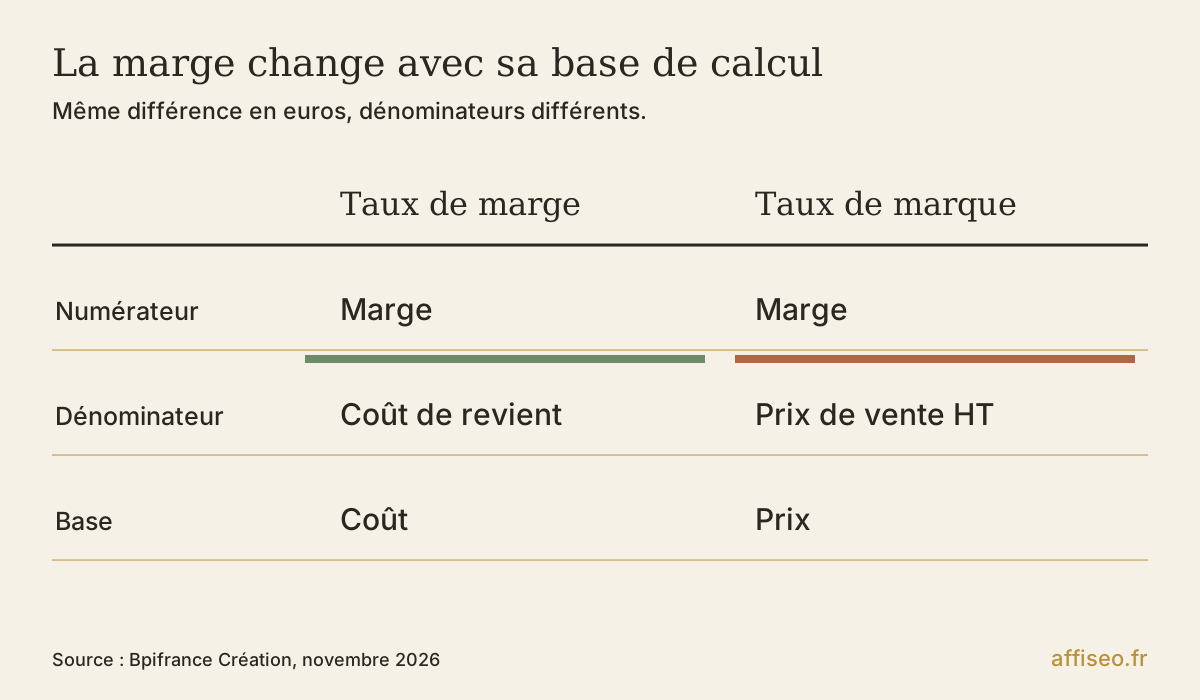
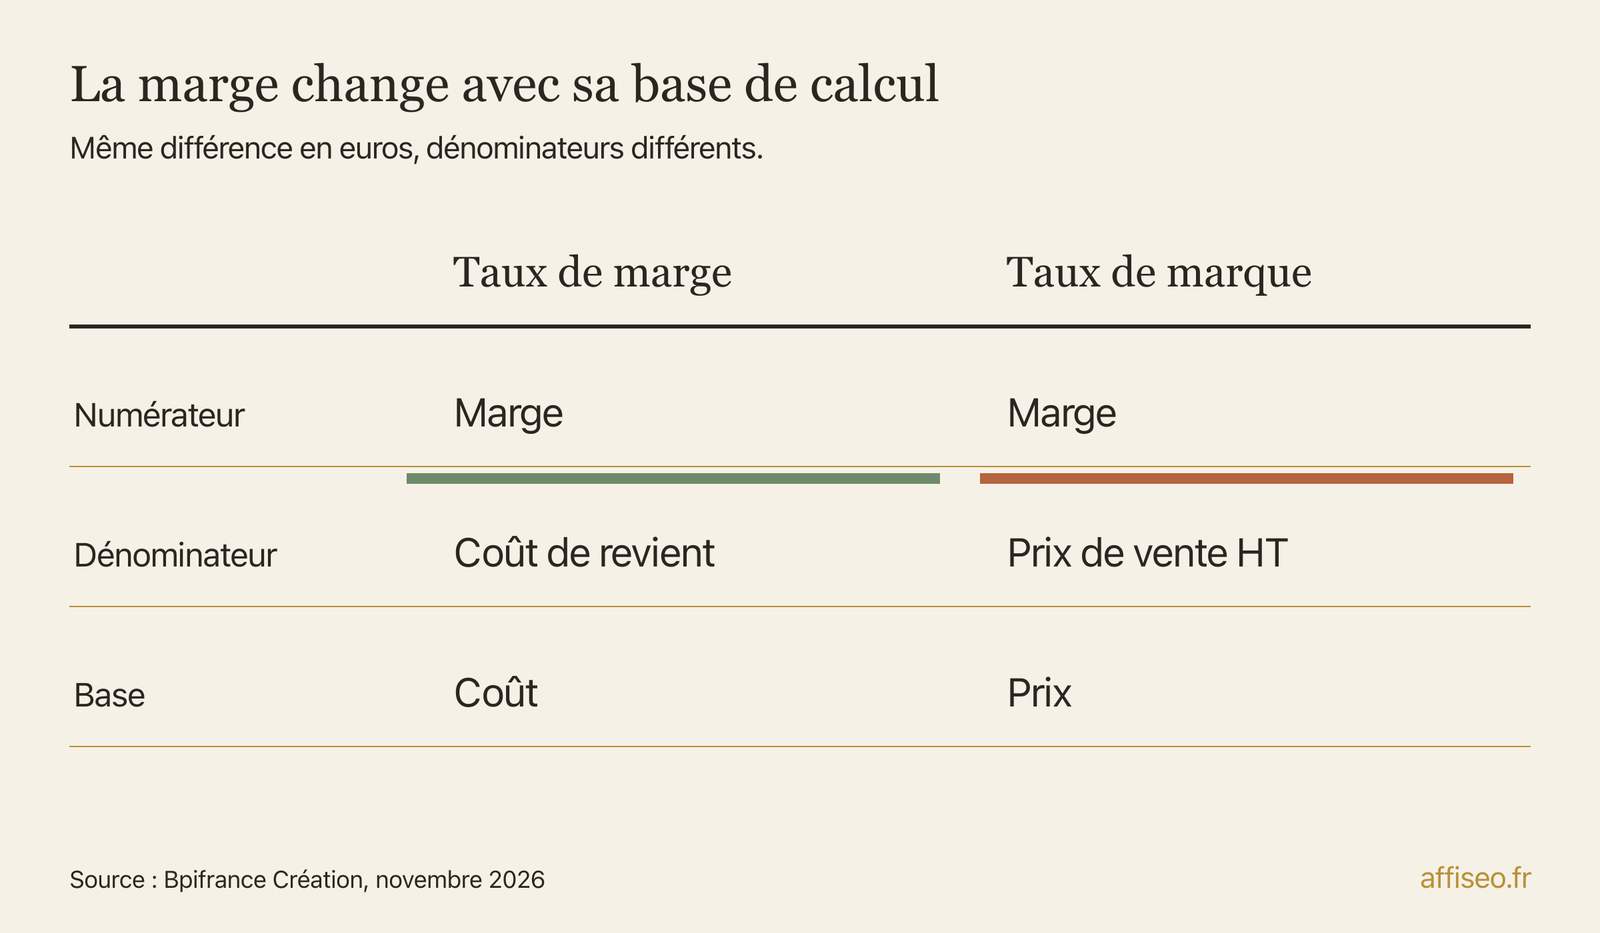
Je calcule d'abord la différence entre mon prix hors taxes et mon coût de revient : c'est la marge retenue dans ce calcul. Ensuite je précise le dénominateur. Le taux de marge rapporte cette différence au coût ; le taux de marque la rapporte au prix de vente. Écrire seulement « je veux de la marge » laisse une ambiguïté qui change le tarif obtenu.
La formule prix = coût × (1 + taux de marge) convient quand le taux porte sur le coût. Si tu vises une part du prix, utilise prix = coût / (1 - taux de marque), avec le taux en écriture décimale. Je garde le nom de la formule à côté de la cellule pour éviter de la remplacer machinalement plus tard.
Je distingue aussi ce calcul complet de la contribution par vente : le prix moins les coûts variables. Cette contribution finance les frais fixes. Si tu as déjà réparti tes frais fixes dans le coût complet, ne les soustrais pas encore du résultat total calculé sur cette base. À côté de chaque dépense, indique si elle est déjà comprise dans ton coût unitaire avant de calculer le résultat mensuel.
Comparer le marché sans recopier le voisin
Je relève des offres comparables avec leur date, leur contenu, leur délai, leurs frais supplémentaires et leurs preuves de qualité. Un prix promotionnel ne décrit pas forcément le tarif habituel. Une formule d'appel peut exclure justement ce que ton offre comprend. Je note ces différences avant de conclure que je suis trop cher.
Tu peux te placer sous le marché, à son niveau ou au-dessus. Je n'en ferais pas un choix esthétique. Un prix bas demande une structure de coûts compatible ; un prix élevé demande un avantage que le client perçoit. Si ton seul argument est que tu travailles beaucoup, tu expliques ton effort, pas encore son intérêt à acheter.
Dans SPIN Selling, Neil Rackham explique une méthode de vente fondée sur les questions de situation, de problème, d'implication et de bénéfice attendu. Par exemple, face à des relances commerciales manuelles, je demanderais quelles occasions se perdent et ce qu'une meilleure organisation changerait. C'est mon application de sa méthode, pas un client que je prétends avoir accompagné.
Je cherche ainsi une valeur concrète : du temps libéré, une erreur évitée, une utilisation simplifiée. Je ne transforme pas une estimation de gain en promesse de revenu. Écris la preuve qui rend ton écart de prix crédible : un échantillon, une démonstration ou un livrable que le prospect peut examiner.
Quel tarif minimal pour une prestation ?
Je pars de la somme que l'activité doit financer : frais professionnels, rémunération visée et charges associées selon mon statut. Je la rapporte aux heures réellement vendables, après la prospection, l'administration, la préparation et les périodes sans mission. Diviser par toutes les heures de présence produit un tarif séduisant sur le papier, souvent impossible à tenir.
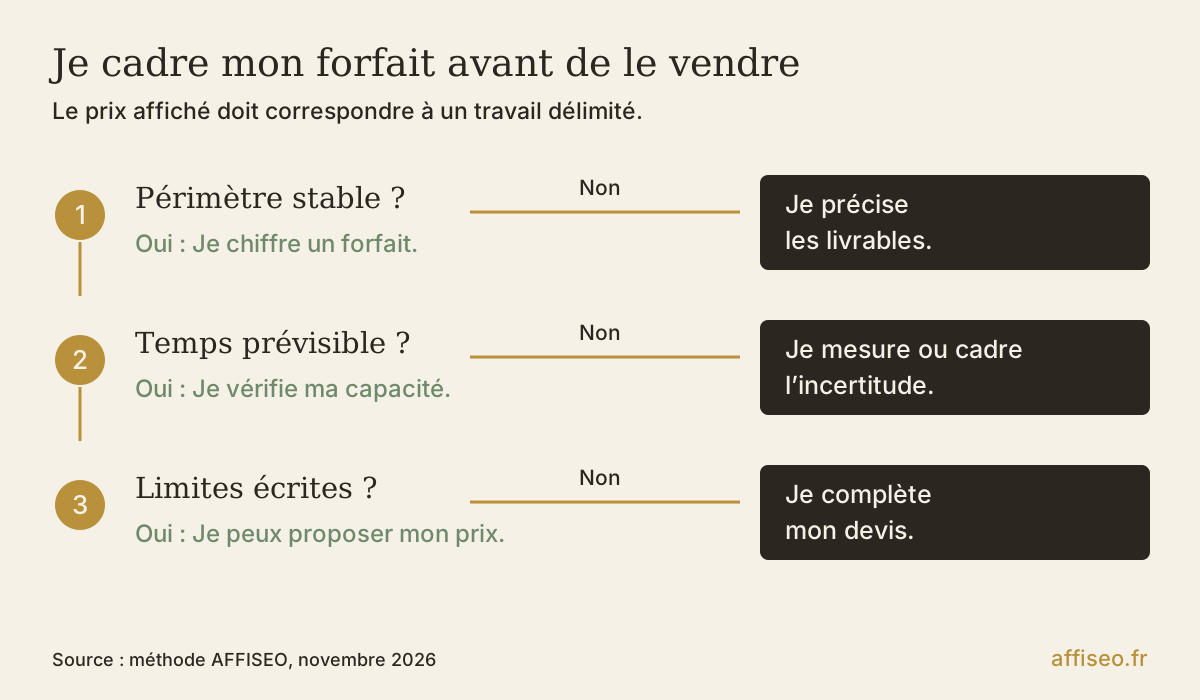
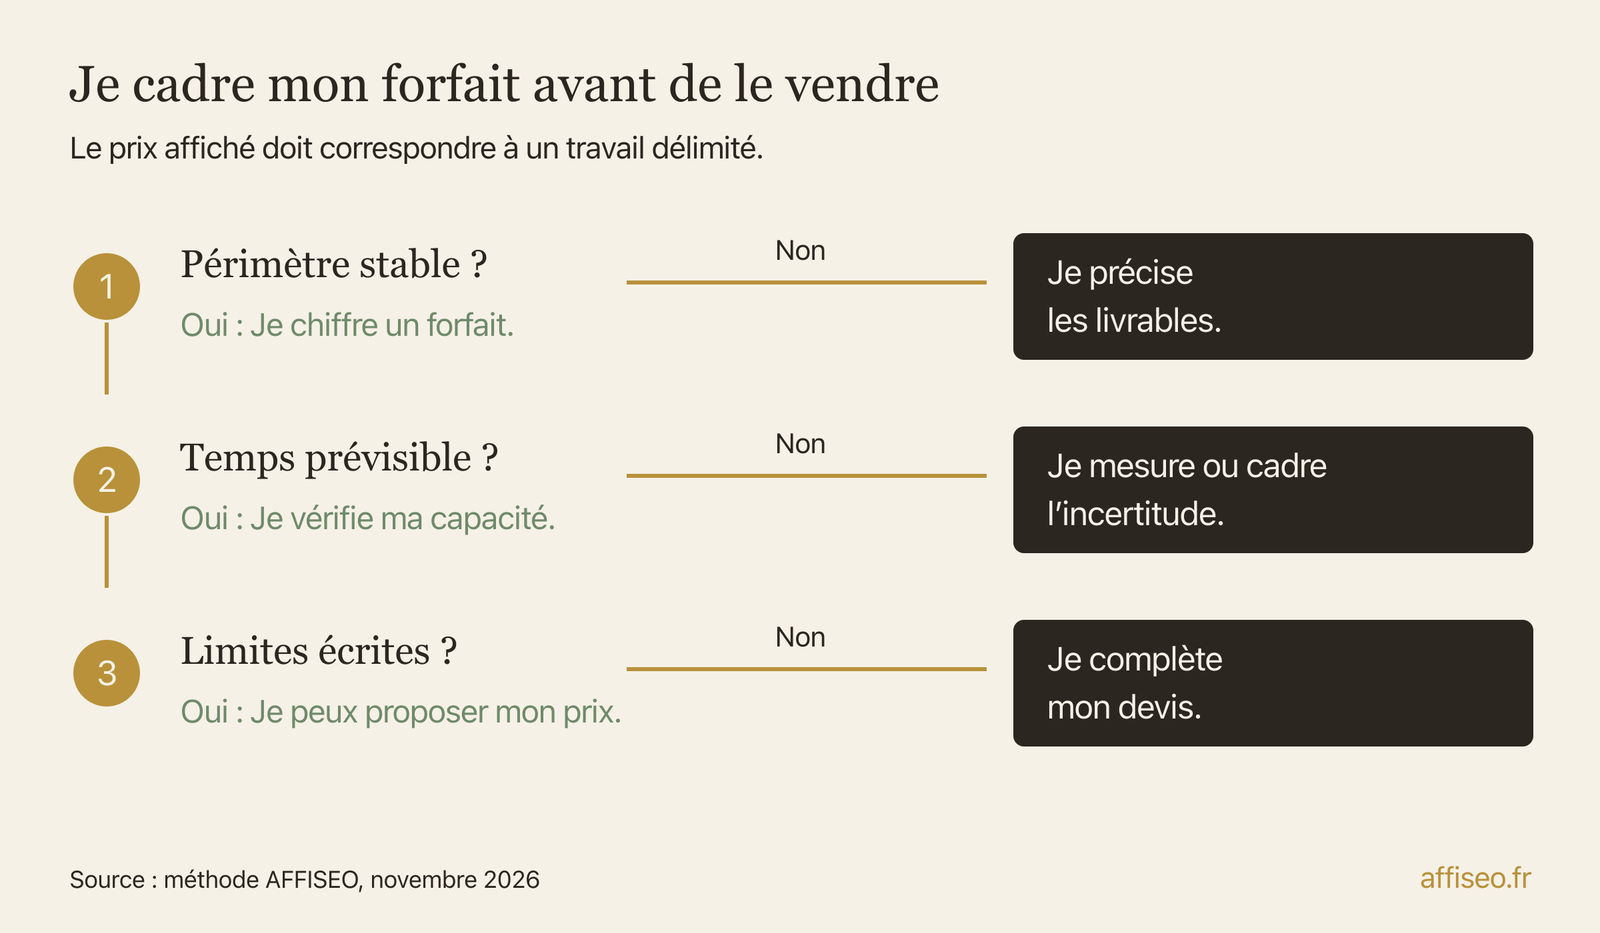
Je choisis ensuite comment facturer. À l'heure, je rends le temps et les dépassements visibles. Au forfait, je vends un périmètre avec un prix connu ; j'estime tout de même le temps en interne. Je précise les modifications incluses, ce que le client doit fournir et comment sera chiffrée une demande supplémentaire. Avant le devis, décompose la mission en préparation, production, échanges et corrections ; estime le temps de chaque poste.
Je suis favorable à l'automatisation quand elle sert un résultat fiable. Si tu livres plus vite, ton offre n'a pas automatiquement moins de valeur. Mais je ne vendrais pas un gain de temps hypothétique : vérifie les contrôles et le suivi qui restent à ta charge. Pour un abonnement, ajoute aussi le service continu que tu devras assurer après la vente.
Le volume nécessaire tient-il dans ton planning ?
Le seuil de rentabilité désigne le niveau de ventes qui couvre les charges retenues. Je divise les frais fixes par la contribution unitaire pour trouver un nombre de commandes, si l'offre et ses coûts restent comparables. Avec plusieurs offres, le mélange des ventes compte aussi : je ne suppose pas que tous les clients achèteront la formule la plus rentable.
Je confronte ensuite ce nombre à ma capacité. Peux-tu fabriquer, livrer ou accompagner autant de clients avec tes moyens actuels ? Une activité de service peut atteindre sa limite de temps avant son objectif financier. Je préfère revoir le contenu ou le tarif avant de remplir le planning avec des missions insuffisamment rentables.
Sur Quel Canapé, je sélectionne et je recommande des produits vendus par des marchands. Le marchand encaisse la vente, livre et gère le service client ; je touche une commission quand une vente passe par mon lien. Le site a généré 279 000 € de ventes partenaires et 35 000 € de commissions pour moi en 5 ans. Ces montants racontent des flux différents, pas mon bénéfice net.
Je garde cette distinction même quand le chiffre de ventes est flatteur. Pour ton propre produit, suis séparément le montant encaissé et ce qui reste après dépenses. Puis prépare les dates de sortie d'argent et d'encaissement : un fournisseur payé avant le client peut te mettre en difficulté sans modifier ta marge théorique.
Je teste mon prix avec des achats réels
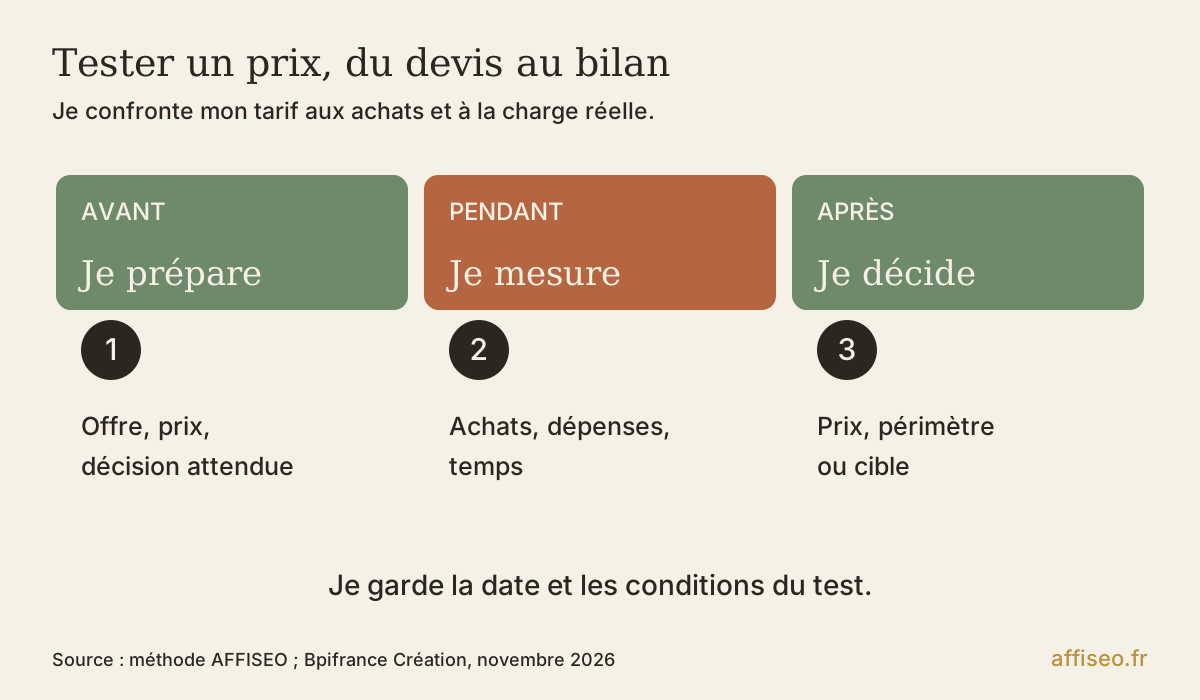
Je prépare une offre lisible, je présente son prix à des prospects concernés et je note les réponses. Une personne peut aimer l'idée sans vouloir payer. Je demande ce qui bloque : besoin absent, confiance insuffisante, budget, mauvais moment ou contenu mal compris. L'objection « cher » ne suffit pas à décider d'une remise.
Dans The Lean Startup, Eric Ries décrit la boucle construire, mesurer, apprendre. Au chapitre 4, « Experiment », dans le passage « Think Big, Start Small », il raconte le test de Zappos : des photos de chaussures en magasin, puis un achat au magasin et un envoi quand un client commande en ligne. Pour ton prix, je retiens un test limité et honnête avec une offre que tu peux effectivement fournir, plutôt qu'un sondage qui ne coûte rien au répondant.
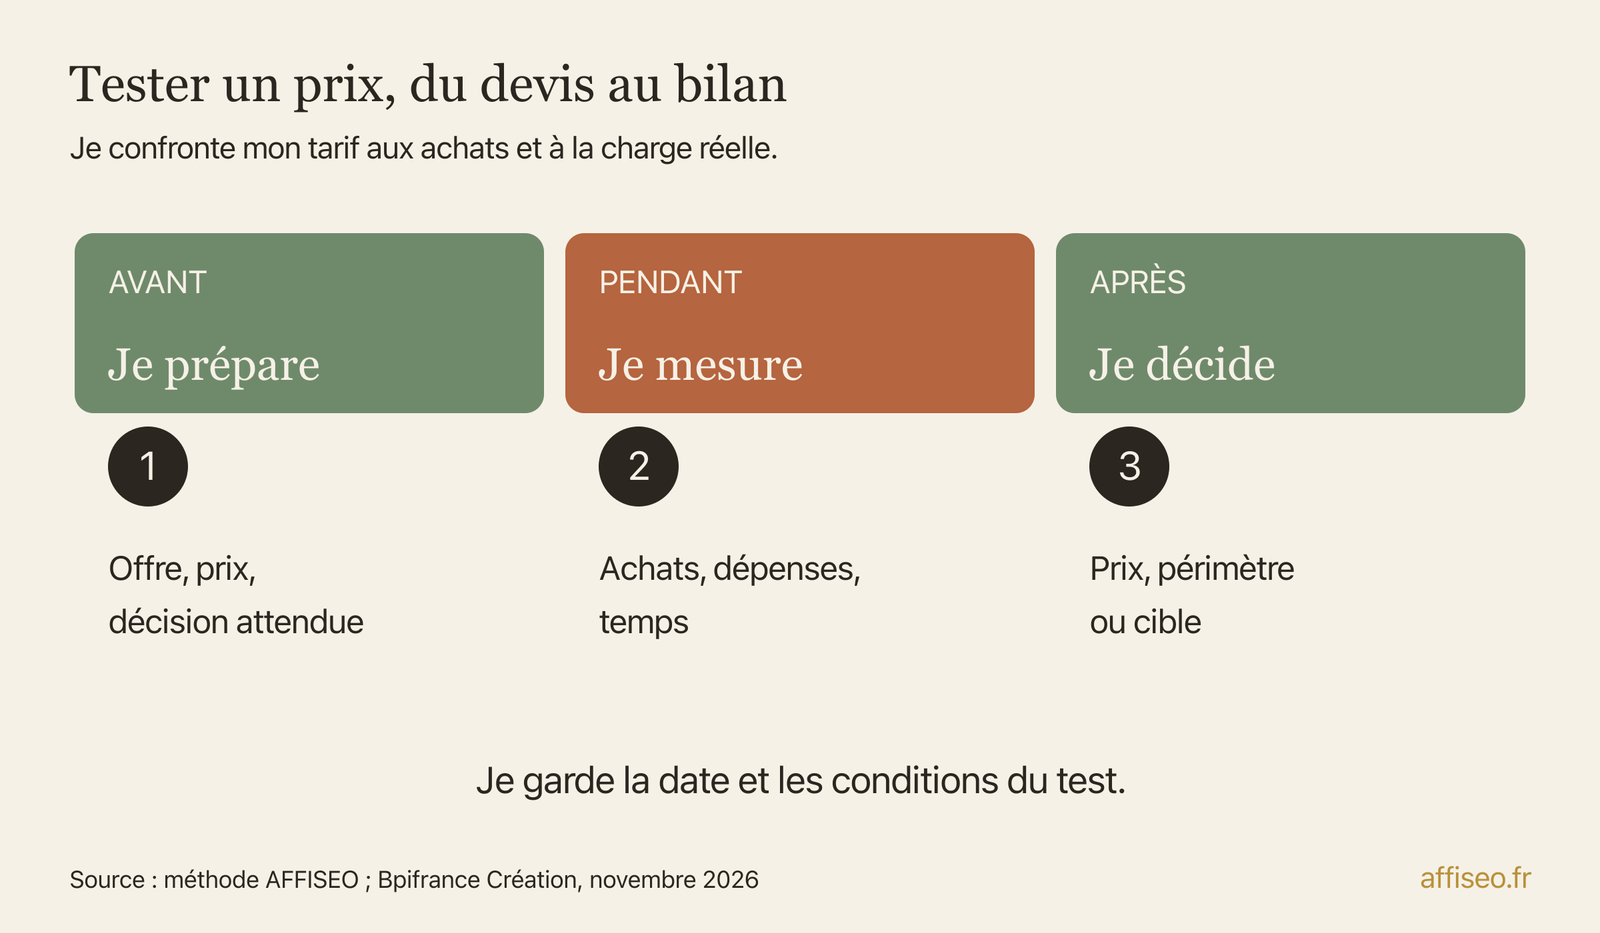
Je regarde les achats, mais aussi la contribution après dépenses, les remboursements et le temps de livraison. Si tu changes simultanément le tarif, les photos et le public visé, tu auras du mal à comprendre le résultat. Je conserve la date et les conditions du test ; un petit nombre de réponses reste un signal à explorer, pas une preuve universelle. Pour garder une trace exploitable, crée ces colonnes : date, offre et périmètre, tarif, prospects concernés, achats, objection, contribution et temps passé. Note aussi les dépenses du test, même sans vente.
Je ne commence pas par une terminaison de prix prétendument magique. D'abord, écris le prochain test et la décision qu'il doit éclairer : modifier le prix, réduire le périmètre ou chercher un autre client.
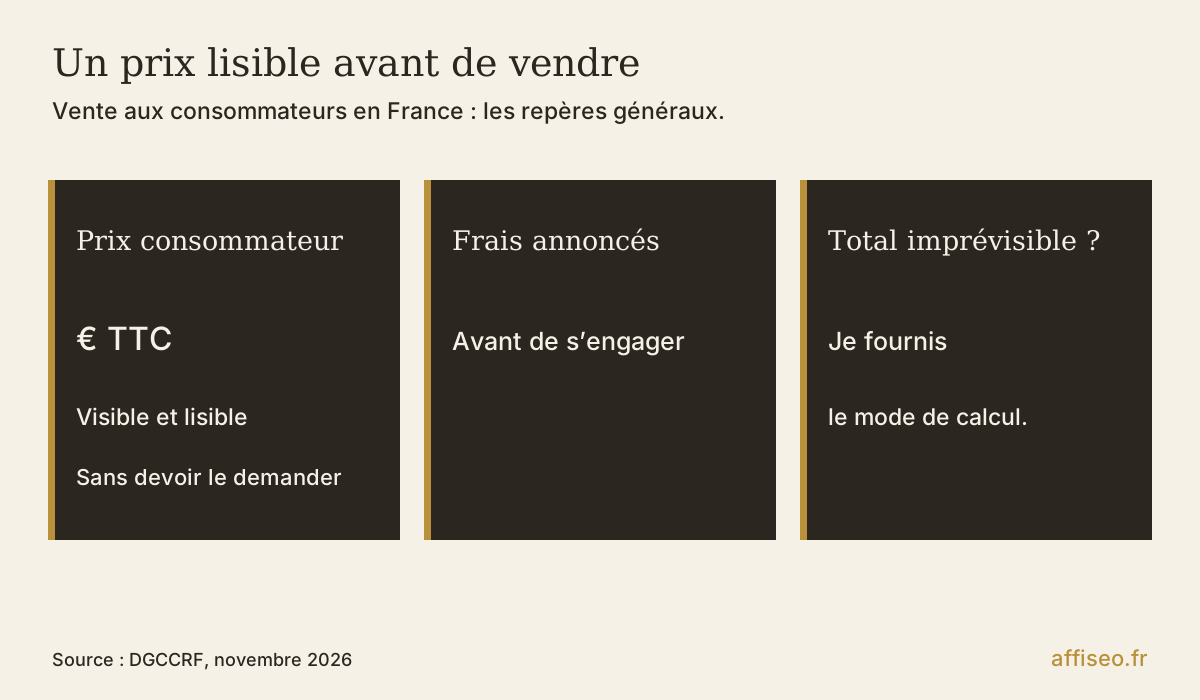
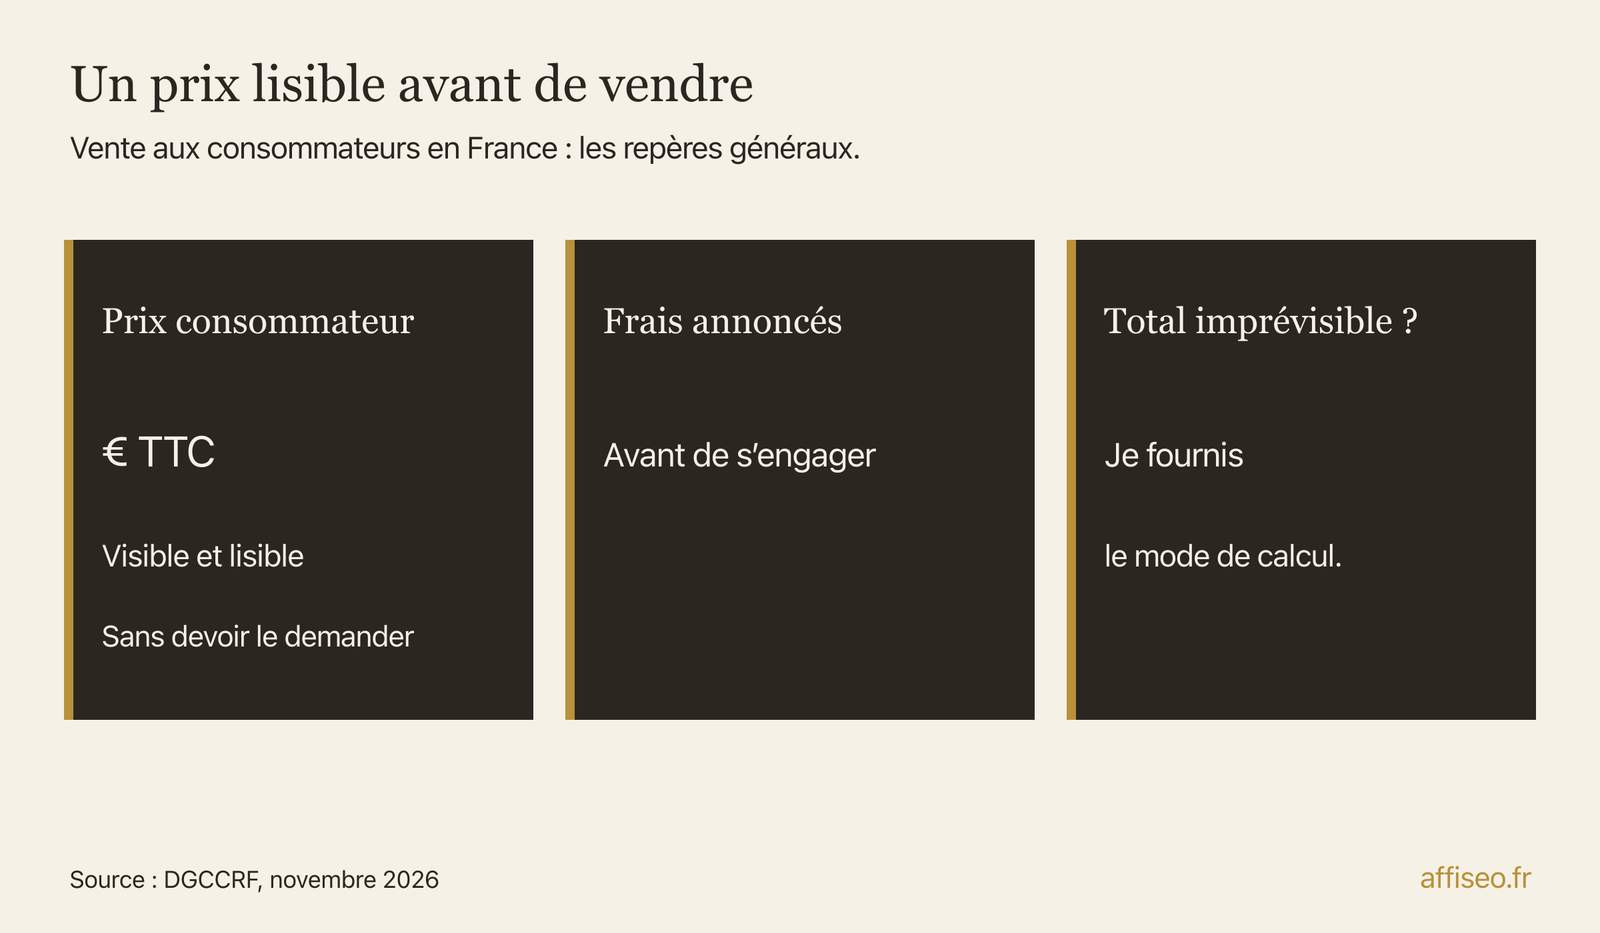
Un prix lisible avant la commande
Pour une vente à un consommateur en France, je m'appuie sur la fiche de la DGCCRF : le prix doit être clair, en euros et toutes taxes comprises. Les frais supplémentaires doivent être annoncés avant l'engagement. Si le total ne peut pas être déterminé à l'avance, le mode de calcul doit permettre de comprendre comment il sera établi.
En boutique, je vérifie que le client peut connaître le prix sans devoir le demander. Pour les prestations, la liste et les tarifs doivent être visibles au lieu d'accueil. Certaines activités ont des règles particulières : je consulte leurs obligations avant de reprendre un modèle d'affichage. En ligne, je vérifie aussi le parcours jusqu'au paiement.
Je détaille le contenu, les options et les conditions qui font varier le montant. En prestation sur mesure, j'établis un devis adapté plutôt qu'un prix d'appel qui laisse croire que tout est inclus. Place les options payantes à côté du tarif affiché et vérifie que le devis décrit les mêmes limites que ta page de vente.
Enfin, je garde un historique de mes tarifs et des engagements pris. Pour un changement futur, je vérifie les contrats en cours au lieu de modifier toutes les factures automatiquement. Ouvre maintenant ton dernier devis ou ta fiche produit : peux-tu entourer précisément ce qui est compris dans le montant annoncé ?
Exemples fictifs pour chiffrer un produit et une prestation
- Je pose des hypothèses inventées pour le calcul : fabrication 18 €, emballage et expédition à ma charge 6 €, acquisition du client 5 €, provision moyenne pour incidents 1 €. Cela fait 30 € de coûts variables par commande, TVA non récupérable comprise.
- Je suppose 600 € de frais fixes mensuels, hors rémunération, et 100 commandes. La quote-part des frais fixes vaut 600 / 100 = 6 € par commande. Mon coût complet prévisionnel est donc 36 €.
- Je teste un prix final de 50 €, sans TVA facturée dans cette hypothèse. Il reste 50 - 36 = 14 € par commande après les dépenses retenues, soit 28 % du prix. Ce solde ne constitue pas mon revenu personnel net : cotisations, fiscalité et rémunération doivent encore être traitées selon ma situation.
- Je contrôle aussi le seuil : chaque vente contribue pour 50 - 30 = 20 € aux frais fixes. Il faut 600 / 20 = 30 commandes pour les couvrir, avant rémunération et charges personnelles non intégrées.
- Je simule seulement 20 commandes : 20 × 20 - 600 = -200 €. Avec 100 commandes : 100 × 20 - 600 = 1 400 €. Le même prix peut donc accompagner une perte ou un excédent selon le volume.
- Pour une prestation, je prends d'autres hypothèses fictives : l'activité doit financer 4 800 € par mois, frais professionnels, rémunération visée et charges associées compris. Je prévois 80 heures réellement facturables, une fois retirés prospection, administration et temps sans mission. Le tarif minimal moyen vaut 4 800 / 80 = 60 € par heure, hors TVA éventuelle.
- Je chiffre ensuite un forfait fictif : 2 heures de préparation, 5 heures de production et 1 heure d'échanges et corrections, soit 8 heures. Le plancher calculé est 8 × 60 = 480 €, hors TVA éventuelle, sans achat supplémentaire dans cette hypothèse. Ce montant couvre seulement le besoin retenu si les 80 heures sont vendues ; je prévois une réserve pour les imprévus avant de choisir le prix proposé.
- Si la mission consomme finalement 10 heures au lieu de 8, les 480 € ne rapportent plus que 48 € par heure. Je relève donc le temps réel et je recadre les corrections incluses avant le prochain devis. Ce sont des hypothèses de calcul, pas mes tarifs ni ceux d'un client.
Je remplacerais ensuite chaque hypothèse par une facture ou une mesure réelle. Si je veux financer ma rémunération, je l'ajoute explicitement au modèle avec ses charges, sans la compter à nouveau dans chaque commande.
Les erreurs fréquentes
Ta check-list
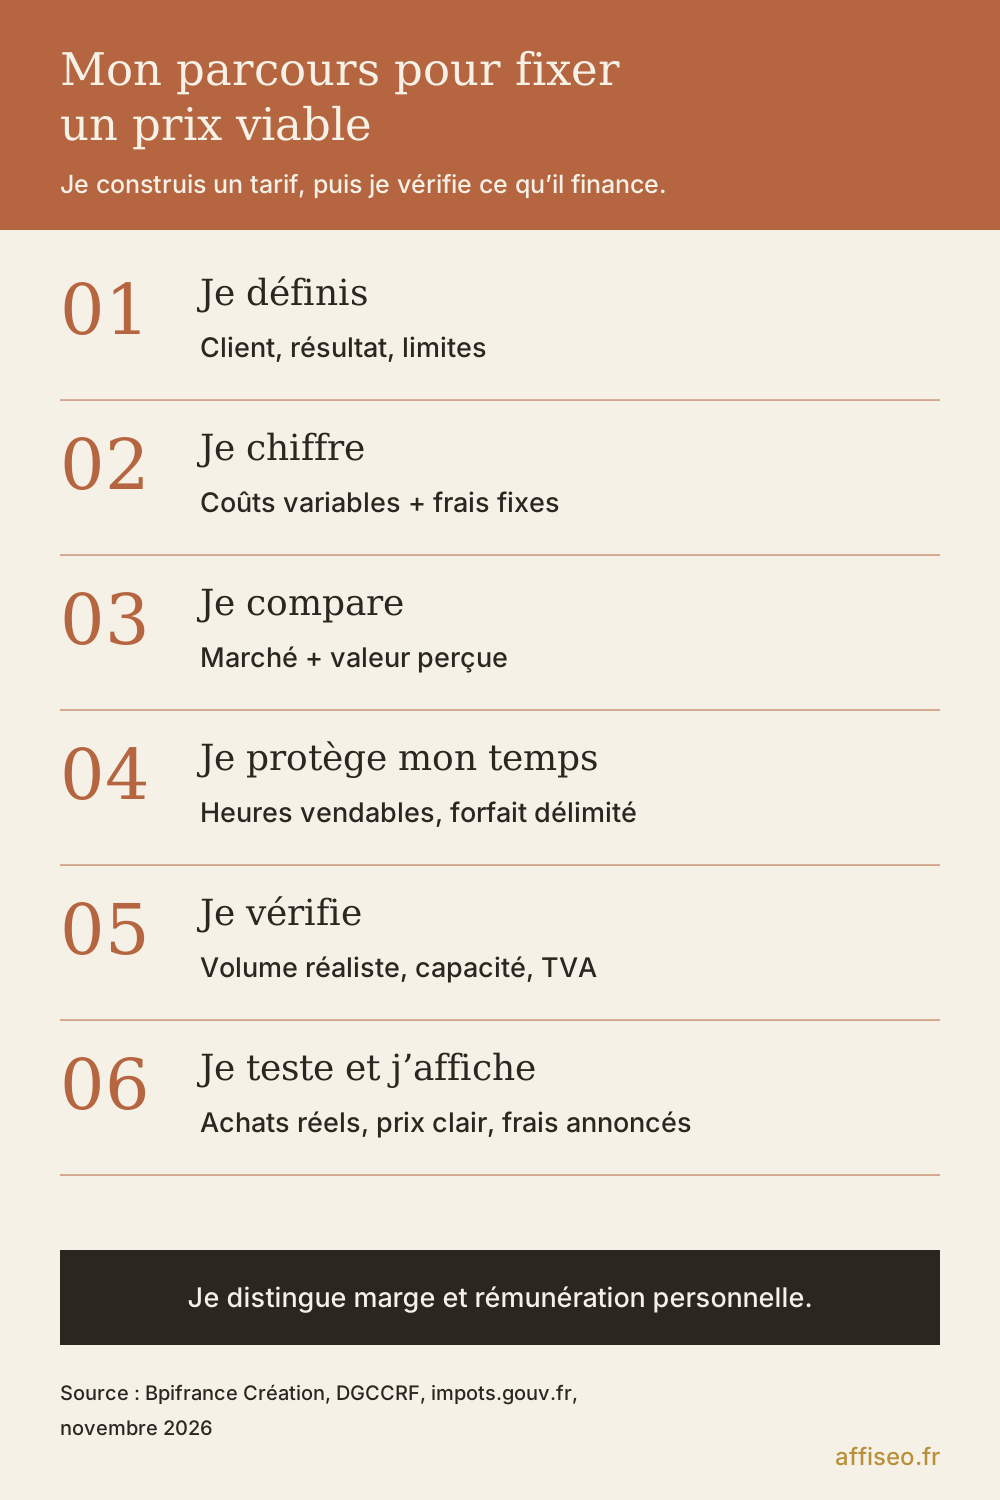
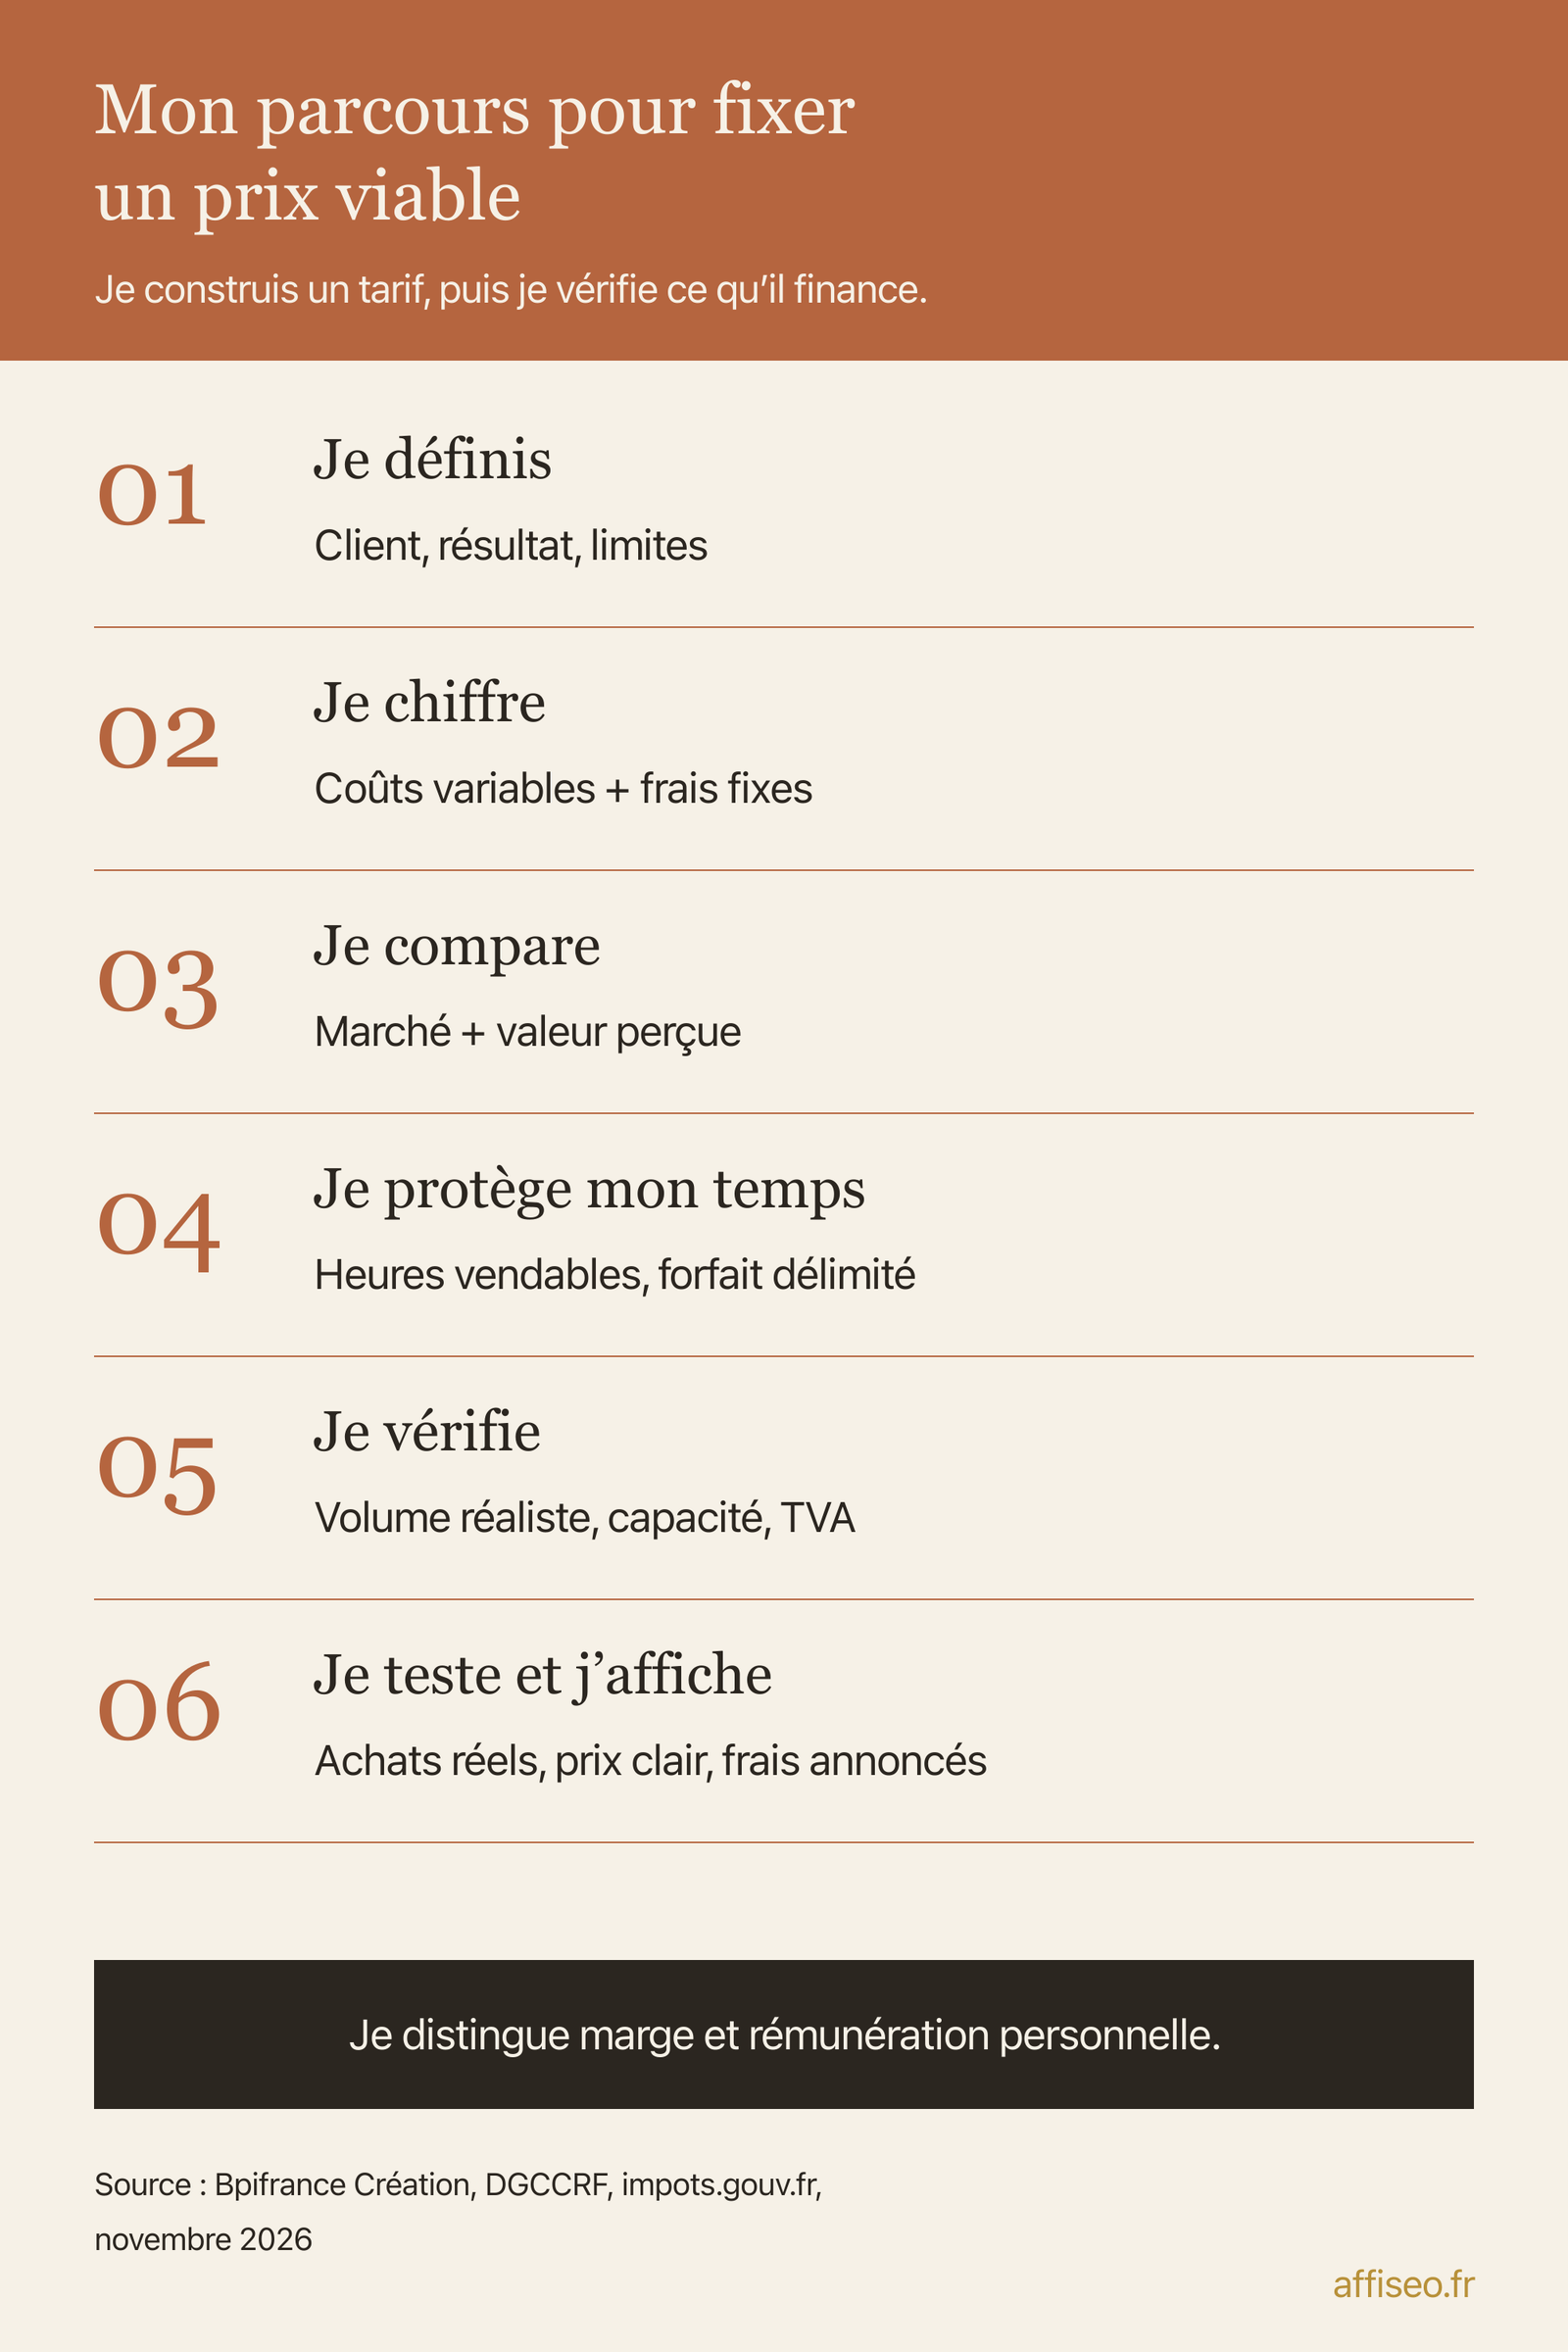
Tout le guide en une image
Pour aller plus loin
Questions fréquentes
Comment fixer le prix de ses produits ?
Je pars du coût complet sur un volume réaliste, puis je compare les alternatives du client et la valeur de mon offre. Je teste ensuite un tarif avec des commandes observables. Si le calcul ne tient qu'avec des ventes très optimistes, je reprends les coûts ou le produit avant de publier.
Quelle est la formule pour calculer le prix ?
Je choisis la formule selon mon objectif : coût multiplié par la somme de 1 et du taux de marge, ou coût divisé par la différence entre 1 et le taux de marque. Je garde les taux en décimal pour calculer. La formule n'évalue ni l'intérêt du client ni le volume vendu.
Quelles sont les 3 méthodes de fixation du prix ?
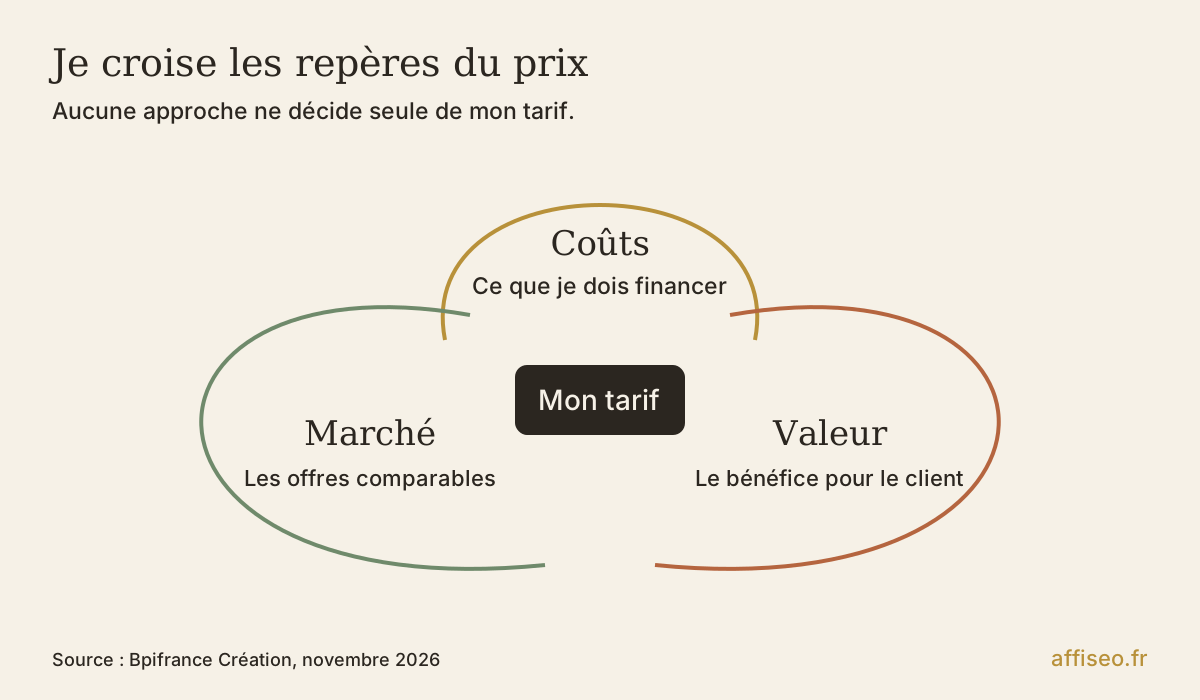
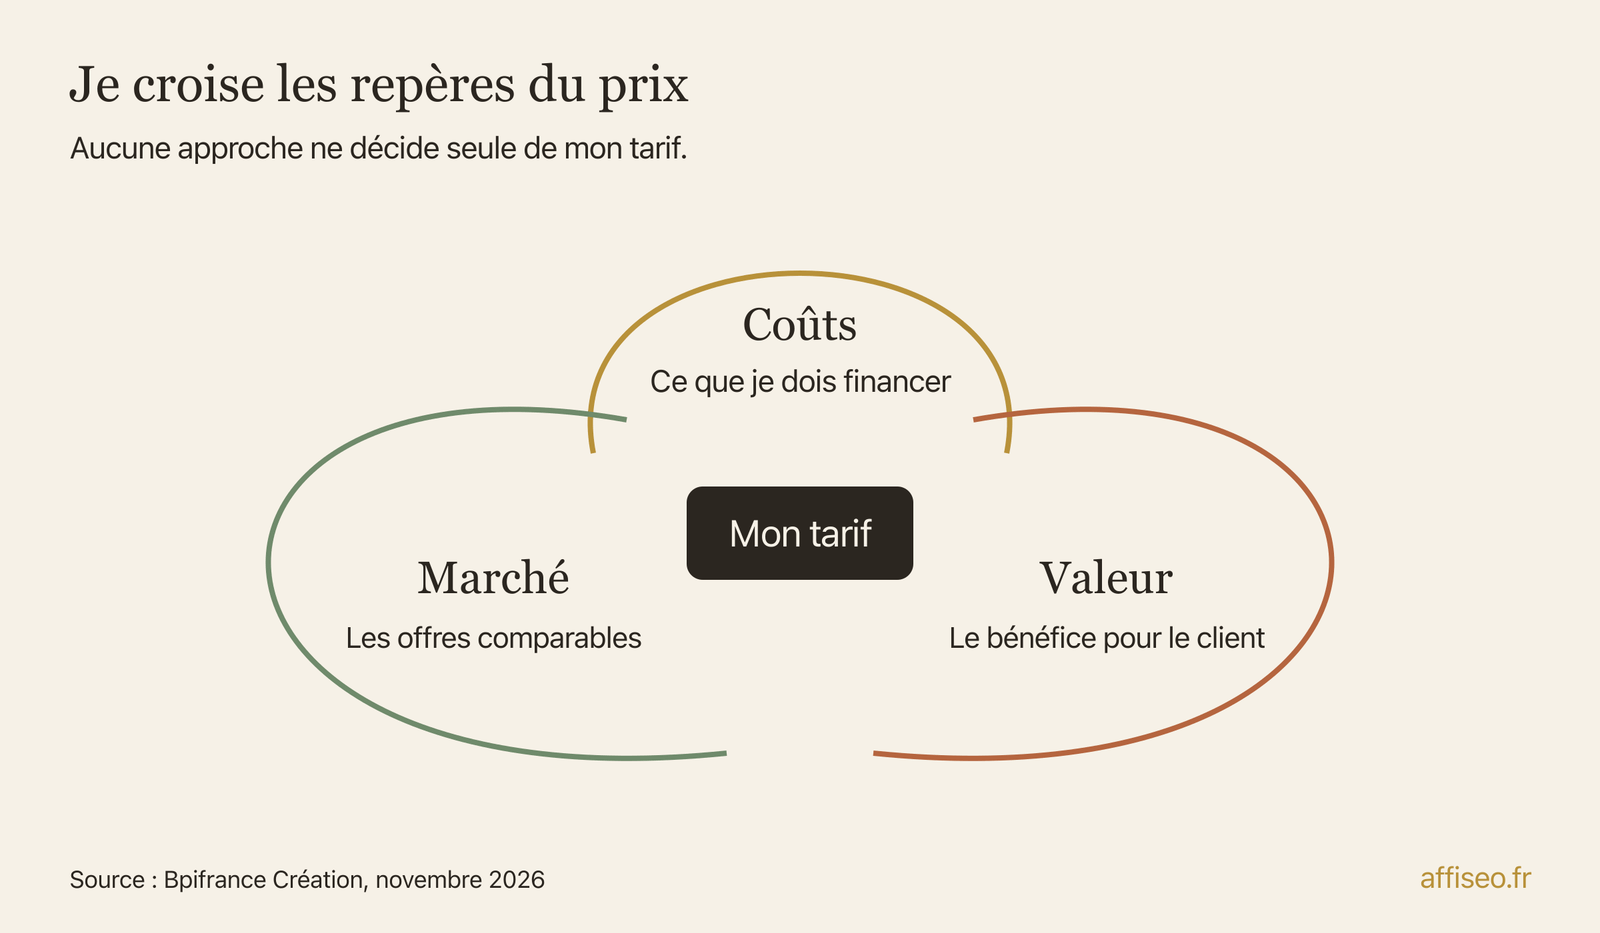
Je distingue une approche par les coûts, une comparaison avec la concurrence et une approche par la demande ou la valeur perçue. Je les utilise ensemble : elles répondent à des questions différentes. Mes coûts donnent une contrainte ; le marché et les achats réels m'aident à vérifier l'offre.
Quels sont les 3 types de positionnement prix ?
Je peux viser un prix inférieur au marché, un alignement ou un prix supérieur. Ce sont des repères relatifs à des offres comparables. Je préfère justifier mon choix par les coûts, le service et le client visé plutôt que par l'envie de paraître accessible ou haut de gamme.
Comment se fixe le prix sur un marché ?
Je regarde les conditions de l'offre, la demande et les alternatives disponibles. Mon tarif rencontre ensuite la décision du client. Si je vends une prestation rare ou urgente, les comparaisons changent, mais je dois toujours expliquer ce qui est fourni et respecter les règles de mon activité.
Quelles sont les règles d'affichage des prix dans une boutique ?
Pour les consommateurs, je vérifie la lisibilité du prix final en euros TTC et l'information sur les frais éventuels. Le client doit pouvoir connaître le montant sans le demander. Je consulte aussi les obligations propres au produit ou à la prestation, notamment quand une unité de mesure ou un affichage spécifique est exigé.
Sources
- Approches complémentaires par les coûts, la demande et la concurrence ; constitution du coût de revient. Frise du test : distinguer intention et achat réel ; adaptation pédagogique AFFISEO. : https://bpifrance-creation.fr/moment-de-vie/comment-fixer-mes-prix (consulté le 2026-11-22)
- Définitions de la marge, du taux de marque et du taux de marge ; formules dérivées pour calculer un prix. : https://bpifrance-creation.fr/taux-marque (consulté le 2026-11-22)
- Distinction charges fixes et variables, seuil de rentabilité et capacité à couvrir les charges ; l'exemple fictif applique ces principes avec des hypothèses inventées. : https://bpifrance-creation.fr/encyclopedie/previsions-financieres-business-plan/previsions-financieres/seuil-rentabilite (consulté le 2026-11-22)
- Information sur les prix TTC, frais supplémentaires, prestations et mode de calcul pour le consommateur en France. Schéma de l’étiquette : prix lisible sans demande et frais connus avant engagement. : https://www.economie.gouv.fr/dgccrf/les-fiches-pratiques/linformation-sur-les-prix (consulté le 2026-11-22)
- TVA collectée, conditions de déduction et absence de récupération des achats en franchise en base. : https://www.impots.gouv.fr/professionnel/questions/comment-deduire-la-tva-sur-mes-achats (consulté le 2026-11-22)
- Monetizing Innovation : chapitres 4 sur la volonté de payer et 6 sur la configuration des offres ; cas Microsoft Office repéré dans les extraits locaux de la bibliothèque, au chapitre 6. : https://www.wiley-vch.de/de/?isbn=978-1-119-24086-0&option=com_eshop&view=product (consulté le 2026-11-22)
- Texte de The Lean Startup, chapitre 4, Experiment, passage Think Big, Start Small : test de Zappos avec photographies de chaussures en magasin et traitement des achats réels. : https://entrepreneurship.ieee.org/wp-content/uploads/2026/04/The-Lean-Startup-Erick-Ries.pdf (consulté le 2026-11-22)
Autres pages sur notre guide « Offre, positionnement et prix »
Toutes les pages du sujet sont dans notre guide « Offre, positionnement et prix ».