Les assurances d'un entrepreneur en ligne
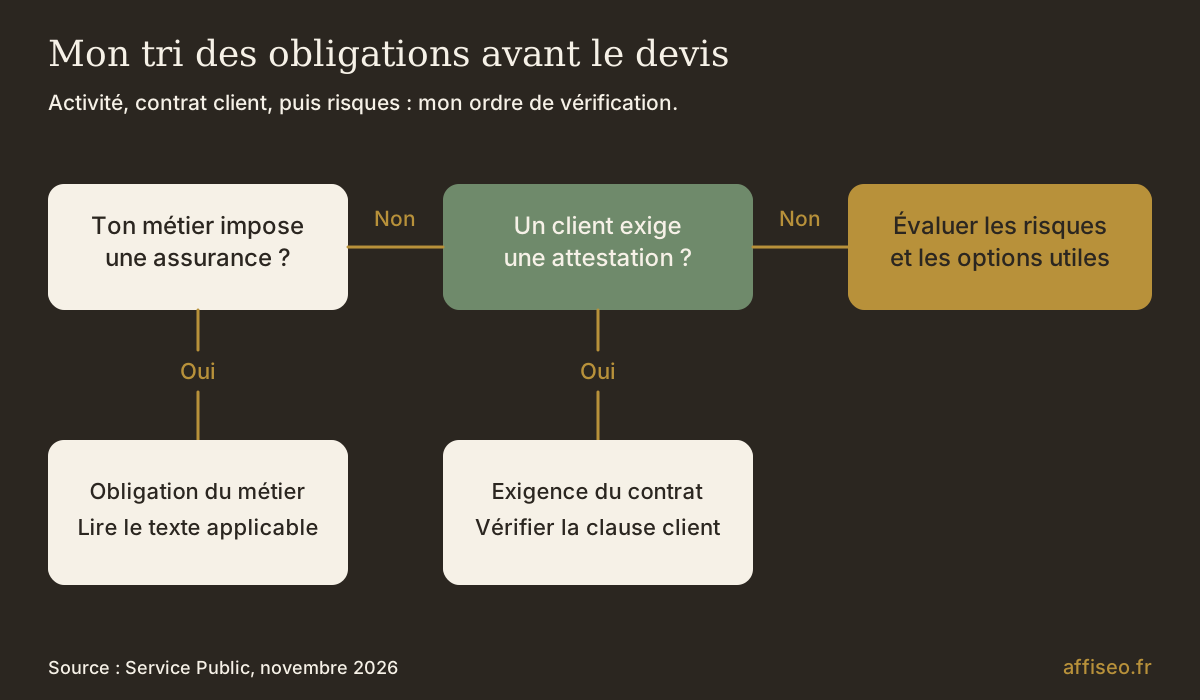
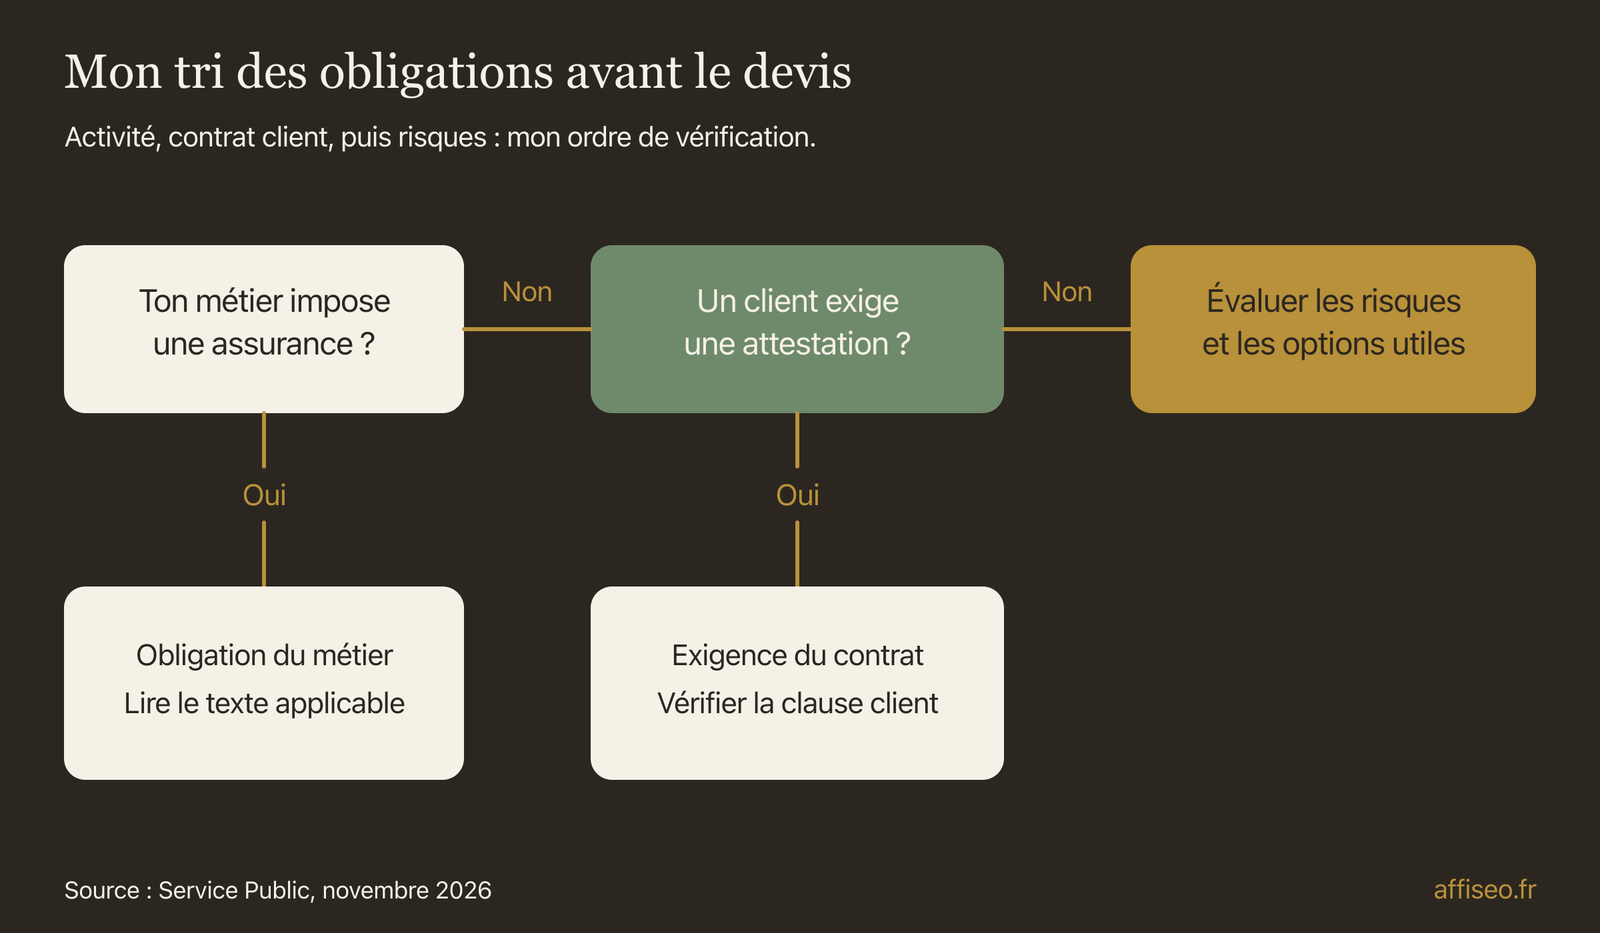
- Je commence par les obligations liées à ton métier, pas par ton statut.
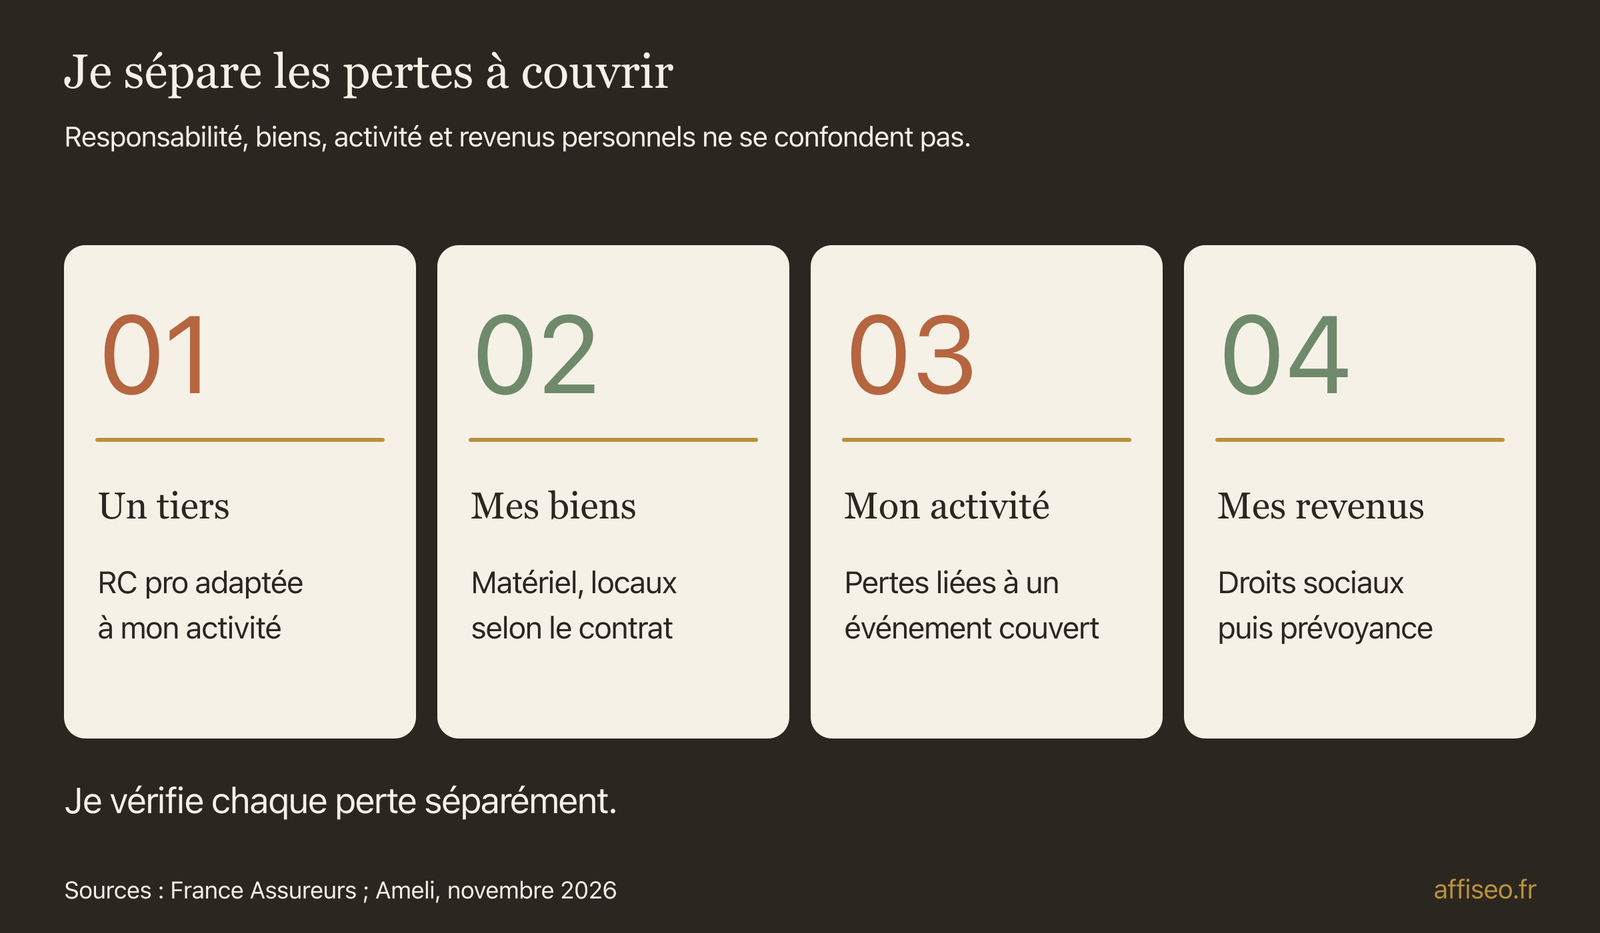
- Je distingue les dommages causés aux autres, mes propres pertes et ma protection personnelle.
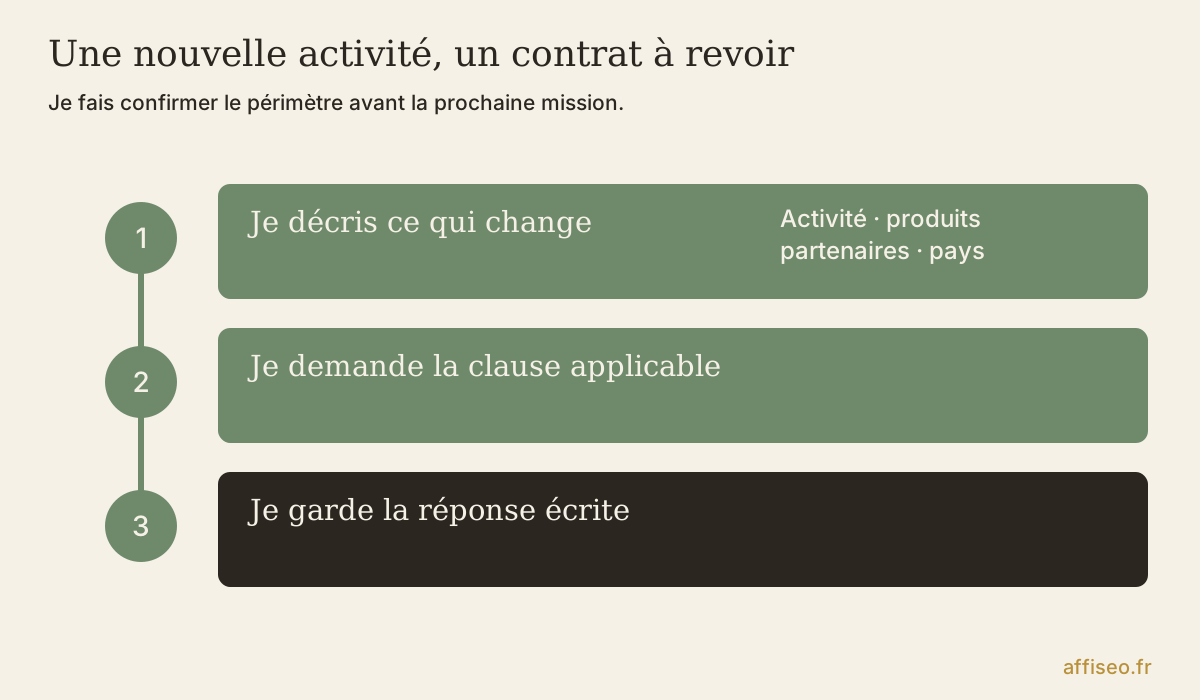
- Je demande une confirmation écrite pour mes activités, mes produits et les pays de mes clients.
Pour un entrepreneur en ligne, la RC pro n'est pas systématiquement obligatoire : cela dépend notamment du métier exercé. Je te conseille ensuite d'étudier les risques cyber, le matériel et ta protection en cas d'arrêt de travail, selon ce que ton activité peut réellement perdre. Le bon contrat doit couvrir ce que tu fais concrètement, y compris quand tu cumules plusieurs activités.
Sur mes sites d'affiliation, je recommande des produits. Sur Brunelia, j'ai une boutique d'affiches. Ces activités ne se décrivent pas pareil à un assureur. Je vais donc partir de situations concrètes pour t'aider à préparer ta demande, lire les exclusions et décider ce que tu peux garder à ta charge.
Tu en es où ?
Quelles assurances sont obligatoires pour ton activité en ligne ?
Le fait de travailler sur internet ne crée pas, à lui seul, une obligation générale de RC pro. Cette responsabilité civile professionnelle peut prendre en charge les conséquences de dommages causés à autrui dans ton activité, selon le contrat. Pour les obligations, je pars de la fiche officielle sur les assurances du micro-entrepreneur, puis je vérifie les règles du métier précis.
Certaines professions réglementées doivent s'assurer : le droit, la santé ou certaines activités immobilières ont leurs règles propres. Le bâtiment peut imposer une assurance décennale, qui concerne certains dommages de construction. Vendre des affiches ou créer des sites ne te transforme pas en constructeur. Je ne coche donc jamais une décennale simplement parce que le devis s'adresse aux indépendants.
Ajoute les moyens utilisés à ton descriptif : véhicule professionnel, locaux loués, matériel ou marchandises. Leurs obligations et leurs besoins ne disparaissent pas parce que les commandes arrivent en ligne. Et je sépare l'obligation légale de la demande d'un client : un contrat commercial peut exiger une attestation de RC pro même si ton métier ne l'impose pas légalement.
Tu démarres chez toi sans client physique ? Décris quand même ton activité à l'assureur habitation et demande ce qui relève de ton usage professionnel. Je prépare une page dédiée au caractère obligatoire de la RC pro pour approfondir les cas particuliers. Avant ta prochaine signature client, cherche déjà le mot assurance dans le contrat proposé.
Affilié ou prestataire, le même devis ne suffit pas
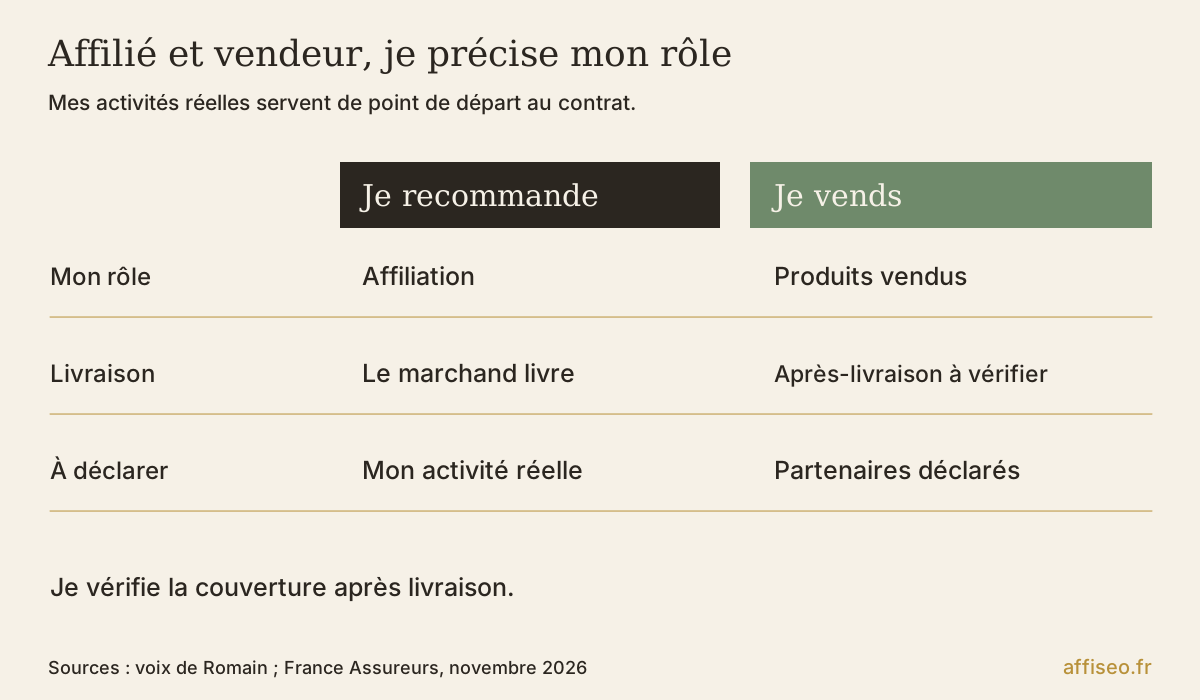
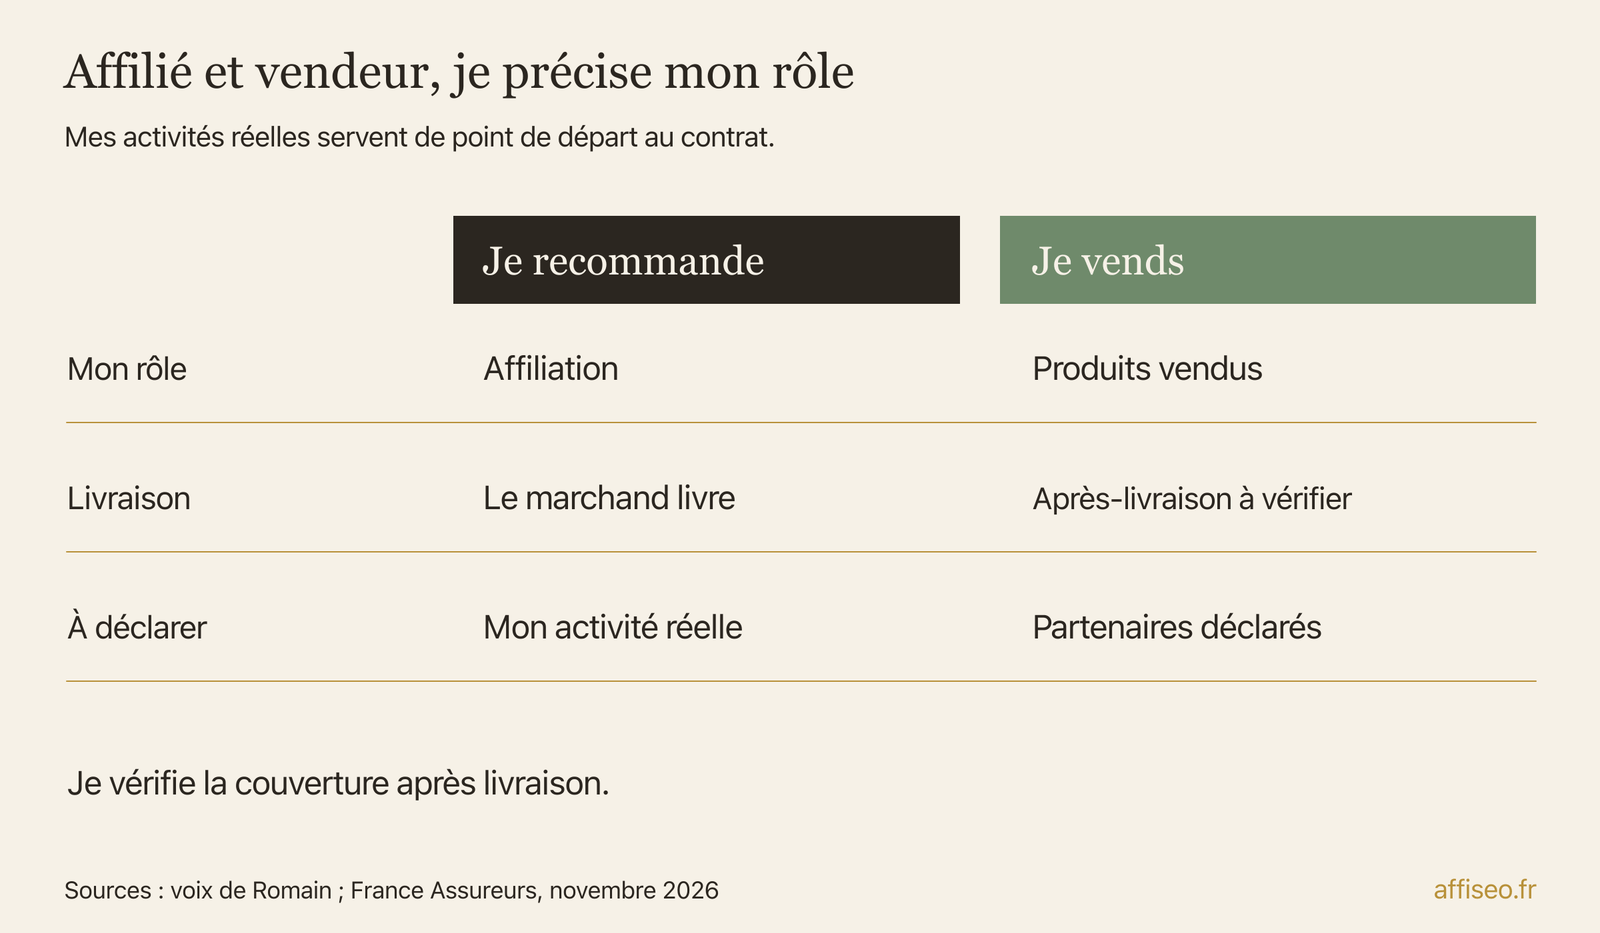
Sur Quel Canapé, je sélectionne et recommande des produits vendus par des marchands. Quand un lecteur achète via mon lien, je touche une commission ; le marchand prend en charge la vente, la livraison et le service client. Ce site m'a rapporté 35 000 € de commissions en 5 ans, pour 279 000 € de ventes chez les partenaires. Ça me donne un exemple concret pour le dossier d'assurance : je décrirais une activité d'édition et de recommandation, pas une activité de marchand de meubles.
Pour te repérer, voici les situations que je mettrais dans la demande de devis. Ce tableau sert à poser les questions : il ne permet pas de déduire la couverture d'un contrat à partir de son nom. Si tu cumules ces rôles, transmets chaque ligne qui te concerne.
Si tu installes des automatisations chez un client, le risque change encore. Une erreur peut lui coûter de l'argent sans casser de matériel. Dans le vocabulaire du contrat, on parle de dommage immatériel non consécutif : une perte financière sans dommage physique préalable. Pour le devis, décris une prestation réelle et demande si cette perte financière serait couverte.
La présentation des métiers informatiques chez Hiscox distingue notamment responsabilité professionnelle, matériel et option cyber. Je m'en sers pour préparer les questions du devis. La RC exploitation concerne plutôt les accidents de la vie de l'entreprise, par exemple du matériel abîmé pendant une visite.
Dans The Mom Test, Rob Fitzpatrick propose de questionner les faits passés plutôt que les intentions flatteuses. Sa méthode évite le fameux enthousiasme qui ne débouche sur aucun achat. Je transpose cette discipline à ma demande d'assurance : je décris ce que je livre, les accès confiés et les conséquences d'une erreur. Demande au conseiller de rattacher chaque cas à une clause identifiable.
| Ton profil | Dommage concret à décrire | Couverture à examiner avec l’assureur | Exclusion ou limite à faire préciser |
|---|---|---|---|
| Éditeur affilié | Un marchand réclame réparation pour un contenu publié sur ton site. | RC professionnelle adaptée à l’édition et à la recommandation. | Litiges sur les images, marques et textes ; activités de conseil éventuellement exclues. |
| Prestataire avec accès clients | Une automatisation erronée fait perdre des commandes au client, sans casse matérielle. | RC professionnelle pour les pertes financières sans dommage physique ; volet cyber si incident informatique. | Dommages immatériels non consécutifs, accès confiés et données du client : lesquels sont couverts ? |
| Vendeur de produits | Un produit livré endommage un bien du client. | Responsabilité civile produits ou après livraison. | Produit défectueux lui-même, frais de retrait et responsabilité des sous-traitants à distinguer. |
Pour une boutique, je regarde aussi l'après-livraison
Brunelia est ma boutique d'affiches sur Shopify. Après l'avoir laissée à l'abandon, j'ai décidé de la reprendre : 1 400 affiches, dont 400 à 500 visuels générés avec une IA moins performante à remplacer. Je voyais un vrai potentiel, mais ces images pénalisaient la conversion. Cette fois, je parle bien d'une boutique, pas d'un site qui renvoie seulement vers un marchand. Pour préparer un dossier d'assurance sur cette activité, je commencerais par décrire les produits vendus et l'organisation de leur fabrication et de leur expédition.
Je distingue la RC exploitation des dommages causés par un produit après sa livraison. France Assureurs explique cette responsabilité produits. La couverture des dommages causés au client ne signifie pas que le remplacement du produit défectueux lui-même sera payé. Les frais de retrait peuvent aussi relever d'une couverture complémentaire.
Tu fais imprimer ou expédier par un partenaire ? Ajoute la sous-traitance aux questions du devis. Qui figure comme vendeur ? Quels produits et fournisseurs as-tu déclarés ? Demande aussi ce qui est prévu pour les transports, le stockage chez un tiers et les marchandises confiées. Je ne déduis jamais la couverture de toute la chaîne du simple intitulé commerce en ligne.
Autre point à faire préciser : les litiges sur les images, les marques et les textes. Pour moi, une couverture n'est pas automatique parce qu'un contenu vient d'une IA. Assurup présente certaines couvertures possibles en commerce en ligne, toujours dépendantes du contrat. La future page sur l'assurance d'un site e-commerce détaillera ces postes. Pour ton devis, joins dès maintenant une fiche produit représentative.
Accès clients et cyberattaque, qui prend en charge quoi ?
Une cyberassurance concerne les conséquences d'incidents informatiques, dans le périmètre prévu. Pour comparer les offres, pars de l'aide disponible pour contenir l'attaque, enquêter et restaurer les données. Viennent ensuite la responsabilité envers les personnes touchées et les pertes subies par l'entreprise. Ces postes peuvent avoir des limites différentes, même dans une offre vendue sous un nom unique.
La Cyber Protection du Crédit Agricole illustre bien le besoin de lire les options : la perte de marge liée à une interruption est présentée comme une couverture complémentaire. Et si l'incident touche ton hébergeur ou un autre fournisseur, quelle clause s'appliquerait ? Une fermeture de compte ou une baisse de trafic ne se confond pas avec une cyberattaque couverte.
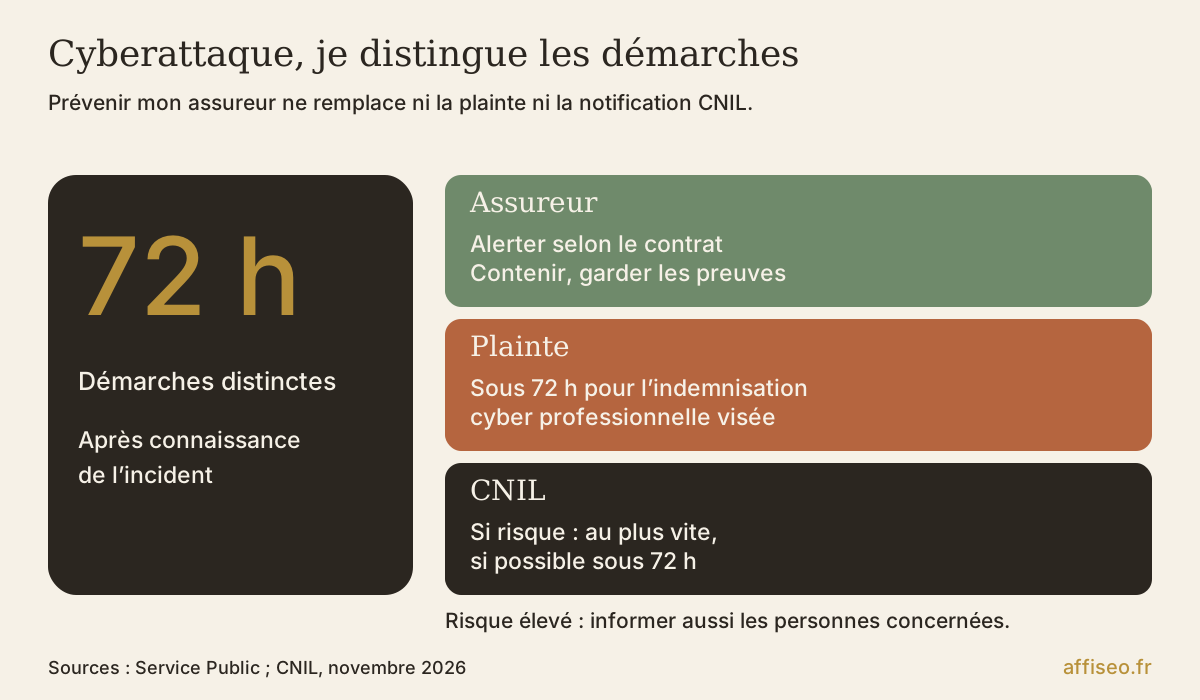
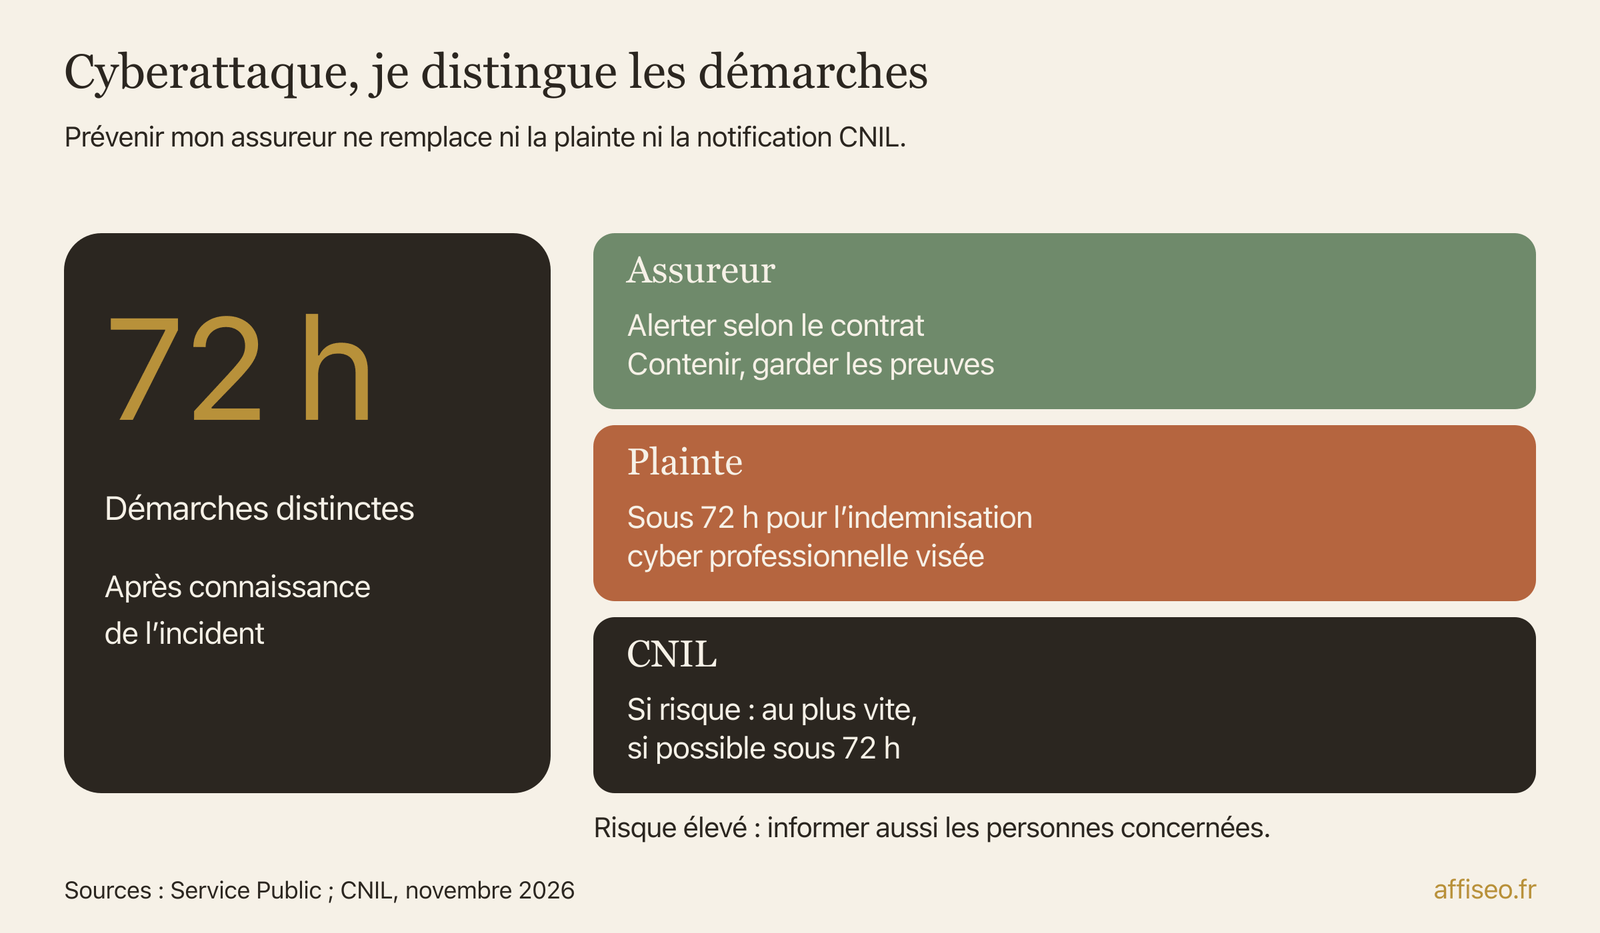
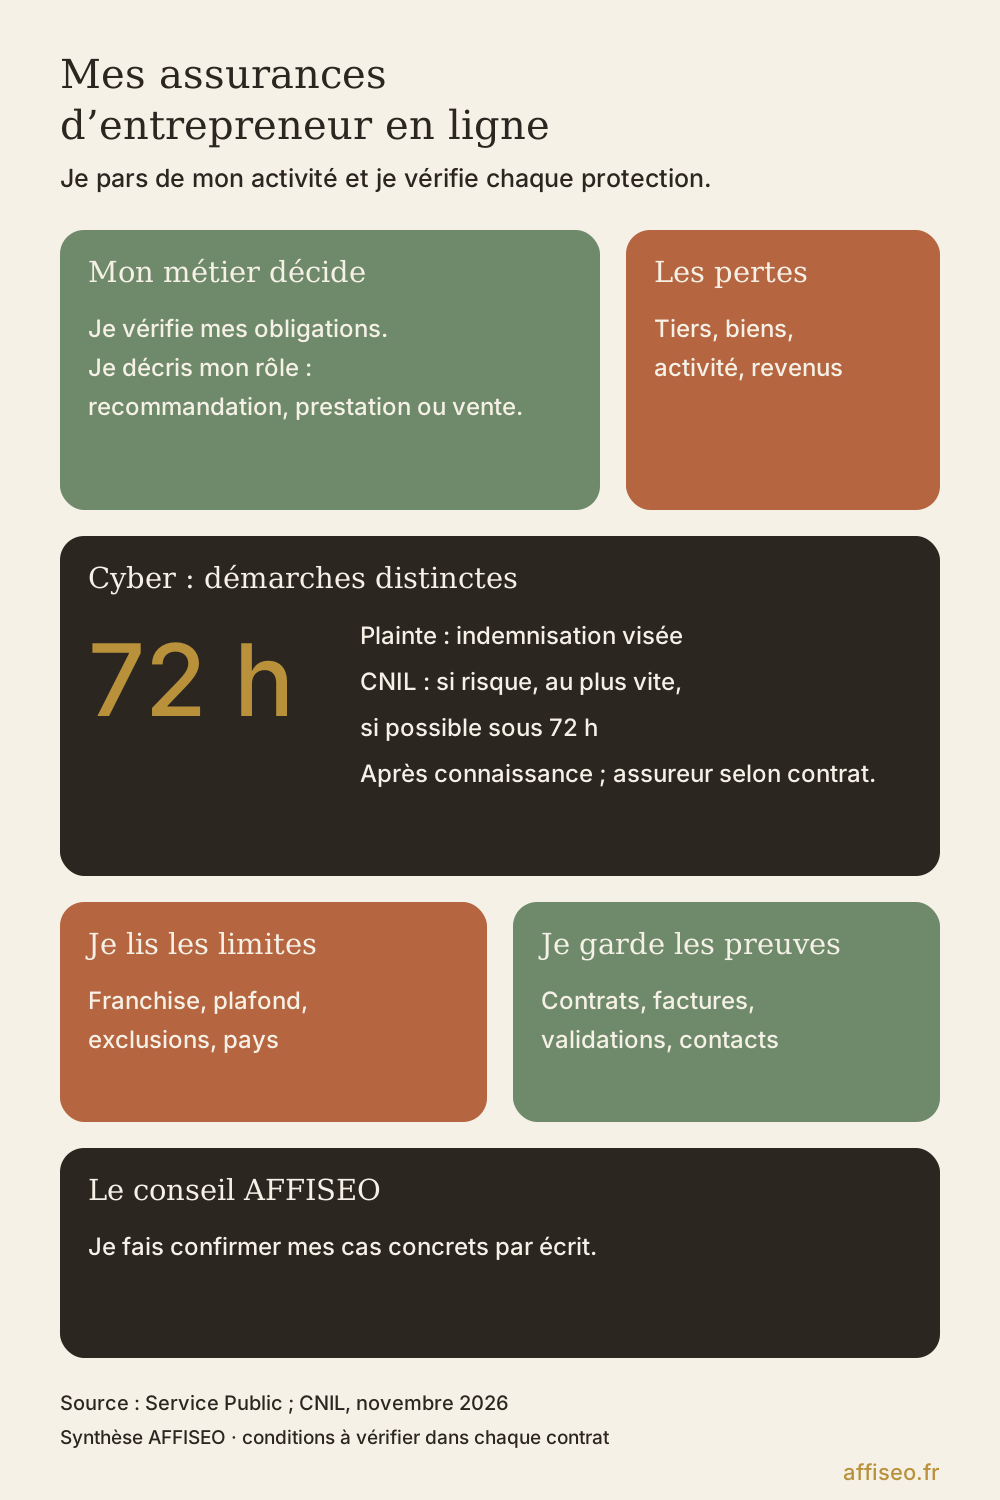
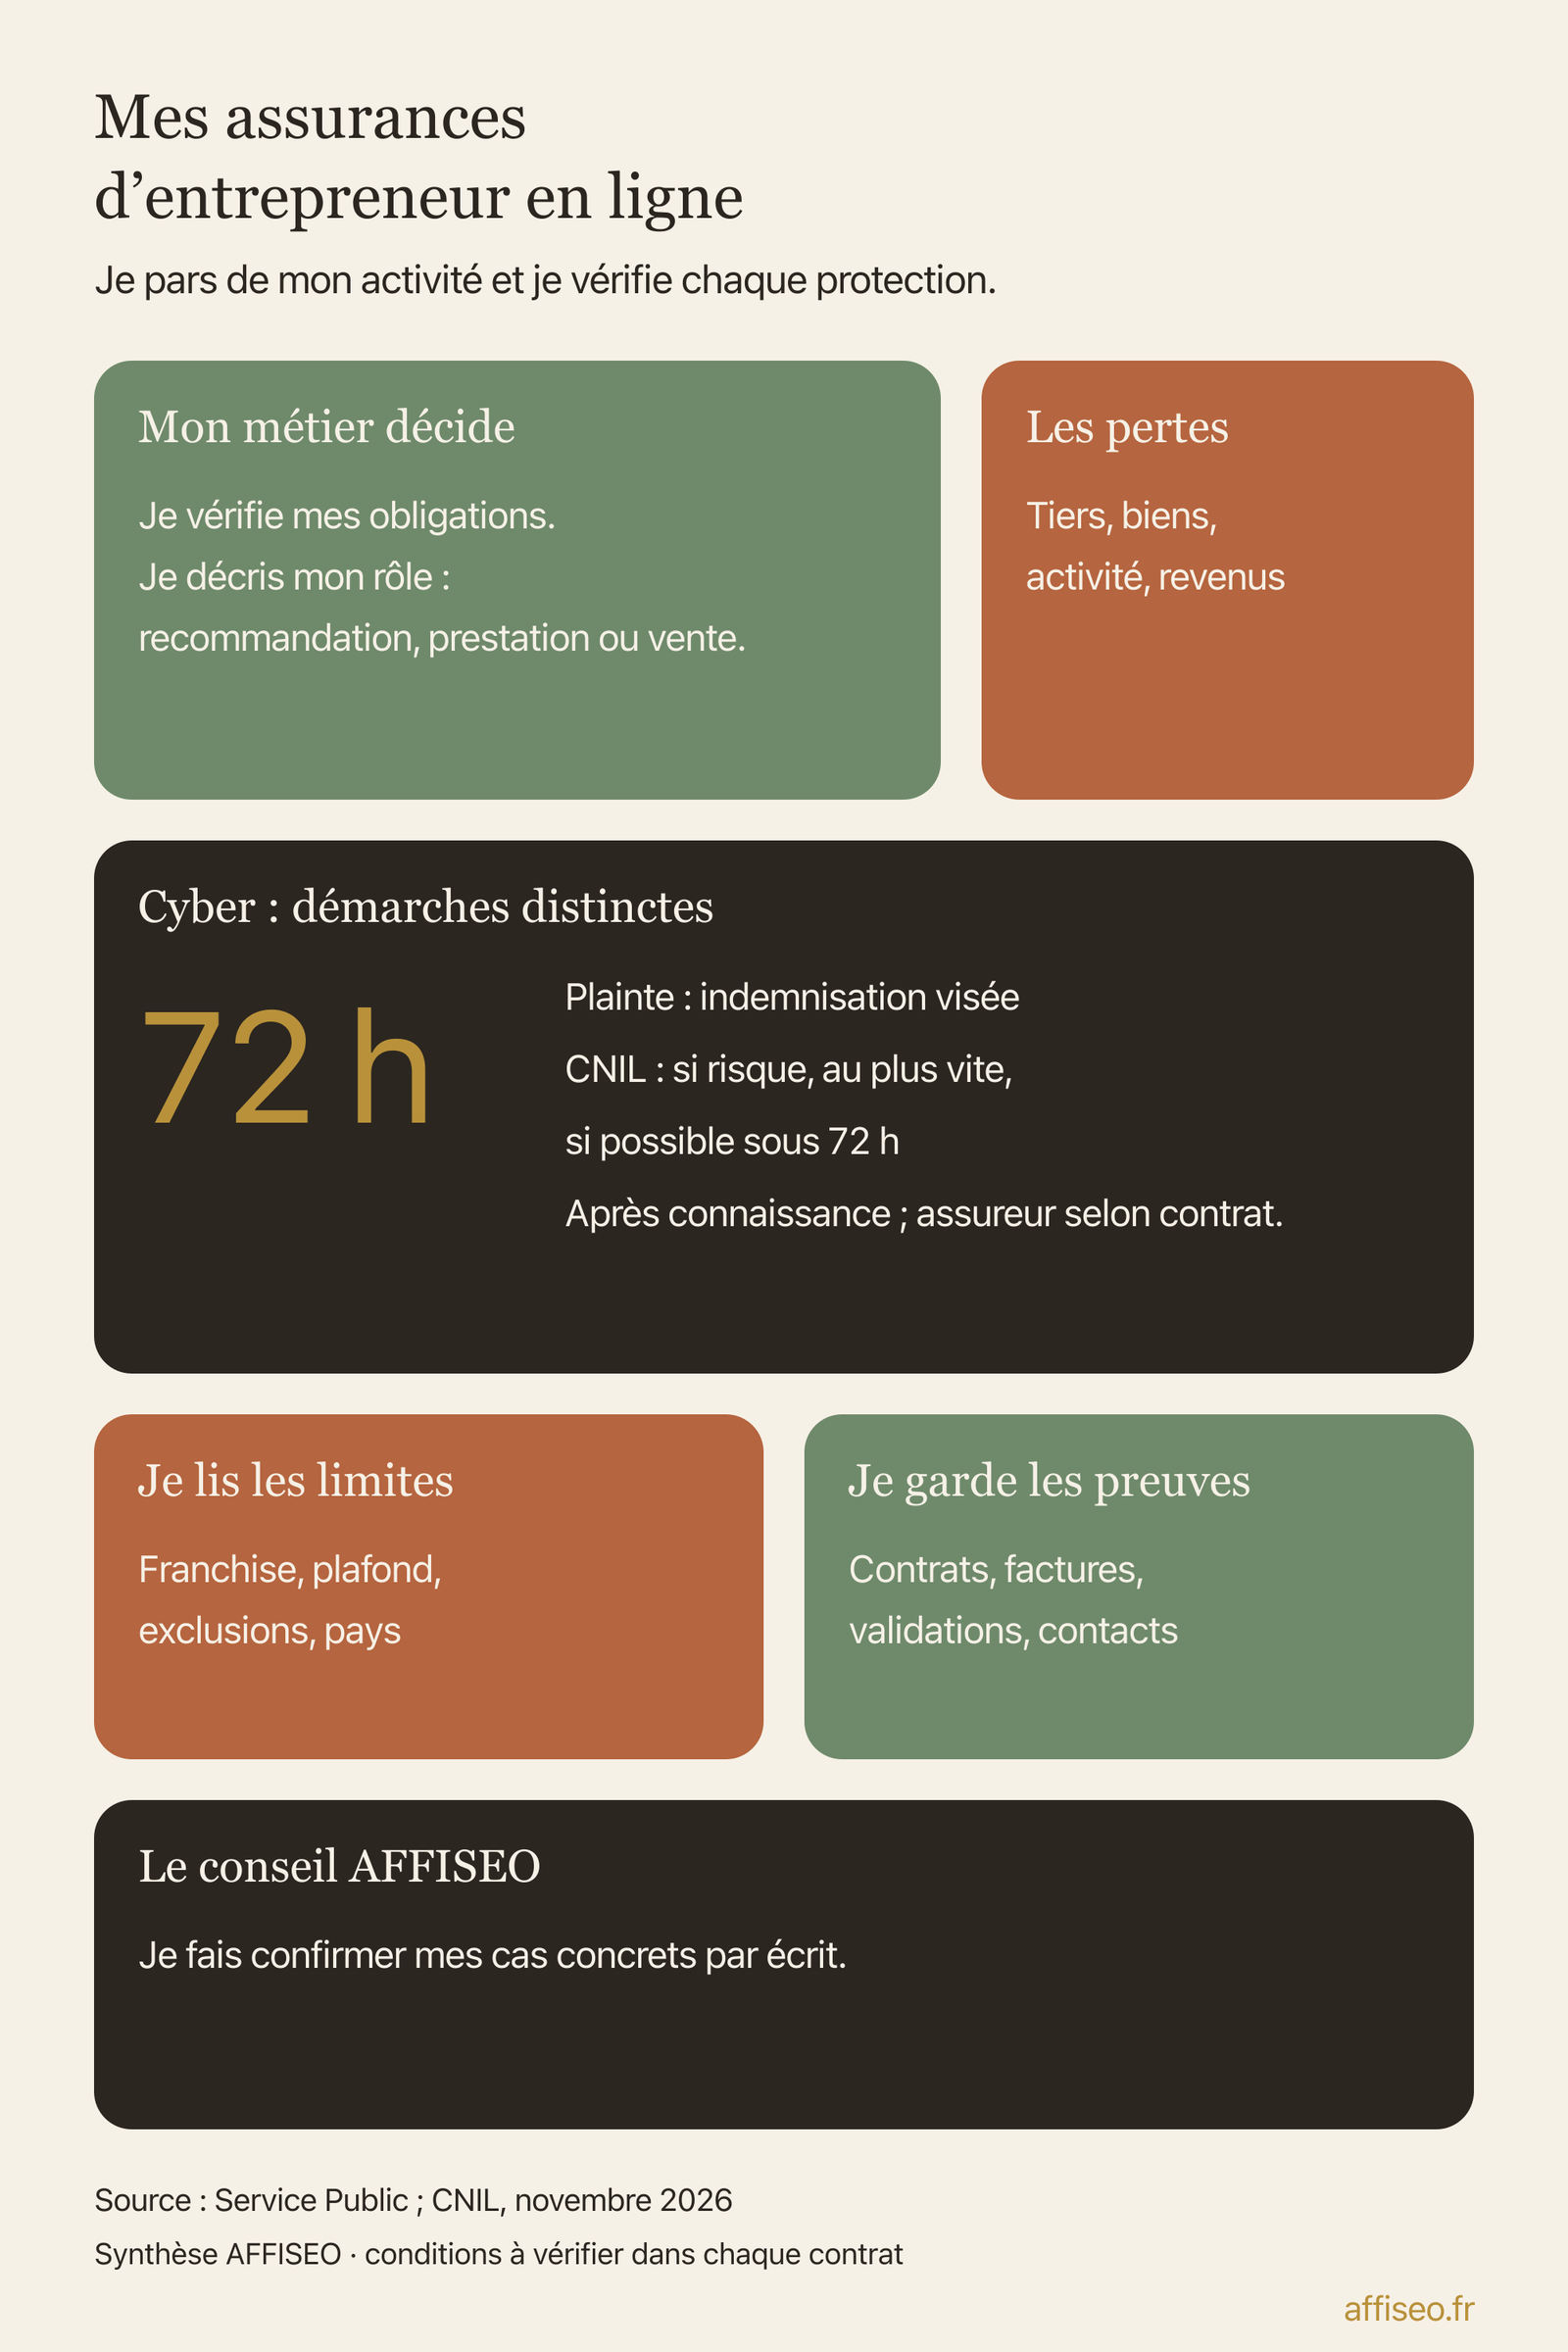
Je garde une procédure distincte pour les données personnelles, les informations qui permettent d'identifier quelqu'un. Les lignes directrices hébergées par la CNIL expliquent que le règlement général sur la protection des données, ou RGPD, prévoit, si la violation présente un risque pour les personnes, une notification dans les meilleurs délais et si possible sous 72 heures après en avoir connaissance. Un risque élevé impose aussi, sauf exception prévue par le RGPD, d'informer les personnes concernées ; je documente l'analyse même quand je ne notifie pas.
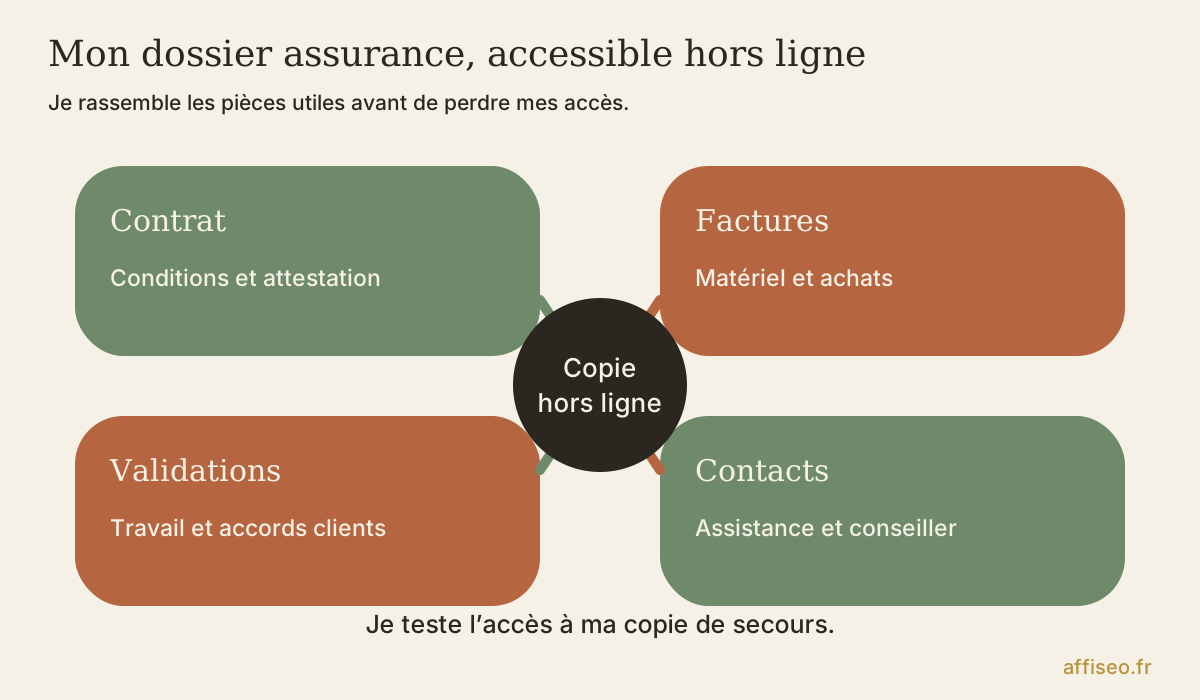
Autre démarche à ne pas confondre : Service Public rappelle le dépôt de plainte sous 72 heures après connaissance de l'atteinte pour l'indemnisation des pertes et dommages professionnels concernés, lorsque le contrat est soumis au code des assurances français. Déposer plainte ne suffit pas : le risque doit aussi être couvert par le contrat. Cela ne remplace ni la déclaration à l'assureur ni la notification CNIL. Je conserverais les preuves et le numéro d'assistance hors du compte qui pourrait devenir inaccessible.
Matériel, activité, revenus personnels : des pertes différentes
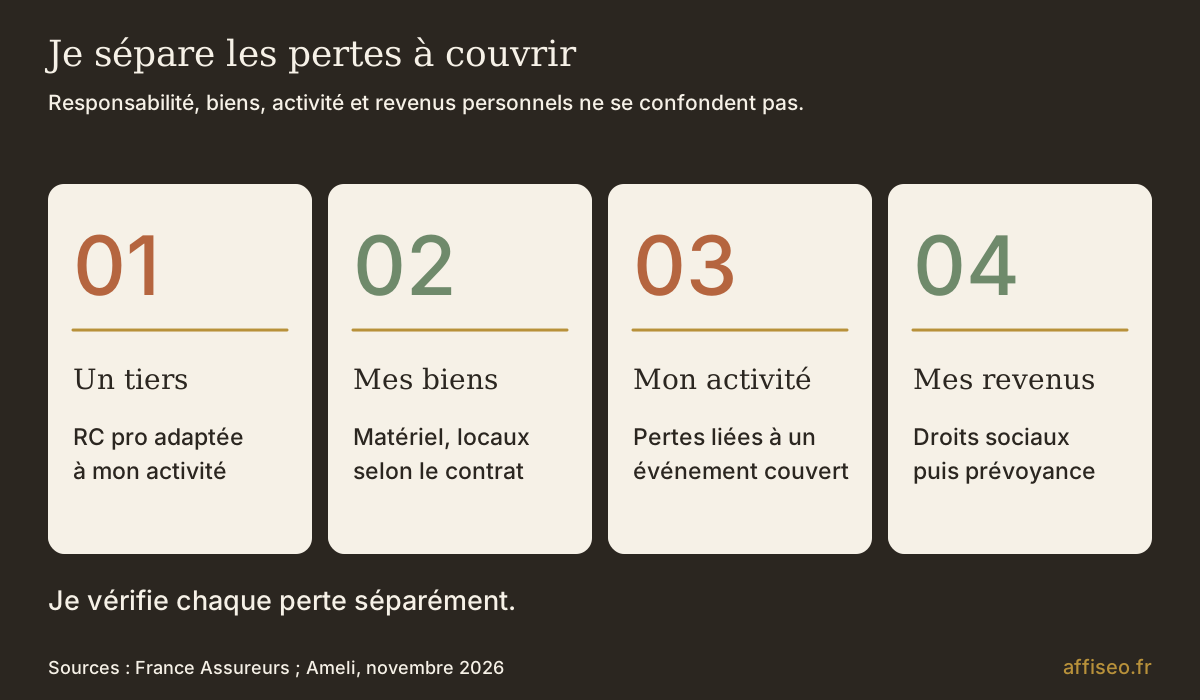
Je regarde séparément la casse du matériel et l'arrêt de l'activité. Remplacer un ordinateur ne restitue pas automatiquement les fichiers ni les recettes perdues. France Assureurs détaille les couvertures des biens professionnels. Pour un portable, je ferais préciser les lieux couverts, les déplacements, les conditions de vol et la valeur retenue au remboursement.
Pour les pertes d'exploitation classiques, le déclenchement repose sur un dommage matériel couvert. Ce poste vise notamment la marge brute, c'est-à-dire les recettes moins les charges variables, pour faire face aux charges qui continuent et à la baisse du résultat, selon le contrat. Je ne l'assimile pas à une compensation de chaque baisse de chiffre d'affaires. Fais préciser l'événement déclencheur et la durée d'indemnisation.
Il y a aussi ton propre arrêt de travail. Je distingue la complémentaire santé, pour les dépenses de soins, de la prévoyance, qui peut compléter les revenus selon le contrat. Ameli rappelle que les indemnités des indépendants dépendent de conditions, notamment de revenus et d'affiliation. Avant de calculer le complément nécessaire, demande une estimation de tes droits. Pour un contrat privé de prévoyance, je ferais préciser les événements couverts, les exclusions, le délai avant versement et la durée d'indemnisation ; la page Ameli ne décrit pas ces conditions contractuelles.
Côté organisation de secours, commence par vérifier qu'une sauvegarde se restaure vraiment. Je te conseille de récupérer un fichier dans un environnement séparé, puis de noter comment retrouver tes accès si ton ordinateur devient inutilisable. Liste aussi les abonnements et engagements qui continueraient pendant ton absence : cette liste aide à estimer ce que ta réserve et tes protections devraient absorber.
Combien restera-t-il à payer après un dommage ?
Je ne te donne pas de prix universel : ton activité, tes recettes, les pays concernés et les options font varier le devis. La page tarifaire de Hiscox présente ces critères. Un tarif public d'entrée ne prouve pas que ton activité sera acceptée à ce montant. Envoie le même descriptif à chaque assureur : tu pourras comparer les réponses sur le même besoin.
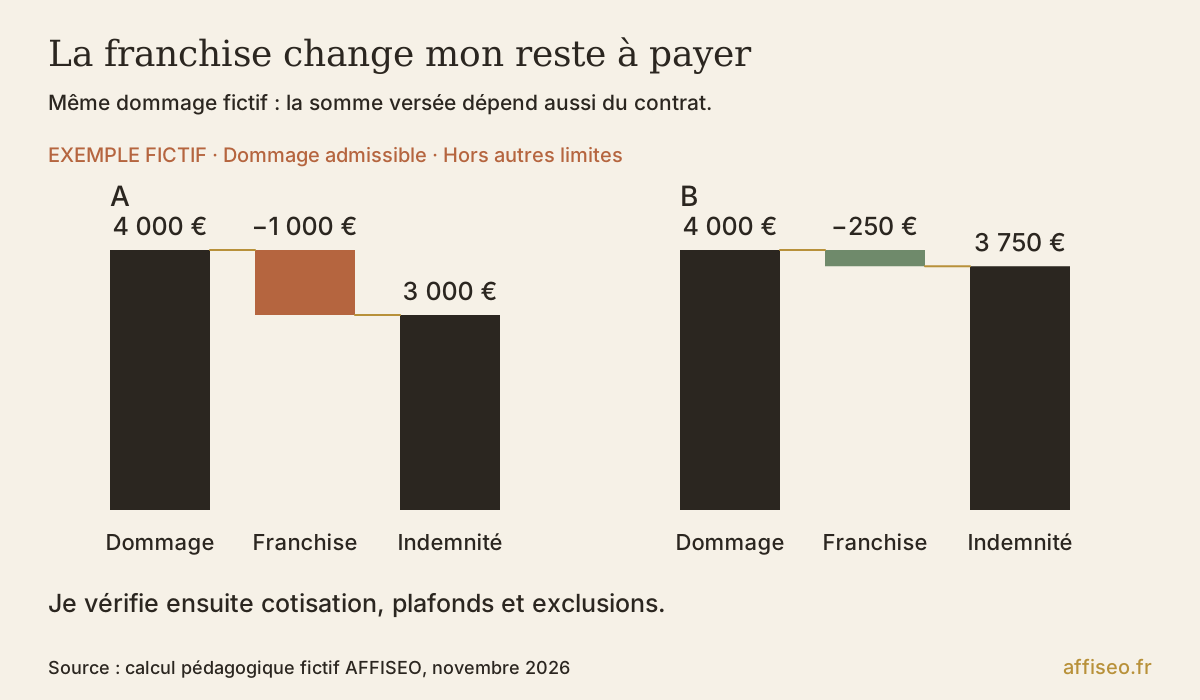
Je lis la franchise, la part du dommage qui reste à ma charge, puis le plafond, la limite de prise en charge. Je cherche également les sous-plafonds, ces limites plus basses propres à certains risques. Demande si les frais de défense diminuent le montant disponible pour indemniser le client. Pour la période couverte, fais expliquer les règles applicables aux réclamations après résiliation ou changement d'assureur.
Dans Influence (Influence et Manipulation en français), Robert Cialdini décrit le principe de preuve sociale, notamment avec les rires enregistrés qui influencent notre perception d'une scène. Je m'en sers ici comme rappel : des avis enthousiastes sur une souscription facile ne me disent pas si mon risque précis est couvert. Je préfère une réponse écrite sur mon activité à une note moyenne sans contexte.
Regarde enfin les pays couverts et les tribunaux concernés : des clients à l'étranger peuvent modifier le périmètre proposé. Si tu vises les États-Unis ou le Canada, fais-les préciser, ainsi que tes lieux réels d'exercice. Pour souscrire en ligne, prépare identité de l'entreprise, activités, recettes prévisionnelles et antécédents demandés, puis archive devis, conditions et attestation avec la date de prise d'effet.
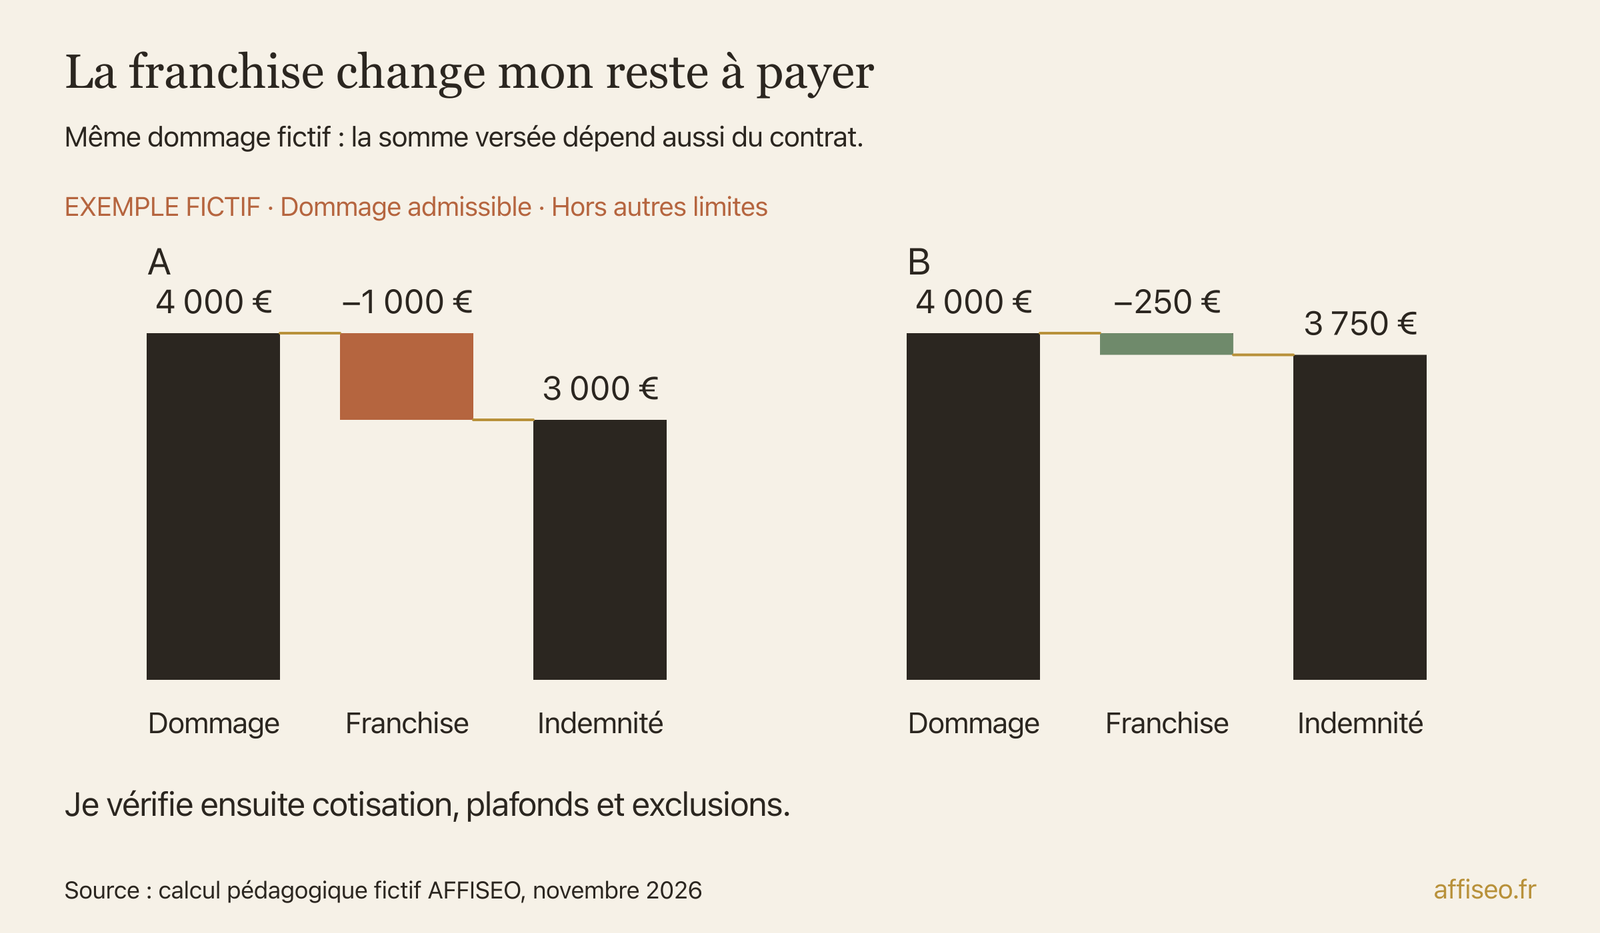
Un dossier prêt pour le sinistre et la prochaine activité
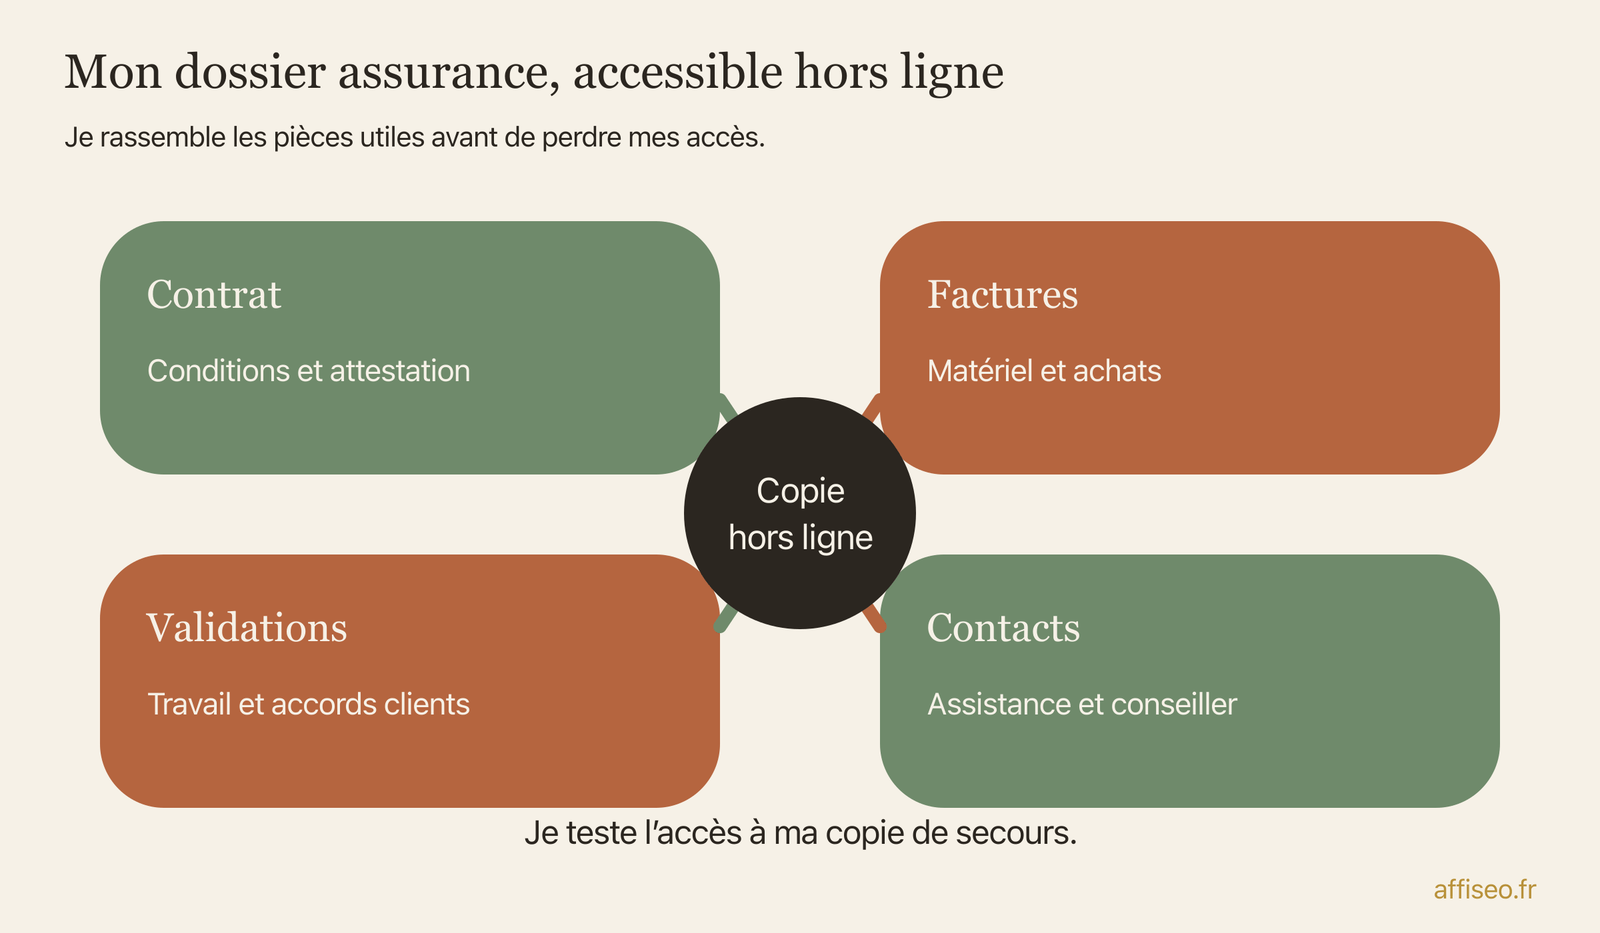
Je veux pouvoir retrouver rapidement le contrat, l'attestation, les factures et les échanges avec le conseiller. Prépare aussi les preuves de ton travail : cahier des charges, validations client, sauvegardes, licences d'images et échanges avec les fournisseurs. Je ne promets pas que ces pièces suffiront à obtenir une indemnisation ; elles servent à expliquer ce qui s'est réellement passé.
Je distingue la défense liée à une mise en cause de la protection juridique pour d'autres litiges professionnels. France Assureurs explique les limites de la protection juridique : domaines couverts, seuils d'intervention, plafonds et délais éventuels. Je vérifierais, par exemple, si un désaccord avec un prestataire ou un client entre dans son champ.
Mon statut juridique mérite aussi sa vérification, sans lui demander de remplacer l'assurance. Pour l'entrepreneur individuel, la séparation des patrimoines connaît des exceptions. Je prépare un guide sur la protection des biens personnels pour aller plus loin. Tu peux déjà retrouver les autres sujets de statut et finances, puis signaler à ton assureur chaque nouvelle activité avant son lancement.
Je te propose de remplir ce message avant d'envoyer ton dossier : « Je souhaite ajouter cette activité : […]. Je livrerai […], à des clients situés […], avec ces partenaires : […]. Quelles clauses couvriraient cette activité et quelles exclusions resteraient applicables ? » Joins une prestation ou une fiche produit représentative et conserve la réponse avec le contrat concerné.
Mon calcul fictif pour comparer des franchises
- Je prends un dommage admissible de 4 000 €, sans exclusion ni autre limite dans cet exemple pédagogique.
- Le contrat A coûte 180 € par an, avec une franchise fixe de 1 000 €. Sur ce dommage, l'assureur paierait 4 000 - 1 000 = 3 000 €.
- Le contrat B coûte 300 € par an, avec une franchise fixe de 250 €. Sur le même dommage, il paierait 4 000 - 250 = 3 750 €.
- Sans sinistre, B coûte 120 € de plus sur l'année. Avec ce seul sinistre, cotisation et franchise représenteraient 1 180 € pour A, contre 550 € pour B.
Je ne transforme pas cet exemple en prévision : les montants sont inventés. Je regarde surtout si ma réserve peut absorber la franchise, puis je vérifie l'activité couverte et les autres limites avant de choisir.
Les erreurs fréquentes
Ta check-list
Tout le guide en une image
Pour aller plus loin
Questions fréquentes
Quelles assurances sont obligatoires pour un auto-entrepreneur en ligne ?
Je commence par l'activité : certaines professions imposent une RC pro ou une assurance spécifique. Je vérifie ensuite véhicule, locaux et exigences contractuelles. Le statut de micro-entrepreneur ne donne pas une réponse unique pour tous les métiers.
Un auto-entrepreneur doit-il avoir une assurance décennale ?
Je la vérifie quand l'activité porte sur des travaux de construction concernés. Pour une activité uniquement consacrée à la rédaction ou à la création de sites, je ne la retiens pas du simple fait d'être indépendant.
Quel est le tarif d'une assurance auto-entrepreneur en ligne ?
Je demande un devis lié au métier, aux recettes et aux protections souhaitées. Un tarif d'appel ne suffit pas : je compare aussi la franchise, les limites d'indemnisation et le coût des options dont j'ai besoin.
Quelle est l'assurance en ligne la moins chère ?
Je ne désigne aucun vainqueur sans devis comparables. La moins chère sur la cotisation peut laisser davantage à payer après un dommage. Je commence par écarter les offres qui excluent mon activité ou mes situations à risque.
Quelle est la meilleure assurance pour un auto-entrepreneur ?
Je retiendrais celle dont le périmètre correspond à mon travail, avec des conditions compréhensibles et une assistance adaptée. Pour une boutique, un prestataire ou un éditeur de contenus, les questions à poser diffèrent. Je demande des réponses écrites sur mes cas concrets.
Quelles assurances prévoir quand je travaille en ligne depuis chez moi ?
Je commencerais par décrire l'usage professionnel du logement à l'assureur habitation : matériel, stock éventuel et accueil de clients. Demande ce qui est couvert et ce qui exige une extension ou un contrat professionnel. Examine ensuite la RC pro pour les dommages aux clients et le risque cyber pour tes données et tes accès. Travailler chez soi ne permet pas de déduire que ces risques sont couverts par l'habitation.
Sources
- L’obligation d’assurance du micro-entrepreneur dépend de son activité ; certaines professions réglementées, les véhicules et les locaux professionnels appellent des vérifications spécifiques. : https://entreprendre.service-public.gouv.fr/vosdroits/F23667 (consulté le 2026-11-19)
- Hiscox présente séparément la responsabilité professionnelle des métiers informatiques, les dommages au matériel et une option cyber ; les pertes financières des clients font partie des risques à examiner. : https://www.hiscox.fr/assurance-professionnelle/responsabilite-civile/metier-informatique (consulté le 2026-11-19)
- La RC produits vise les dommages causés aux tiers après livraison, mais exclut les dommages au produit lui-même et la reprise des malfaçons ; le retrait peut faire l’objet d’une couverture complémentaire. La responsabilité du donneur d’ordre du fait de ses sous-traitants peut être couverte, pas leur responsabilité personnelle. : https://www.franceassureurs.fr/lassurance-protege-finance-et-emploie/lassurance-protege/lassurance-en-pratique-pour-les-professionnels/assurance-de-la-responsabilite-civile-de-entreprise/ (consulté le 2026-11-19)
- Assurup présente pour le commerce en ligne des couvertures de responsabilité et de protection de l’activité ; les couvertures applicables, notamment aux contenus et à la propriété intellectuelle, doivent être vérifiées dans le contrat proposé. : https://www.assurup.com/activities/e-commerce (consulté le 2026-11-19)
- La Cyber Protection du Crédit Agricole présente la perte de marge après interruption comme une couverture complémentaire ; la portée concernant les fournisseurs informatiques dépend des conditions. : https://www.credit-agricole.fr/professionnel/assurances/activite-pro/assurance-cyberprotection.html (consulté le 2026-11-19)
- Le RGPD prévoit une notification à l’autorité si la violation présente un risque, si possible sous 72 heures après connaissance ; un risque élevé peut imposer d’informer les personnes, sous les exceptions prévues. : https://www.cnil.fr/sites/cnil/files/atoms/files/wp250rev01_fr.pdf (consulté le 2026-11-19)
- Pour les contrats soumis au code des assurances français, l’indemnisation des pertes et dommages cyber professionnels concernés exige une plainte sous 72 heures après connaissance de l’atteinte ; cette plainte ne suffit pas sans couverture du risque au contrat. : https://entreprendre.service-public.gouv.fr/actualites/A16531 (consulté le 2026-11-19)
- L’assurance des biens professionnels distingue les biens et les risques couverts ; lieux, déplacements, conditions de vol et valeur de remboursement du matériel doivent être précisés. : https://www.franceassureurs.fr/lassurance-protege-finance-et-emploie/lassurance-protege/lassurance-en-pratique-pour-les-professionnels/assurance-des-biens-de-entreprise/ (consulté le 2026-11-19)
- L’assurance classique des pertes d’exploitation intervient après un dommage matériel couvert ; elle vise la perte de marge brute et certains frais, selon les conditions du contrat, et non toute baisse des ventes. : https://www.franceassureurs.fr/lassurance-protege-finance-et-emploie/lassurance-protege/lassurance-en-pratique-pour-les-professionnels/assurance-des-pertes-exploitation-de-entreprise/ (consulté le 2026-11-19)
- Ameli indique que les indemnités journalières maladie des indépendants sont soumises à des conditions de revenus et de durée d’affiliation ; elles compensent en partie les revenus perdus, sans établir les couvertures d’un contrat privé de prévoyance. : https://www.ameli.fr/assure/droits-demarches/maladie-accident-hospitalisation/arret-travail-maladie/arret-travail-maladie-independants (consulté le 2026-11-19)
- Hiscox indique que métier, chiffre d’affaires, options et niveaux de couverture influencent le tarif d’une assurance professionnelle. : https://www.hiscox.fr/conseils/assurance-professionnelle-tarif (consulté le 2026-11-19)
- La protection juridique intervient dans les domaines prévus au contrat, avec des seuils d’intervention, plafonds et délais éventuels à vérifier pour les litiges professionnels. : https://www.franceassureurs.fr/lassurance-protege-finance-et-emploie/lassurance-protege/lassurance-en-pratique-pour-les-particuliers/assurance-de-protection-juridique (consulté le 2026-11-19)
- Le patrimoine professionnel de l’entrepreneur individuel est séparé du patrimoine personnel, avec des exceptions ; ce statut ne remplace pas une assurance de responsabilité. : https://entreprendre.service-public.gouv.fr/vosdroits/F36354 (consulté le 2026-11-19)
Autres pages sur notre guide « Statut, administratif et finances »
Toutes les pages du sujet sont dans notre guide « Statut, administratif et finances ».